


Vigilanza
18 Settembre 2026
Criticità dell'attività di vigilanza del collegio sindacale
Condividi:


Cosa affronteremo in questo articolo:
Negli ultimi anni il ruolo del collegio sindacale ha subito un’evoluzione profonda. Le riforme della governance societaria e della disciplina della crisi d’impresa hanno ampliato in modo significativo il perimetro delle responsabilità dei sindaci, chiamati oggi a svolgere una vigilanza non più limitata al rispetto formale delle norme, ma estesa alla verifica dell’adeguatezza degli assetti organizzativi, amministrativi e contabili e alla capacità dell’impresa di prevenire tempestivamente situazioni di squilibrio. Tuttavia, nella prassi operativa si osserva ancora una forte persistenza di approcci tradizionali, centrati su controlli di tipo documentale e su adempimenti che spettano invece al revisore legale. Questo scollamento tra quadro normativo e prassi applicativa rappresenta una delle principali criticità dell’attività di vigilanza.
Riferimenti normativi: Art. 2403 e ss. c.c. – (SA Italia) 250B – Norme di comportamento del collegio sindacale di società non quotate 3.1 – (ISA Italia) 570
Prerogative
Il collegio deve adottare un approccio moderno e sostanziale alla vigilanza, concentrandosi su:
– assetti organizzativi;
– rischi significativi;
– corretta amministrazione;
– flussi finanziari prospettici;
– tempestività degli interventi.
Solo così il controllo può essere realmente efficace e coerente con le finalità del sistema di governance.
Operatività
Aggiornamento sugli assetti organizzativi, amministrativi e contabili
Il collegio esamina l’adeguatezza degli assetti sulla base delle informazioni ricevute dagli amministratori.
Analisi dei rischi significativi individuati nel piano di vigilanza
Il collegio aggiorna la mappatura dei rischi e verifica l’evoluzione dei presidi.
Monitoraggio della continuità aziendale e della crisi
Il collegio esamina:
– flussi finanziari previsionali a 12 mesi;
– indicatori di squilibrio;
– eventuali tensioni finanziarie;
– coerenza delle ipotesi gestionali.
Interventi in caso di irregolarità.
Perimetro dei compiti del collegio sindacale
Adeguatezza degli assetti
Rafforzamento della vigilanza sugli assetti
Le riforme degli ultimi 20 anni hanno progressivamente ampliato il ruolo del collegio sindacale, attribuendo ai sindaci il compito di vigilare sull’adeguatezza degli assetti organizzativi e sul loro concreto funzionamento.
La riscrittura delle disposizioni sui doveri degli amministratori ha colmato un vuoto storico, estendendo a tutte le società l’obbligo di dotarsi di assetti idonei a rilevare tempestivamente la crisi.
Il collegio è chiamato a verificare l’esistenza formale degli assetti e la loro effettiva capacità di supportare una gestione corretta e consapevole.
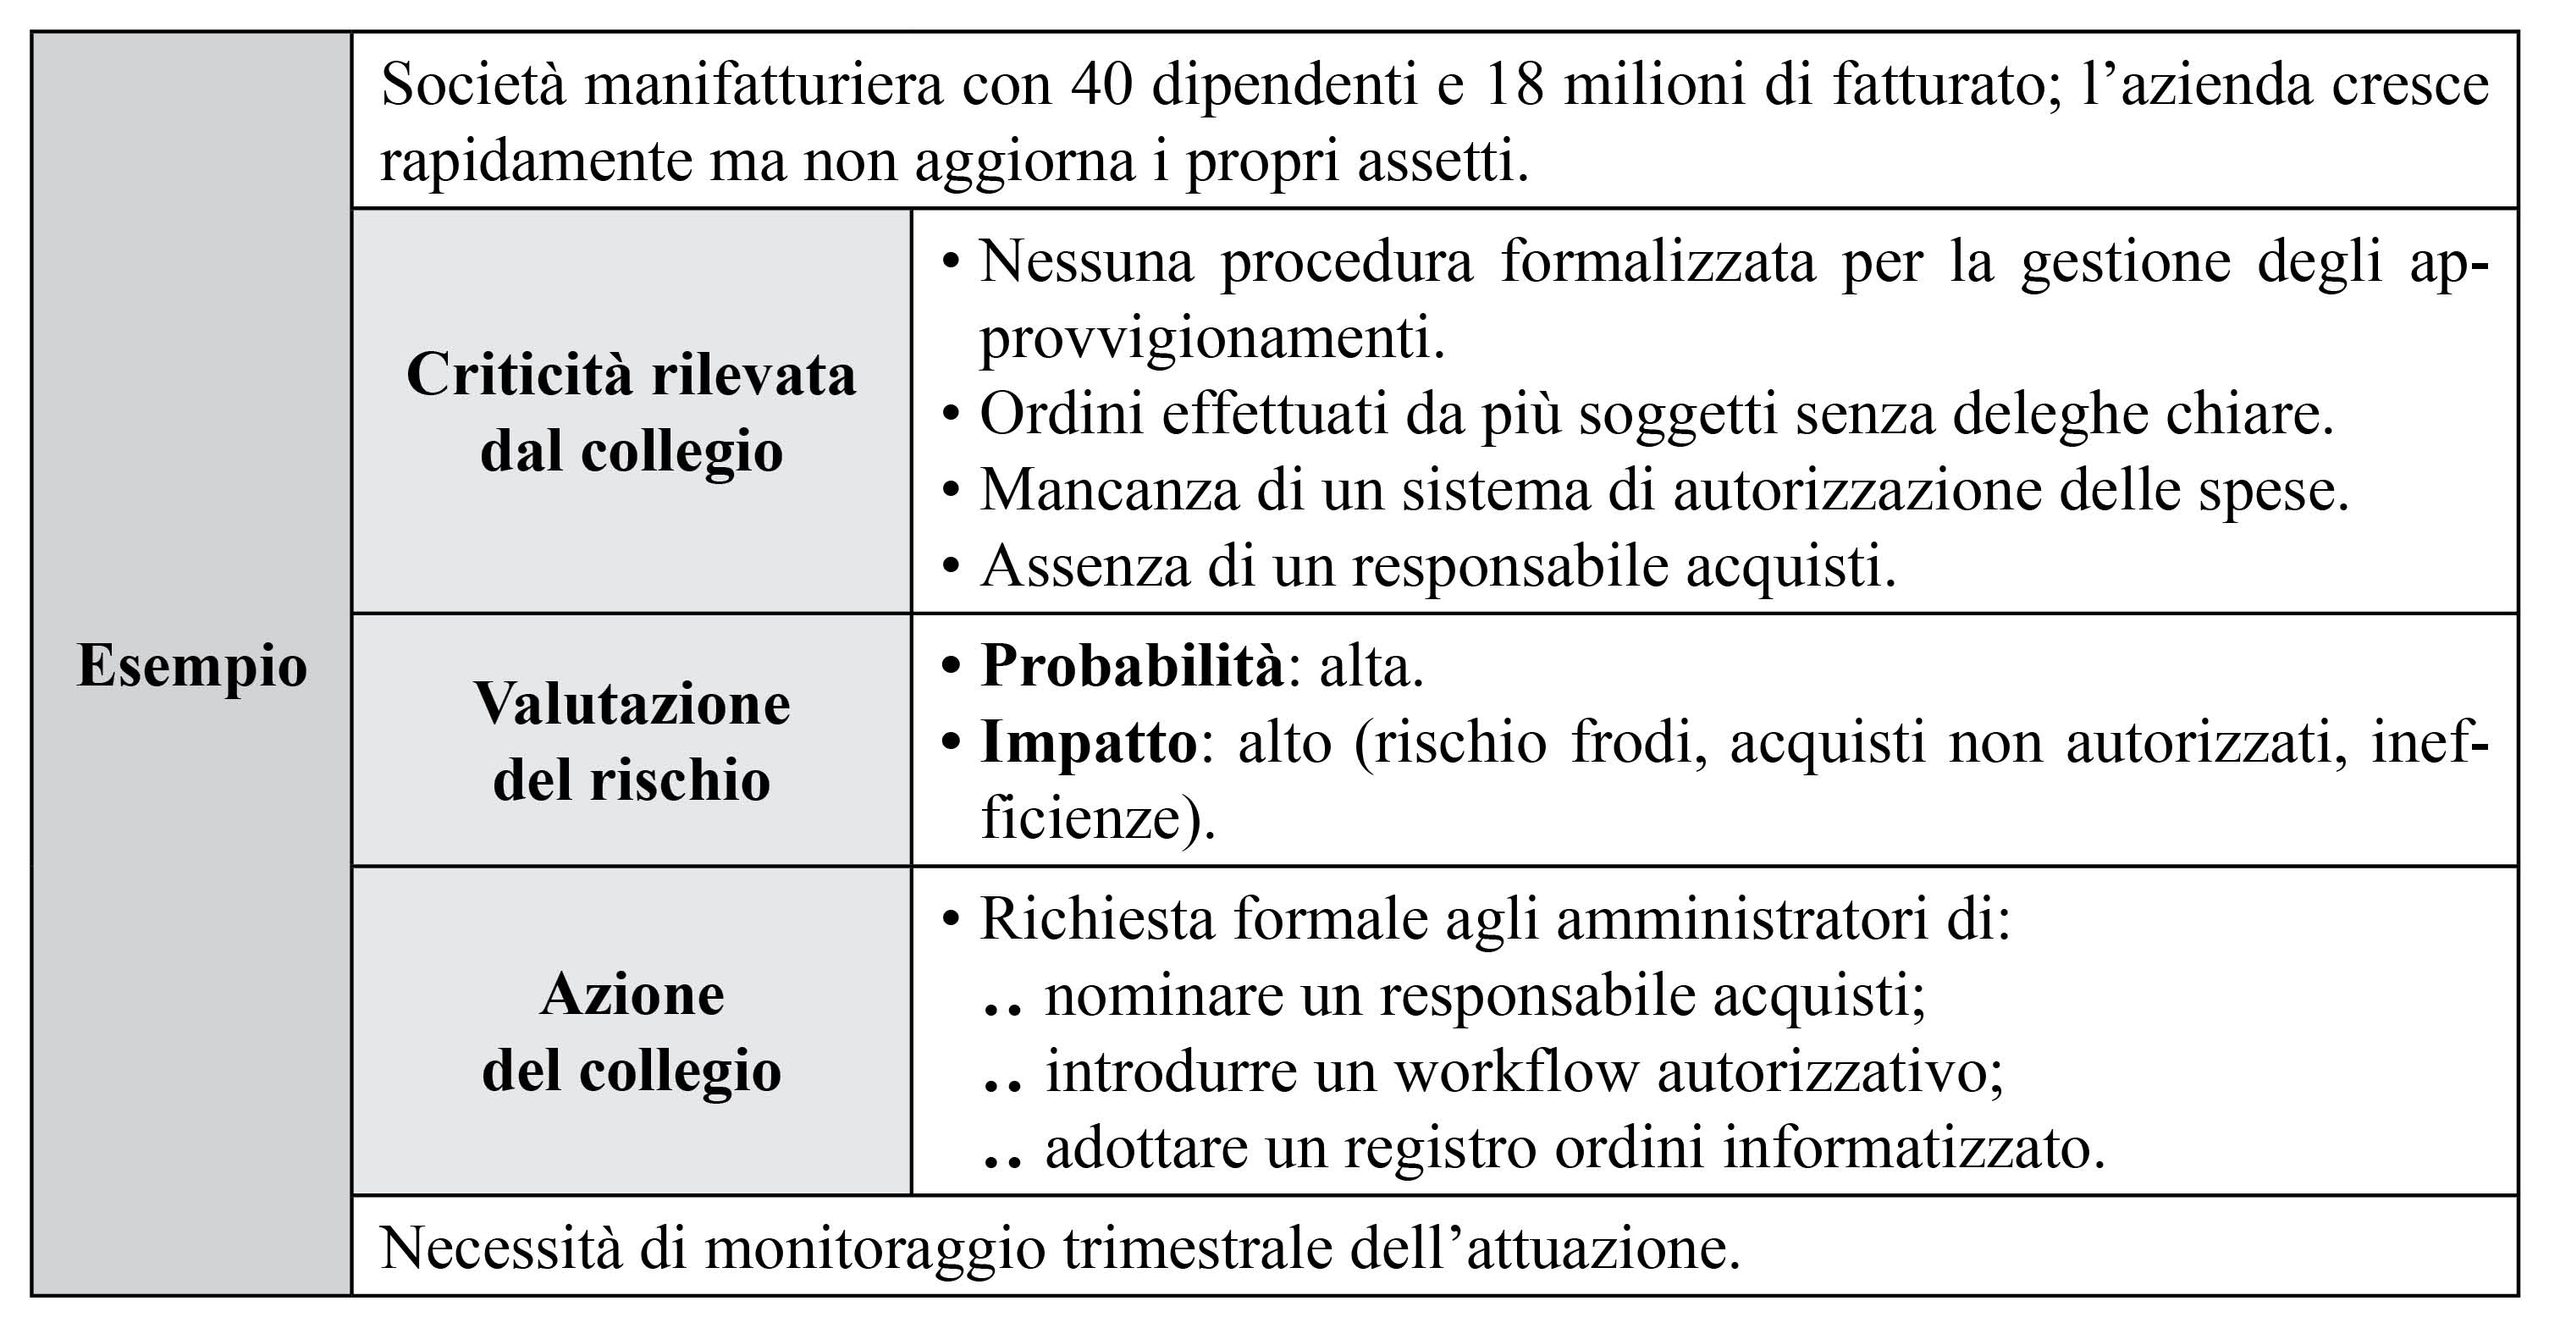
Segnali di squilibrio
La disciplina della crisi d’impresa ha introdotto un approccio anticipatorio, basato sulla capacità dell’impresa di intercettare segnali di squilibrio prima che si traducano in insolvenza.
Il collegio sindacale assume un ruolo centrale nel monitoraggio della continuità aziendale, vigilando sulla qualità dei flussi informativi e sulla tempestività delle reazioni dell’organo amministrativo.
Persistenza di un approccio tradizionale
Tendenza a concentrarsi sugli adempimenti formali
Nonostante il quadro normativo sia mutato, molti collegi continuano a concentrarsi su verifiche di tipo formale, come:
– adempimenti civilistici;
– scadenze fiscali;
– aspetti contabili di dettaglio.
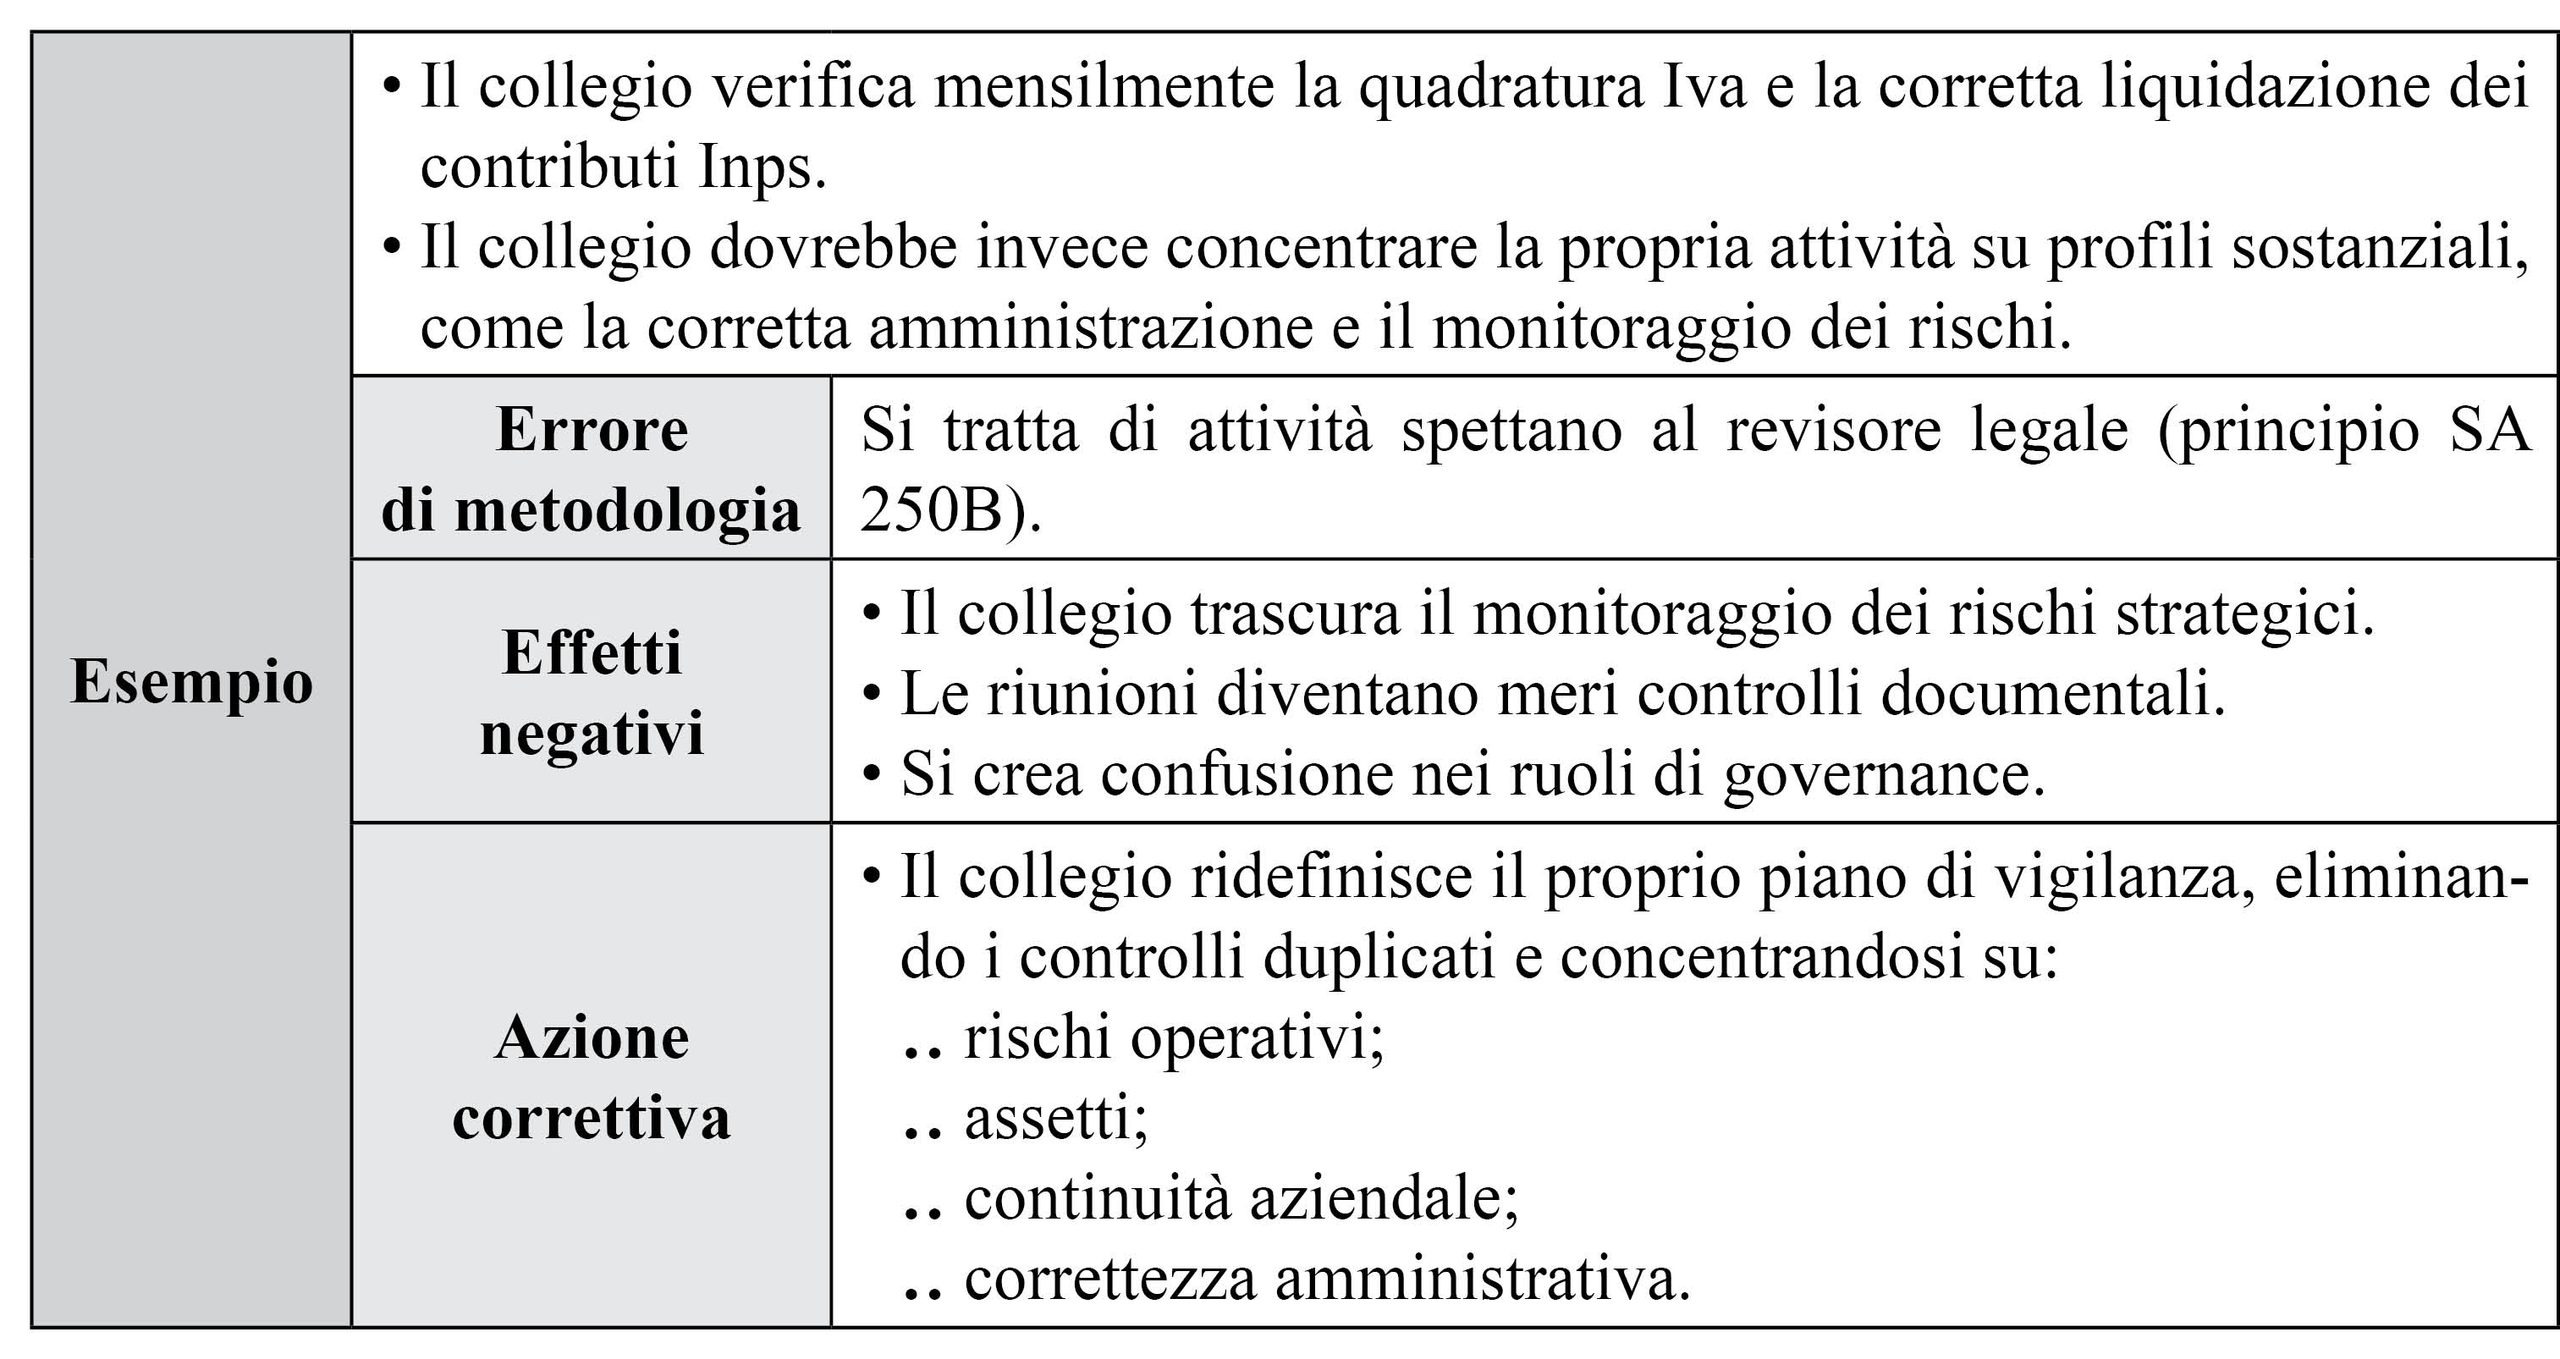
Si tratta di attività che spettano al revisore legale, non al sindaco (principio SA 250B).
| Problematica | Nella prassi operativa si osserva ancora un’impostazione “vecchio stile”, in cui i sindaci dedicano gran parte del tempo alla verifica della corretta esecuzione di adempimenti civilistici e fiscali. Questa impostazione è superata tenuto conto che la riforma societaria ha chiaramente separato le funzioni, attribuendo al revisore non solo il giudizio sul bilancio, ma anche la verifica della regolare tenuta della contabilità e degli adempimenti fiscali e previdenziali. La regolare tenuta della contabilità comprende il rispetto delle disposizioni civilistiche e fiscali, la corretta rilevazione delle scritture e la regolarità degli adempimenti tributari e previdenziali. |
Effetti negativi della duplicazione dei controlli
La riproduzione delle verifiche tra sindaco e revisore genera inefficienze, confusione nei ruoli e dispersione di risorse.
Distinzione tra vigilanza sindacale e revisione legale
Compiti del revisore legale
Il revisore è responsabile della:
– verifica della regolare tenuta della contabilità;
– verifica degli adempimenti fiscali e previdenziali;
– espressione del giudizio sul bilancio.
Compiti del collegio sindacale
Il collegio deve concentrarsi su:
– corretta amministrazione;
– funzionamento degli assetti;
– rischi significativi;
– coerenza dei processi decisionali;
– tempestività degli interventi degli amministratori.
Il collegio non deve limitarsi a rilevare criticità o comunicarle agli amministratori: deve attivarsi senza indugio, utilizzando tutti i poteri che la legge gli attribuisce per rimuovere irregolarità e omissioni. La vigilanza non è un controllo passivo, ma un’attività dinamica, che richiede interventi tempestivi e monitoraggio continuo.
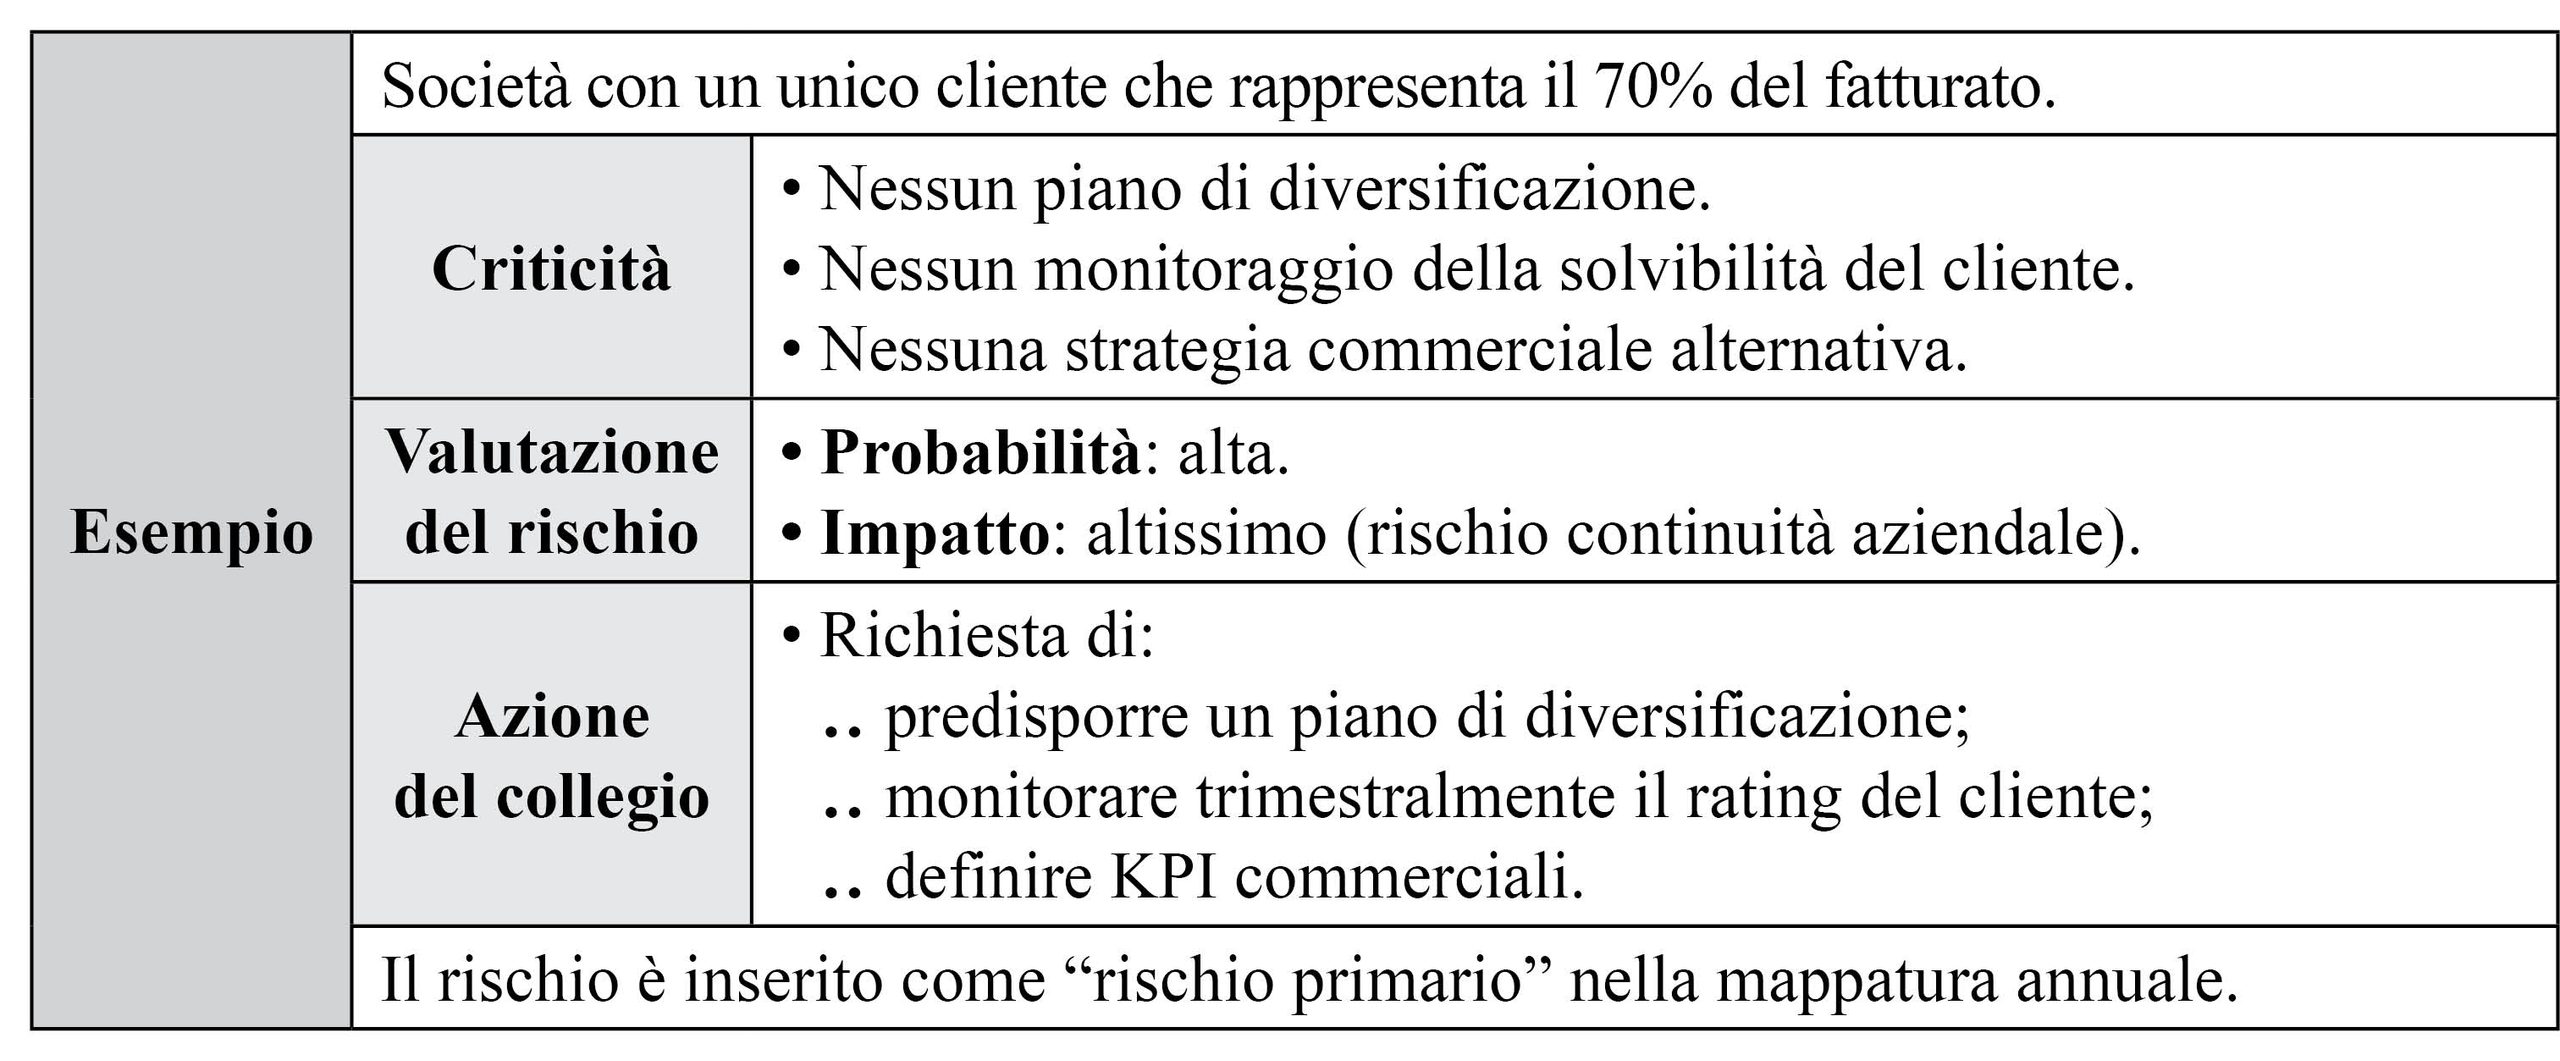
Vigilanza basata sui rischi (Norma comportamento 3.1)
Approccio risk-based
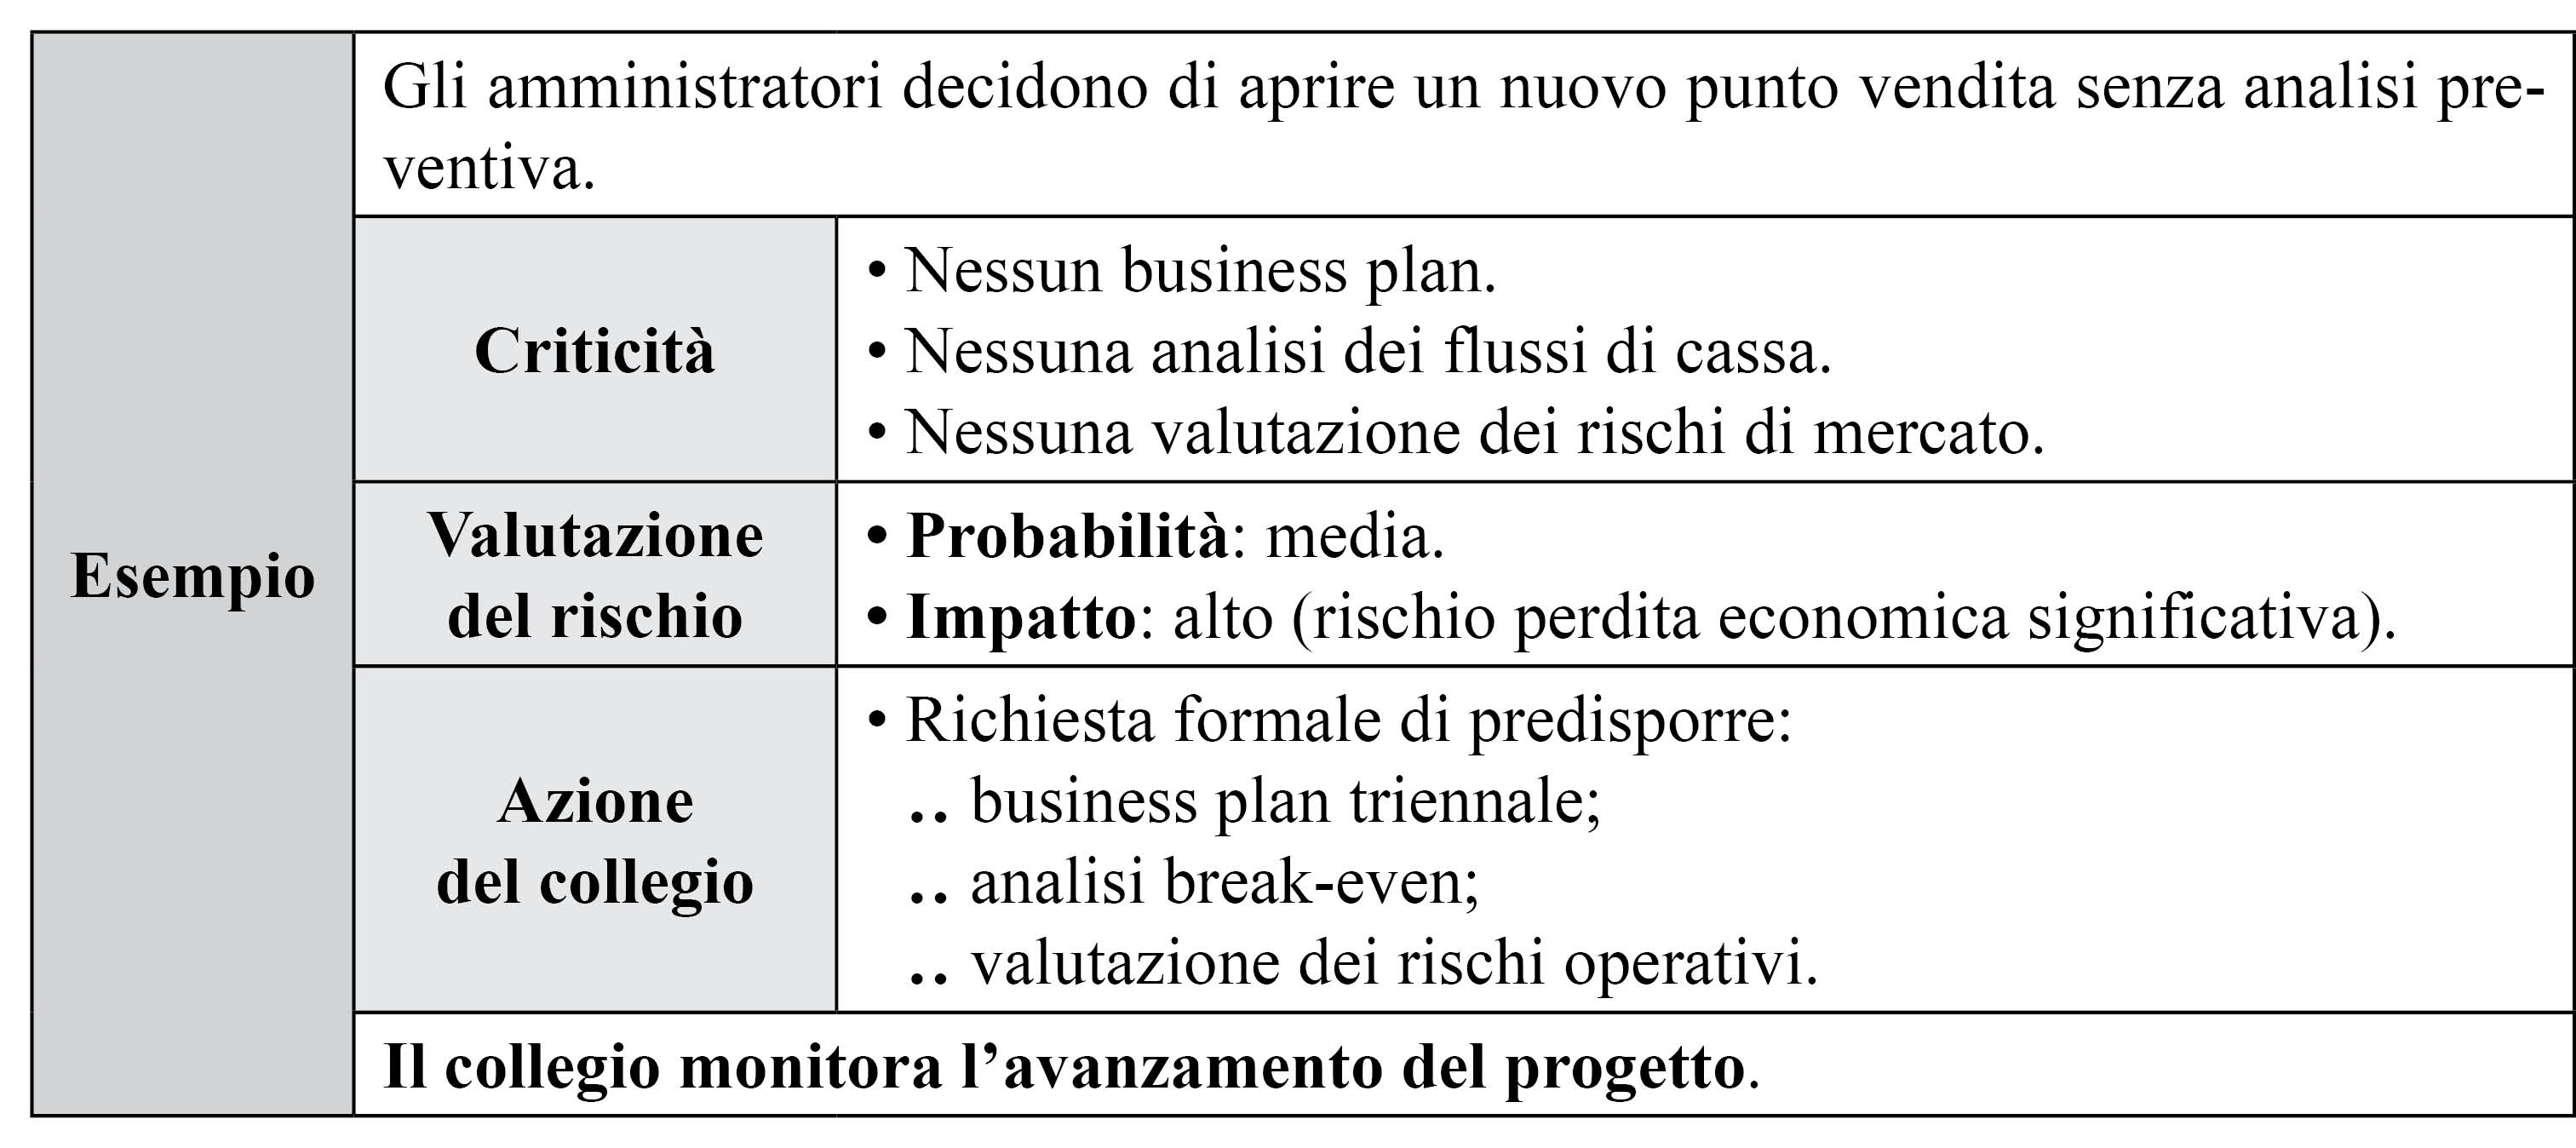
Il collegio deve modulare la propria attività sulla base dei rischi significativi.
Ciò implica:
– identificare i rischi rilevanti;
– valutarne impatto e probabilità;
– definire un piano di vigilanza coerente;
– monitorare l’attuazione delle azioni correttive.
Scarsa applicazione nella prassi
Molti collegi non adottano un approccio risk-based, limitandosi a controlli standardizzati; questo riduce drasticamente l’efficacia della vigilanza.
Presidio della crisi d’impresa
Importanza delle analisi prospettiche
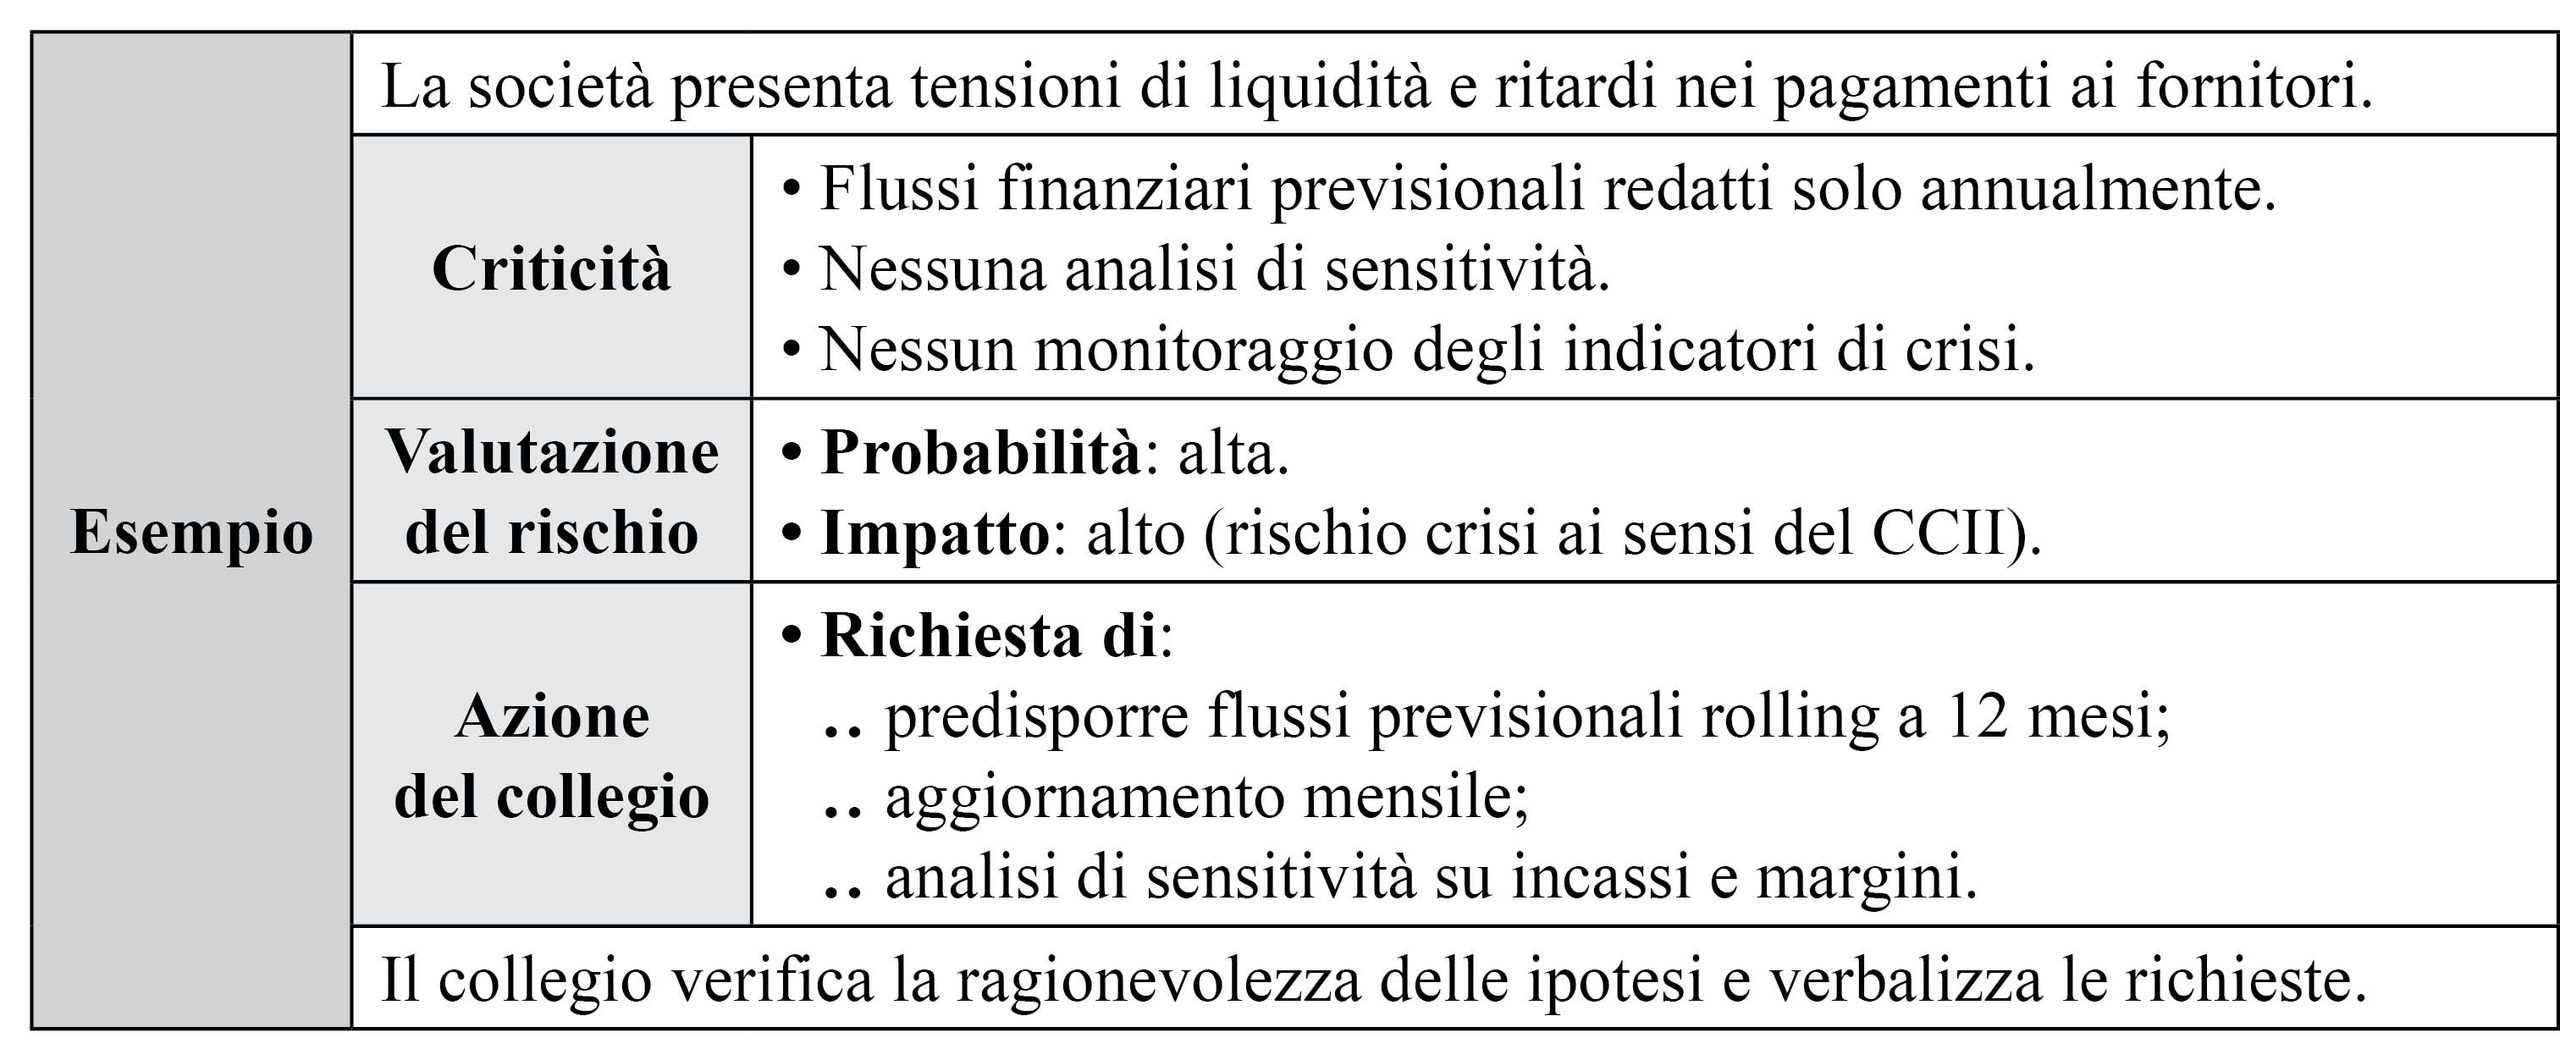
Il collegio deve verificare che l’organo amministrativo:
– elabori flussi finanziari previsionali;
– li aggiorni periodicamente;
– li utilizzi per monitorare la continuità aziendale.
Le norme di comportamento non chiariscono pienamente il ruolo del collegio nella verifica delle previsioni finanziarie a 12 mesi, che rappresentano la base per la definizione della crisi nel Codice della crisi.
Il revisore (ISA Italia) 570 esamina ai fini della verifica della continuità aziendale tali flussi solo in presenza di incertezze significative, spesso quando la crisi è già conclamata.
Il presidio tempestivo della crisi ricade principalmente sul collegio sindacale, che deve esaminare i flussi previsionali, valutarne la ragionevolezza e attivarsi in caso di inerzia degli amministratori.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing