


Fisco e contabilità
09 Ottobre 2026
Calcolo della prevalenza a seguito della soppressione dell'area straordinaria del conto economico
Condividi:


Cosa affronteremo in questo articolo:
- Requisiti di mutualità prevalente previsti dal codice civile
- Rappresentazione in bilancio
- Effetto sul calcolo della prevalenza dei nuovi criteri di redazione del bilancio (eliminazione dell’area straordinaria del conto economico)
- Calcolo della prevalenza a seguito dell’eliminazione dell’aggregato “E” del conto economico
- Deroga
- Conclusione
- Scarica l’articolo in PDF
Il D.Lgs. 139/2015 ha operato una serie di variazioni in riferimento ai criteri di redazione dei bilanci societari, con effetto dal 1.01.2016. Tra le variazioni maggiormente significative, in ordine alla composizione delle voci di conto economico, è da evidenziare l’eliminazione dell’aggregato “E”, nel quale, fino al 31.12.2015, trovavano allocazione le componenti reddituali di tipo straordinario. Tale circostanza ha generato significative conseguenze sul calcolo della mutualità prevalente nelle società cooperative, posto che le voci precedentemente inserite nell’area soppressa, assolutamente ininfluenti ai fini della verifica della prevalenza, sono ora riclassificate in sezioni del conto economico potenzialmente rilevanti a tale scopo. Sulla questione è intervenuto il CNDCEC che, nel documento redatto congiuntamente con l’Alleanza delle Cooperative Italiane, del 26.04.2019, ha fatto luce sulle conseguenze di tale nuova riclassificazione, ritenendo applicabile, tra i vari approcci possibili, il principio di pura derivazione dai dati del bilancio, con l’unico correttivo derivante dalla necessità di escludere, dal calcolo della prevalenza, i componenti positivi o negativi non attinenti allo scambio mutualistico. Il criterio deve essere applicato tenendo conto dei principi contabili nazionali vigenti, in particolare l’OIC 12, relativo alla composizione e agli schemi del bilancio d’esercizio e l’OIC 29 per i cambiamenti dei principi contabili, i cambiamenti di stima, alla correzione degli errori e i fatti intervenuti dopo la chiusura dell’esercizio. Tale impostazione è stata condivisa dal MISE, oggi MIMIT, con direttiva 3/2021, indirizzata ai revisori di cooperativa.
Riferimenti normativi: Artt. 2512, 2513, 2514, 2545 e 2545-sexies c.c. – D. Lgs. 18.08.2015, n. 139 – Docum. congiunto CNDCEC ed Alleanza delle Cooperative Italiane del 26.04.2019 – Direttiva MISE, oggi MIMIT, 21.05.2021, n. 3
Requisiti di mutualità prevalente previsti dal codice civile
Art. 2512 c.c.
Svolgimento dell’attività in prevalenza in favore dei soci, consumatori o utenti di beni o servizi.
Utilizzo prevalente, nello svolgimento dell’attività, delle prestazioni lavorative dei soci.
Utilizzo prevalente, nello svolgimento dell’attività, degli apporti di beni o servizi da parte dei soci.
Art. 2513 c.c.
Gli amministratori e i sindaci documentano la condizione di prevalenza nella nota integrativa al bilancio, evidenziando contabilmente i parametri:
- ricavi dalle vendite dei beni e dalle prestazioni di servizi verso i soci superiori al 50% del totale dei ricavi delle vendite e delle prestazioni ai sensi dell’art. 2425, c. 1, p. A1;
- costo del lavoro dei soci superiore al 50% del totale del costo del lavoro di cui all’art. 2425, c. 1, p. B9, computate le altre forme di lavoro inerenti lo scopo mutualistico;
- costo della produzione per servizi ricevuti dai soci ovvero per beni conferiti dai soci rispettivamente superiore al 50% del totale dei costi dei servizi di cui all’art. 2425, c. 1, p. B7, ovvero al costo delle merci o materie prime acquistate o conferite, di cui all’art. 2425, c. 1, p. B6.
Rappresentazione in bilancio
Art. 2545 c.c.
Gli amministratori e i sindaci della società, in occasione dell’approvazione del bilancio di esercizio devono, nelle relazioni previste dagli artt. 2428 e 2429 c.c., indicare specificamente i criteri seguiti nella gestione sociale per il conseguimento dello scopo mutualistico.
Art. 2545-sexies c.c.
Le cooperative devono riportare separatamente nel bilancio i dati relativi all’attività svolta con i soci. Ove esercitino più gestioni mutualistiche, devono distinguere le informazioni relative alle diverse gestioni in modo coerente con la struttura dell’attività e con i criteri di calcolo della prevalenza.
Per le cooperative “microimprese” ex art. 2435-ter c.c. che si avvalgono dell’esonero dalla Nota integrativa, l’informativa sulla prevalenza va resa in calce allo Stato patrimoniale.
La “rappresentazione in bilancio” dei ristorni non richiede una esposizione nel Conto economico.
La norma impone solo che i dati dell’attività con i soci siano evidenziati separatamente nel bilancio, ma la sede tecnica di tale separazione è la Nota integrativa, in coerenza con l’art. 2513 c.c. e con la struttura del bilancio civilistico.
Effetto sul calcolo della prevalenza dei nuovi criteri di redazione del bilancio (eliminazione dell’area straordinaria del conto economico)
Il calcolo della prevalenza, secondo quanto previsto dagli artt. 2511, 2512 e 2513 c.c., deve essere effettuato con il concorso di 2 principi:
- il criterio di derivazione dai dati di bilancio, secondo i nuovi criteri di redazione dettati dal D.Lgs. 139/2015;
- il principio di omogeneità mutualistica finalizzato ad assicurare che, nel numeratore e nel denominatore dei parametri, siano ricompresi esclusivamente elementi inerenti lo scambio mutualistico.
| Documento congiunto CNDCEC ed Alleanza delle Cooperative Italiane del 26.04.19 |
Calcolo della prevalenza a seguito dell’eliminazione dell’aggregato “E” del conto economico
Questione
Soppressione dell’area straordinaria del C.E.
A decorrere dall’esercizio 2016, ad opera del D. Lgs. 139/2015, è stata disposta l’eliminazione dell’aggregato “E” del Conto Economico di bilancio, area nella quale, fino al 31.12.2015, dovevano essere allocati i proventi e gli oneri straordinari (voci E20 ed E21).
Conseguenze sul calcolo della prevalenza nelle società cooperative
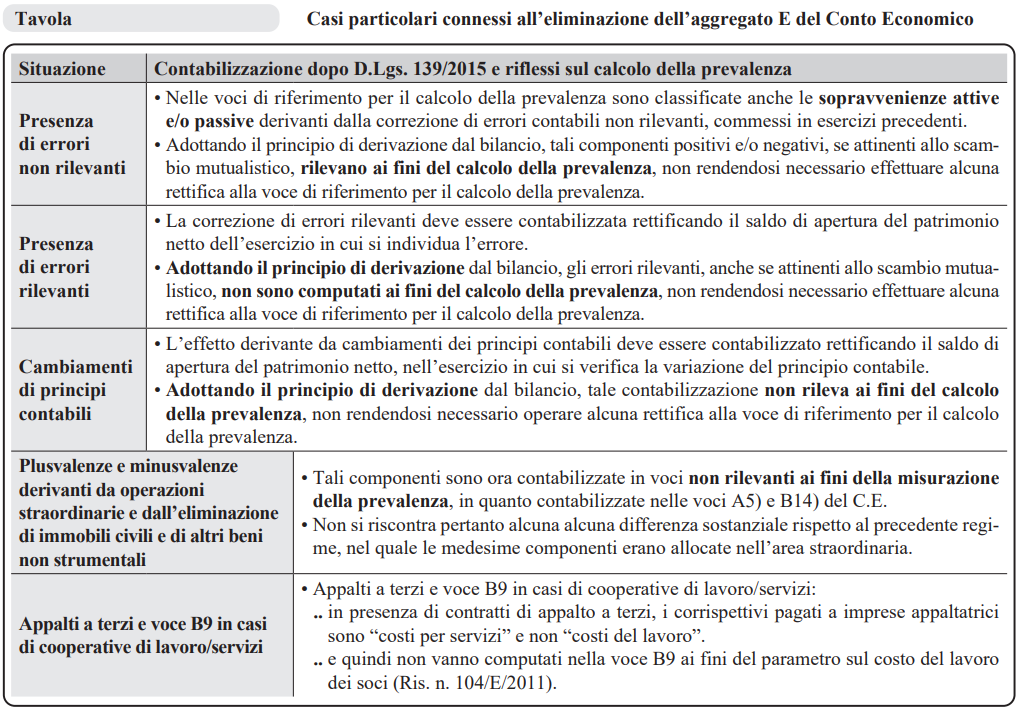
Detta soppressione potrebbe avere impatto sul calcolo della percentuale di prevalenza, posto che alcuni componenti reddituali precedentemente classificati nelle voci “E20” e/o “E21” del Conto Economico potrebbero, per effetto della nuova impostazione contabile:
- essere classificati in voci rilevanti ai fini della verifica della percentuale di prevalenza;
- essere rilevati in una voce di patrimonio netto, come nel caso di errori contabili o di cambiamento di principi contabili.
Orientamento prescelto (Documento congiunto 26.04.2019 CNDCEC e Alleanza delle Cooperative Italiane)
L’approccio più corretto è il principio di derivazione dal bilancio, in quanto il legislatore, nel definire i criteri di misurazione della prevalenza di cui all’art. 2513 c.c., ha inteso effettuare un rinvio formale a specifiche voci di conto economico, il che comporta che, qualora intervengano modificazioni alle regole contabili, anche il valore di riferimento subisce necessariamente le medesime modificazioni.
Sulla base di tale assunto, il principio di derivazione dal bilancio impone di calcolare la percentuale di prevalenza pedissequamente sulla base delle poste mutuate dalle risultanze di conto economico.
| Al fine di individuare l’attività realizzata con i soci rispetto all’attività complessiva realizzata con soci e non soci, con tale impostazione il calcolo viene effettuato sulla base delle schede contabili confluite nella voce di riferimento per il parametro di prevalenza, ossia: – voce A1 – ricavi delle vendite e delle prestazioni; – voce B6 – costi per materie prime, sussidiarie, di consumo e merci; – voce B7 – costi per servizi; – voce B9 – costo del lavoro. |
La norma (c. 3 art. 2513 c.c.) disciplina inoltre criteri specifici per le cooperative agricole, basati sulla quantità o sul valore dei prodotti conferiti (>50%), e prevede l’utilizzo della media ponderata quando coesistono più forme di scambio mutualistico, come ribadito in giurisprudenza (Sentenza del 5.08.2021, n. 22307 – Corte di Cassazione).
Deroga
Unica e necessaria deroga al principio enunciato riguarda l’esclusione dalla voce (o dalle voci) di riferimento (sia dal numeratore che dal denominatore) di componenti positivi e/o componenti negativi di reddito non attinenti allo scambio mutualistico.
| Tale deroga discende dall’applicazione del principio cardine, sancito dagli artt. 2511 e 2512 c.c., che contraddistingue la cooperativa dalle società lucrative: lo scopo mutualistico. |
| Direttiva MIMIT 3/2021 | Il MIMIT conferma che nel calcolo della prevalenza non si dovrà tener conto degli elementi di entità o incidenza eccezionali, ancorché classificati nelle voci di cui ai punti A) e B) del Conto Economico, che non siano attinenti allo scambio mutualistico tra soci e società. Detti elementi devono trovare adeguata rappresentazione in nota integrativa ai sensi dell’art. 2427, c. 1, n. 13, e in caso di carenza sostanziale, che non ne consenta l’esatta individuazione, si renderà necessaria la rettifica formale dei documenti contabili con l’approvazione e deposito presso il Registro Imprese di un nuovo bilancio e relativa nota integrativa. |
Conclusione
Dal combinato disposto degli artt. 2511, 2512 e 2513 c.c., discende che il calcolo della prevalenza deve essere effettuato con il concorso di due principi:
- il principio di derivazione dei dati dal bilancio;
- il principio di omogeneità mutualistica, al fine di escludere dal calcolo tutti quei componenti non attinenti allo scambio mutualistico.
La giurisprudenza ha evidenziato che la perdita della qualifica può derivare non solo dalla modifica formale delle clausole statutarie, ma anche dalla violazione in concreto delle clausole mutualistiche, con conseguente possibile disconoscimento delle agevolazioni (Sentenza 20.03.2023 n. 8001).
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing