


Diritto
05 Novembre 2026
Contratto d'appalto di servizi o somministrazione di manodopera? I rischi della riqualificazione
Condividi:


Cosa affronteremo in questo articolo:
- Appalto e somministrazione di manodopera: distinzione
- Confini dei poteri spettanti al committente
- Condizionalità sociale
- Conseguenze economiche e fiscali della riqualificazione
- Moltiplicatore di rischio: la condizionalità sociale PAC
- Strategie di difesa in contenzioso: limitare i danni
- Check-list per la blindatura di un contratto d’appalto di servizi agricoli
- Certificazione dell’appalto, scudo reale o costo superfluo?
- Scarica l’articolo in PDF
I contratti d’appalto di servizi in agricoltura sono sempre più sotto la lente dei controlli da parte degli Ispettori del Lavoro dell’INL e dei Carabinieri del NIL e in generale degli organi di vigilanza. Un accertamento ispettivo non è mai un evento isolato: la contestazione della genuinità dell’appalto e la sua riqualificazione in somministrazione illecita di manodopera innescano una reazione a catena con pesanti riflessi sul piano previdenziale, fiscale e penale (art. 603-bis c.p. – caporalato), fino a pregiudicare il diritto a percepire contributi PAC. Secondo l’ultimo rapporto dell’INL, nel 2025 sono stati portati avanti oltre 10.000 controlli, con un aumento del 13,5% sul 2024. Più di 300 lavoratori agricoli sono stati coinvolti in fattispecie di interposizione fittizia o riqualificazione contrattuale. Il contributo esamina le ripercussioni della riqualificazione, le cautele preventive da mettere in atto in fase di stesura del contratto per la sua blindatura e le strategie di gestione del contenzioso, partendo dal presupposto della buona fede dell’imprenditore agricolo. Per l’impresa agricola, infatti, l’affidamento in appalto di lavorazioni ad alta intensità di manodopera e legate ai picchi stagionali come potatura, raccolta, diradamento, risponde a ineludibili esigenze organizzative.
Riferimenti normativi: Artt. 29, 76, 78 e 90 D.Lgs. 276/2003 – Art. 1655 c.c. – D.L. 19/2024, conv. L. 56/2024 – Art. 21, c. 7 D.P.R. 633/1972 – Art. 26-bis L. 196/1997 – Art. 14 L. 537/1993 – Art. 17-bis D.Lgs. 241/1997 – Art. 11 D.Lgs. 446/1997 – Art. 6 D.Lgs. 472/1997 – L. 212/2000 – Art. 116 L. 388/2000 – Art. 26 D.Lgs. 81/2008 – Art. 17 D.Lgs. 124/2004 – Artt. 30 e 38 D.Lgs. 81/2015 – Art. 2 D.Lgs. 74/2000 – Direttiva 2006/112/CE – Art. 75 e ss. D.Lgs. 276/2003 – Art. 3 L. 199/2016 – Art. 34-bis D.Lgs. 159/2011 – Circ. INL nn. 4, 9 e 10/2018 – Circ. INL n. 5/2019 – Note INL nn. 3861/2019 e 1981/2020 – Circ. Agenzia delle Entrate n. 22/E/2015 – Interpello Agenzia delle Entrate n. 385/2019 – Circ. Inps n. 106/2012 – Cass. Civ., sez. Tributaria, sent. nn. 20591/2024 e 14990/2026 – Cass. Civ., sez. Lavoro, sent. n. 18455/2023 e ord. n. 16153/2025 – Cass. Pen., sent. n. 16302/2022 – Regolamento (UE) n. 2021/2115, artt. 14 e 89 – Regolamento (UE) n. 2116/2021 artt. 87 e 88 – D.I. 664304/2022 – Circ. AGEA nn. 51545/2025 e 67596/2026
Appalto e somministrazione di manodopera: distinzione
Un contratto di appalto di opere o servizi si distingue dalla somministrazione di manodopera. Conoscere il D.Lgs. 276/2003 (art. 29), noto come Riforma Biagi, è fondamentale per non incorrere in errori. Ci sono diversi requisiti sostanziali che devono essere verificati perché, durante i controlli delle autorità competenti, non si corra il rischio di vedere riqualificato un contratto di appalto di opere o servizi in somministrazione illecita di manodopera.
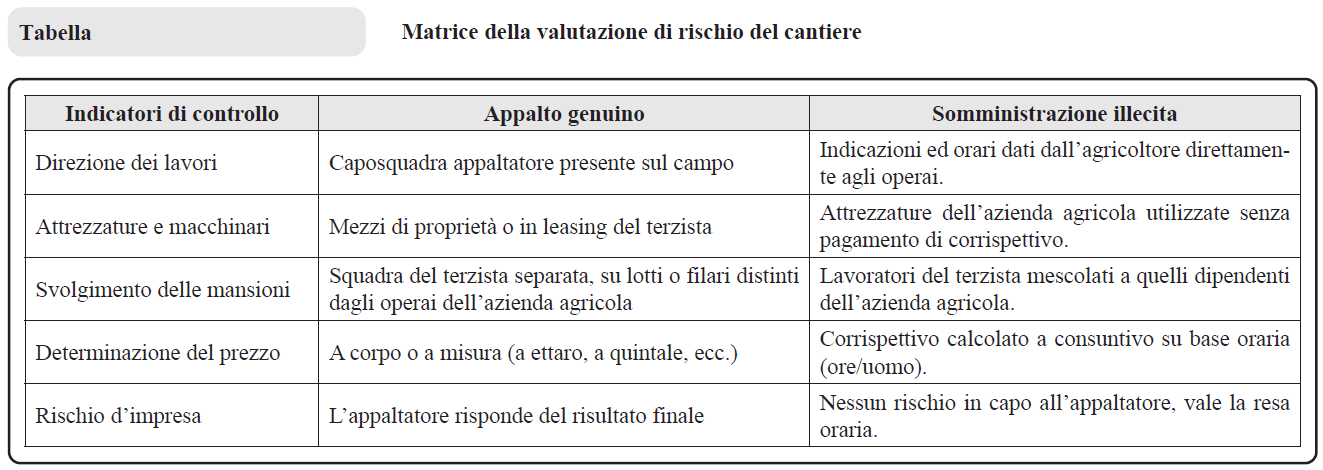
Da un lato l’impresa terzista, ovvero l’appaltatore, deve disporre di un’effettiva e autonoma struttura amministrativa, deve avere i capitali e i beni strumentali che servono per l’esecuzione del servizio e dall’altro deve assumere il rischio d’impresa. L’appaltatore, quindi, deve farsi carico del rischio economico dell’inadempimento o dell’inesatta esecuzione della prestazione.
Non meno importante: la direzione del personale deve essere in capo al terzista, ciò significa che è il caposquadra o il preposto dell’appaltatore che definisce la scansione dei compiti, decide i turni, controlla che le operazioni siano portate a termine in modo corretto.
Confini dei poteri spettanti al committente
Nel 2025, con l’ordinanza n. 16153, la Corte di Cassazione (sezione Lavoro) ha contribuito a fare chiarezza. Secondo l’ordinanza, l’appalto resta genuino anche nel caso in cui l’operaio dell’appaltatore lavori sui campi del committente o utilizzando strumentazioni tecnologiche o aziendali dell’impresa agricola. Spesso, infatti, l’azienda agricola committente ha impianti fissi complessi, linee di cernita automatiche o macchinari specifici per il campo. Il terzista deve apportare però il know-how organizzativo, la gestione della squadra e deve assumersi la responsabilità del risultato.
Ciò che fa crollare la genuinità dell’appalto è il fatto che l’imprenditore agricolo diriga gli operai del terzista. La Cassazione spiega che il committente può legittimamente impartire istruzioni di carattere generale per coordinare il servizio con le proprie esigenze aziendali e verificare il risultato finale, purché ciò non si traduca in ordini diretti sulle modalità di lavoro ai singoli operai.
Condizionalità sociale
La Condizionalità Sociale, introdotta con la programmazione PAC (Politica Agricola Comune) 2023-2027 e con i Regolamenti (UE) nn. 2115 e 2116/2026, subordina l’erogazione dei fondi europei al rispetto delle norme in materia di lavoro, salute e sicurezza.
Si applicano decurtazioni e revoche di contributi spettanti alle imprese agricole (sia pagamenti diretti sia misure di Sviluppo Rurale a superficie), in caso di violazioni giuslavoristiche. Inoltre, l’azienda agricola rischia di non poter accedere a nuovi bandi CSR regionali.
Nel 2026 la Condizionalità Sociale ha preso vigore ed è diventata pienamente operativa con le sanzioni, grazie all’interoperabilità informatica fra le banche dati degli organi ispettivi e degli Organismi Pagatori.
Conseguenze economiche e fiscali della riqualificazione
Indetraibilità dell’Iva
In caso di riqualificazione dell’appalto agricolo in somministrazione illecita di manodopera da parte degli organi di vigilanza che accertano che l’appalto non era genuino, la posizione Iva del committente, imprenditore agricolo, cambia completamente.
Le fatture emesse dal terzista, con Iva ordinaria al 22%, sono considerate fatture “per operazioni soggettivamente inesistenti”. In più, poiché nella somministrazione di manodopera, il riaddebito di stipendi e contributi è escluso dalla base imponibile Iva, l’imposta applicata sul costo del lavoro è non dovuta.
L’Iva detratta dall’azienda agricola è disconosciuta, diventa indetraibile e l’Agenzia delle Entrate pretende la restituzione integrale, con gli interessi del caso. L’imprenditore si troverà anche a pagare le sanzioni amministrative.
Argine della neutralità dell’Iva
Il principio di neutralità dell’Iva (Direttiva 2006/112/CE) fornisce all’imprenditore agricolo un importante argine, nel caso in cui l’appalto sia riqualificato ma non si tratti di operazione fraudolenta, ci sia cioè la buona fede. L’Iva addebitata in fattura dal terzista è stata regolarmente versata all’Erario.
In questo caso, dopo aver acquisito le ricevute dei versamenti dall’appaltatore, una volta definito l’accertamento e per evitare il doppio incasso dell’Iva da parte dell’Erario, l’imprenditore agricolo ha diritto a chiedere al terzista la restituzione dell’Iva, che aveva a suo tempo pagato.
Il terzista poi presenta domanda di rimborso all’Agenzia delle Entrate, entro 2 anni dall’avvenuta restituzione all’imprenditore agricolo (art. 30-ter, c. 2 D.P.R. 633/1972).
Impatti su Irap
La determinazione del reddito d’impresa, in caso di riqualificazione di un contratto d’appalto, cambia e si ha un effetto immediato sulla posizione fiscale dell’azienda agricola committente. L’Irap colpisce il valore della produzione netta generato dall’attività agricola organizzata.
Il disconoscimento della fattura per servizi (si trattava in realtà di somministrazione di manodopera) porta a una riqualificazione del costo come costo del personale. Il costo che era stato precedentemente scaricato è disconosciuto e la base imponibile Irap dell’azienda agricola sale.
L’Agenzia delle Entrate recupera l’imposta non versata e applica sanzioni e interessi.
Impatti su Irpef/Ires
C’è un impatto diretto sulle imposte sui redditi: Irpef per le ditte individuali e le società di persone, Ires per le società di capitali e le Cooperative.
Con la riqualificazione, la spesa per acquisto di servizi che era un costo deducibile dal reddito complessivo, sempre che siano rispettati i principi di competenza e inerenza, viene disconosciuta dall’Agenzia delle Entrate. Si procede quindi al ricalcolo del reddito netto d’impresa e al recupero a tassazione dell’intero costo portato indebitamente in diminuzione del reddito.
Oltre alla liquidazione di Irpef/Ires maggiorate si applicano sanzioni amministrative per infedele dichiarazione e interessi.
Ritenute Irpef, la posizione di sostituto d’imposta
Quando l’appalto è riqualificato, l’imprenditore agricolo committente risulta datore di lavoro effettivo e quindi diventa il sostituto d’imposta tenuto agli obblighi di rivalsa e versamento delle ritenute Irpef sulle retribuzioni dei lavoratori.
Se le ritenute non sono state versate, l’Agenzia delle Entrate chiede all’azienda agricola il recupero, applicando sanzione amministrativa e interessi di mora.
Opera, comunque, il divieto di doppia imposizione, nel caso in cui i lavoratori abbiano regolato la propria posizione fiscale. L’Erario non può pretendere due volte la quota capitale dell’Irpef. Restano però le sanzioni per l’omessa ritenuta e gli interessi.
Previdenza e assistenza obbligatoria, il fronte Inps e Inail
Per l’impresa agricola committente, essere qualificato come datore di lavoro di fatto degli operai, in seguito a un controllo degli organi di vigilanza, ha una conseguenza immediata sul fronte Inps e Inail. Le denunce retributive e contributive eventualmente inviate dal terzista, che si credeva appaltatore, sono annullate e stornate.
L’Inps ridetermina i contributi datoriali dovuti sulla base delle giornate svolte e applicando le aliquote e i contratti collettivi provinciali di riferimento, e chiede l’eventuale integrazione del versamento all’azienda agricola, tenendo conto, se c’è stata, della contribuzione del terzista.
L’azienda agricola si trova anche a non aver adempiuto all’obbligo di inviare i flussi UniEmens-PosAgri per i lavoratori e dovrà affrontare anche le sanzioni e la probabile revoca dei benefici contributivi e DURC.
Moltiplicatore di rischio: la condizionalità sociale PAC
Rischio del blocco o della decurtazione dei contributi PAC
Con la riqualificazione di un appalto di servizi agricoli in somministrazione illecita di manodopera si genera un effetto domino sui finanziamenti comunitari. I tagli si ripercuotono su entrambi i pilastri PAC, sia i pagamenti a ettaro del Primo Pilastro, sia i sostegni a superficie dello Sviluppo Rurale del Secondo Pilastro. Inoltre, è precluso l’accesso a nuovi bandi e alle misure d’investimento del CSR.
Le decurtazioni dei contributi PAC variano dal 2,5% al 10% degli aiuti spettanti ma possono arrivare anche al 100%, in caso di inosservanze gravi, reiterate o intenzionali.
Con l’interoperabilità fra banche dati, a seguito di un verbale ispettivo che porti a contestazioni di intermediazione illecita e sfruttamento del lavoro, con sequestro preventivo dell’azienda, è prevista la sospensione immediata di tutti i benefici PAC, prima della conclusione del giudizio.
L’unica deroga al blocco della liquidazione è l’ammissione dell’impresa al controllo giudiziario o la nomina di un amministratore giudiziario per la continuità aziendale.
Strategie di difesa in contenzioso: limitare i danni
Fronte fiscale (Ires, Irap e Iva)
La riqualificazione da contratto d’appalto a somministrazione di manodopera non azzera il costo del lavoro sostenuto.
Eccepire in ricorso la deducibilità ai fini Ires del costo reale (art. 14 L. 537/1993). Ove non si ottenga l’annullamento dell’accertamento, ai fini Irap chiedere il ricalcolo applicando le deduzioni per lavoro agricolo.
Eccepire la buona fede contro le sanzioni (art. 6 D.Lgs. 472/1997) e attivare la neutralità Iva.
Fronte previdenziale (Inps/Inail)
Impugnare l’avviso di addebito Inps esigendo la detrazione dal debito di tutti i contributi già versati dal terzista.
Dimostrare la tracciabilità delle presenze in campo, per riqualificare il prelievo da evasione a semplice omissione contributiva, riducendo così sanzioni e interessi (art. 116 L. 388/2000).
Fronte PAC, la Condizionalità Sociale
Degradare l’infrazione da “intenzionale” a “colposa” dimostrando la diligenza organizzativa. In questo modo si riduce il taglio dei contributi PAC dal 100% alla fascia 2,5%-5%.
In caso di contestazioni per caporalato, con sequestro, chiedere il Controllo Giudiziario per sbloccare i pagamenti congelati da AGEA.
Check-list per la blindatura di un contratto d’appalto di servizi agricoli
Due diligence e qualificazione dell’appaltatore: chiedere prima della firma DURC, visura CCIAA con ATECO “conto terzi”, copia dell’ultimo bilancio d’esercizio e DURF. Serve ad accertare solidità e organizzazione del fornitore.
Redazione contratto d’appalto genuino: specificare nel contratto l’opera o il servizio complesso, pattuendo un corrispettivo a corpo o a misura, escludendo espressamente la fatturazione a ore o la mera messa a disposizione di manodopera.
Clausole di garanzia e manleva contributiva: inserire in contratto l’obbligo per l’appaltatore di allegare ad ogni fattura i flussi UniEmens-PosAgri e i modelli F24 quietanzati relativi alla manodopera impiegata, subordinando alla consegna, il pagamento del saldo fattura.
Autonomia dei mezzi, nolo a freddo e rischio d’impresa: dichiarare in contratto che l’appaltatore impiega macchinari e/o attrezzature proprie e assume in via esclusiva il rischio economico dell’esecuzione, la direzione dei lavori e l’organizzazione del servizio. Nel caso di impiego di attrezzature dell’azienda agricola, formalizzare un contratto autonomo di noleggio a freddo, a mercato, con relativo allegato economico e fatturazione distinta. Da evitare qualsiasi concessione a titolo gratuito.
Gestione della sicurezza e DUVRI: redigere il DUVRI o attestare l’assenza di interferenze e quantificare i costi della sicurezza. Formalizzare la reciproca autonomia gestionale dei datori di lavoro in materia di prevenzione infortuni. Ciò è fondamentale anche per evitare ripercussioni sulla Condizionalità Sociale PAC.
Certificazione dell’appalto, scudo reale o costo superfluo?
Le parti possono valutare di sottoporre il contratto d’appalto a verifica preventiva delle Commissioni istituite presso Enti Bilaterali, ITL o Università. L’atto produce effetti verso terzi ed enti previdenziali, precludendo contestazioni sulla qualificazione d’origine del contratto.
Attenzione però: la procedura ha un costo che potrebbe non essere giustificato nel caso di lavorazioni stagionali, frazionate o di modesto importo.
La Certificazione non è efficace nel 100% dei casi. Come ribadito dalla giurisprudenza anche di recente, l’efficacia protettiva decade se l’Ispettorato del Lavoro accerta che il cantiere è stato gestito diversamente da quanto descritto nelle clausole certificate e se la Commissione certificatrice dovesse risultare priva dei requisiti e delle competenze normativamente previste.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing