


Temi professionali
05 Ottobre 2026
Incompatibilità del dottore commercialista ed esperto contabile: nuove linee guida
Condividi:


Cosa affronteremo in questo articolo:
- Disciplina dell’incompatibilità del dottore commercialista ed esperto contabile
- 17 casistiche elaborate dalle linee guida
- Ipotesi di esonero dalla incompatibilità (Par. 5 Note interpretative)
- Disciplina transitoria relativa alla incompatibilità della società di servizi
- Disciplina transitoria
- Scarica l’articolo in PDF
La disciplina dell’incompatibilità con l’esercizio della professione di dottore commercialista ed esperto contabile è disposta dall’art. 4 D.Lgs. 28.06.2005, n. 139. Il principio generale è che l’incompatibilità sussiste solo rispetto all’esercizio concreto e fattuale dell’attività vietata (anche se non abituale o non prevalente), non per la mera titolarità di una qualifica o per la sola iscrizione a un albo. L’attività vietata più eclatante è quella di impresa.
La norma è molto scarna per cui la stessa viene integrata dalle periodiche Note Interpretative del CNDCEC (Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili). Le ultime note interpretative risalivano al 2012. In data 13.01.2026, il CNDCEC ha pubblicato l’informativa n. 5 con cui ha reso noto che, il 18.12.2025 ha approvato il documento “Note interpretative sulla disciplina delle incompatibilità ex art. 4 D.Lgs. 139/2005”, elaborato dalla Commissione di studio “Deontologia” nell’ambito dell’Area di delega “Compensi professionali e deontologia”.
Riferimenti normativi: Art. 4 D.Lgs. 28.06.2005, n. 139
Disciplina dell’incompatibilità del dottore commercialista ed esperto contabile
Norma (art. 4 D.Lgs. 139/2005)
Ipotesi di incompatibilità espresse
- Professione di notaio.
- Professione di giornalista professionista.
- Attività di impresa, in nome proprio o altrui e, per proprio conto, di produzione di beni o servizi, intermediaria nella circolazione di beni o servizi, tra cui ogni tipologia di mediatore, di trasporto o spedizione, bancarie, assicurative o agricole, ovvero ausiliarie delle precedenti.
- Attività di appaltatore di servizio pubblico.
- Concessionario della riscossione di tributi.
- Attività di promotore finanziario.
- L’iscrizione nell’Albo non è consentita a tutti i soggetti ai quali, secondo gli ordinamenti loro applicabili, è vietato l’esercizio della libera professione (esempio: il dipendente pubblico a tempo pieno, salvo eccezioni).
Ipotesi di esclusione
L’incompatibilità è esclusa qualora l’attività, svolta per conto proprio:
- è diretta alla gestione patrimoniale, ad attività di mero godimento o conservative (ad esempio: società di locazione immobiliare e liquidity company);
- in presenza di società di servizi strumentali o ausiliari all’esercizio della professione. Le note interpretative del consiglio nazionale prevedono la soglia del 20% rispetto al reddito complessivo (professionale + CED).
L’incompatibilità è, altresì, esclusa qualora il professionista rivesta la carica di amministratore sulla base di uno specifico incarico professionale e per il perseguimento dell’interesse di colui che conferisce l’incarico. L’incarico di amministratore rientra tra le attività tipiche del commercialista.
Note interpretative diramate dal CNDCEC
Non sono leggi dello Stato ma di atti di indirizzo e di autoregolamentazione interna alla categoria.
Le principali funzioni sono:
- perseguire l’uniformità applicativa sul territorio nazionale;
- chiarire norme di stretta interpretazione;
- definire fattispecie complesse e “zone grigie”.
17 casistiche elaborate dalle linee guida
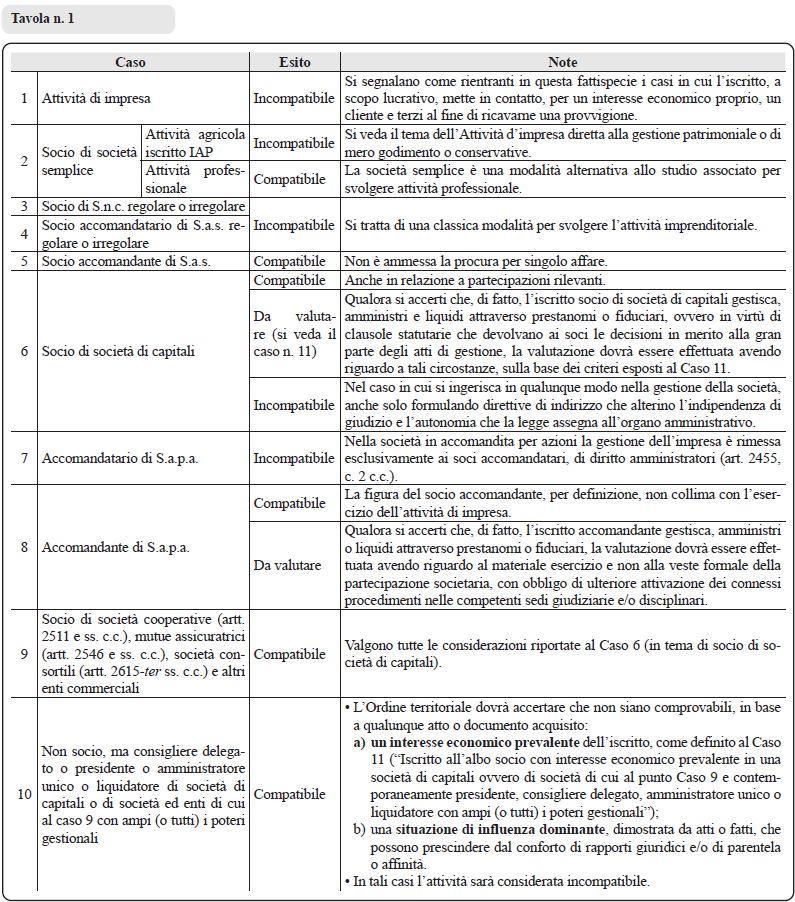
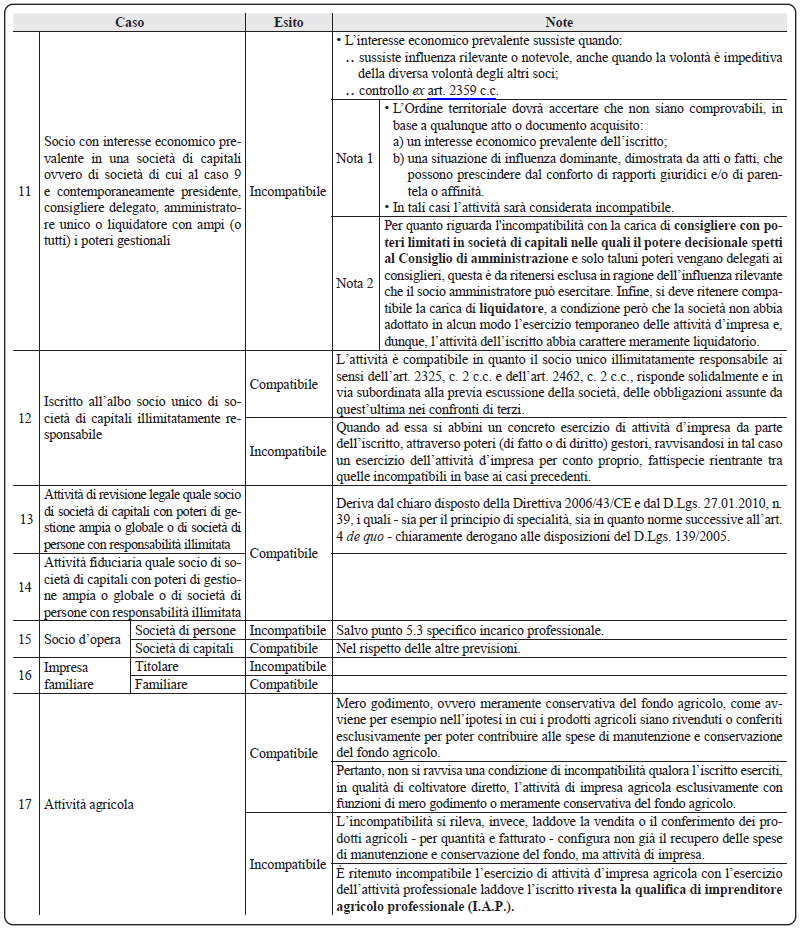
Le Note interpretative sulla disciplina delle incompatibilità ex art. 4 D.Lgs. 139/2005 diramate il 13.01.2026 contemplano 17 casistiche tipiche che erano presenti anche nella precedente versione del 2012 ma che vengono qui aggiornate.
Ipotesi di esonero dalla incompatibilità (Par. 5 Note interpretative)
Dall’esame svolto emerge che il professionista risulterebbe particolarmente limitato nella gestione di una società immobiliare (che non si configuri come una immobiliare di gestione) o di una società di servizi. In altre parole, alla luce dell’analisi condotta, l’iscritto non potrebbe essere socio unico e amministratore delegato di una S.r.l. che svolge attività immobiliare (di costruzione) o di centro servizi per lo studio in quanto si tratterebbe di una attività di impresa.
Le Note interpretative prevedono delle specifiche previsioni derogatorie.
Esclusione normativa (art. 4, c. 2 D.Lgs. 139/2005)
L’incompatibilità è esclusa qualora l’attività, svolta per conto proprio, è diretta alla gestione patrimoniale, ad attività di mero godimento o conservative, nonché in presenza di società di servizi strumentali o ausiliari all’esercizio della professione, ovvero qualora il professionista rivesta la carica di amministratore sulla base di uno specifico incarico professionale e per il perseguimento dell’interesse di colui che conferisce l’incarico.
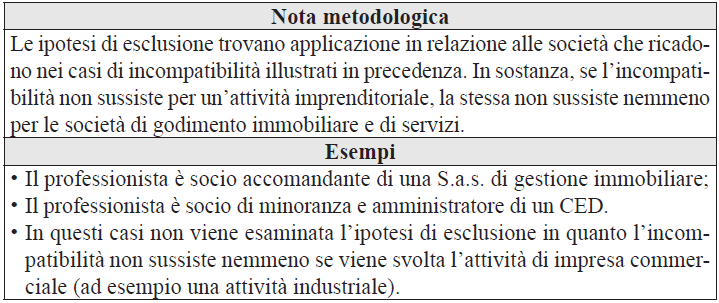
5.1 Attività d’impresa diretta alla gestione patrimoniale o di mero godimento o conservativa
L’attività è compatibile se volta alla gestione patrimoniale immobiliare e mobiliare di pura gestione. Non è ammessa la compravendita di immobili, la costruzione, attività di B&B o di affitta camere. In sostanza, in relazione alla gestione immobiliare, il professionista può svolgere una attività di locazione immobiliare, di gestione di terreni senza essere IAP. In relazione alla gestione mobiliare, il professionista può svolgere, ad esempio, attività di gestione di liquidità, in forma individuale o societaria, sia statica che dinamica (es. liquidity company).
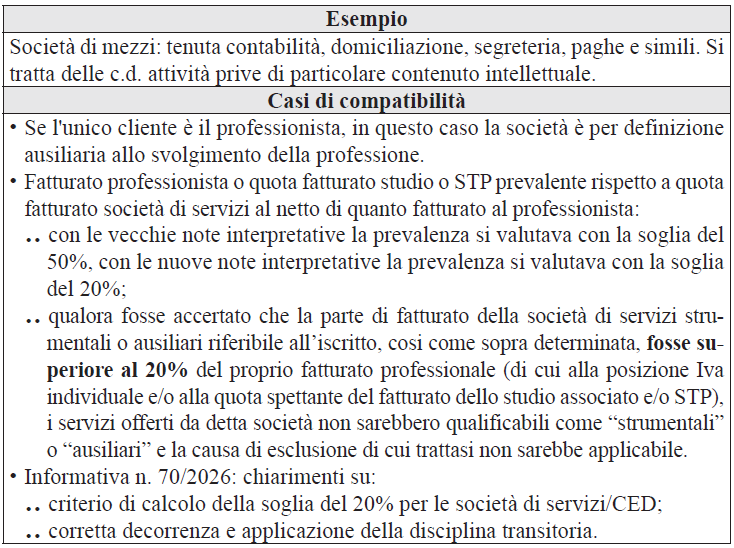
5.2 Attività d’impresa riguardante società di servizi strumentali o ausiliari all’esercizio della professione
5.3 Qualora il professionista rivesta la carica di amministratore sulla base di uno specifico incarico professionale e per il perseguimento dell’interesse di colui che conferisce l’incarico
L’assunzione di incarichi di amministrazione rientra tra le attività tipiche del dottore commercialista.
Il discrimine tra attività consentita e vietata, quindi, è stato ricondotto al concetto di amministrazione su mandato ricevuto dal cliente in considerazione della propria specifica competenza professionale, in contrapposizione con l’amministrazione di società svolta a soli fini imprenditoriali per soddisfare un interesse imprenditoriale proprio.
Utili elementi probatori per giustificare il mandato:
- mandato specifico scritto conferito dal cliente;
- mandato fiduciario con data certa;
- parcellazione dei compensi;
- mancata attribuzione di utili o dividendi (o rinuncia agli stessi) o loro assegnazione in misura non significativa e materiale per i fini sopra esposti;
- assenza di un reale o concreto interesse imprenditoriale dell’iscritto;
- partecipazione in misura del tutto irrilevante al capitale della società;
- situazioni temporanee di estrema urgenza e impossibilità ad agire diversamente in assenza dei criteri sopra esposti, come nelle ipotesi di successione, eredità, donazioni, divorzi e simili. Si intende come situazione temporanea un periodo non superiore a 3 anni.
Disciplina transitoria relativa alla incompatibilità della società di servizi
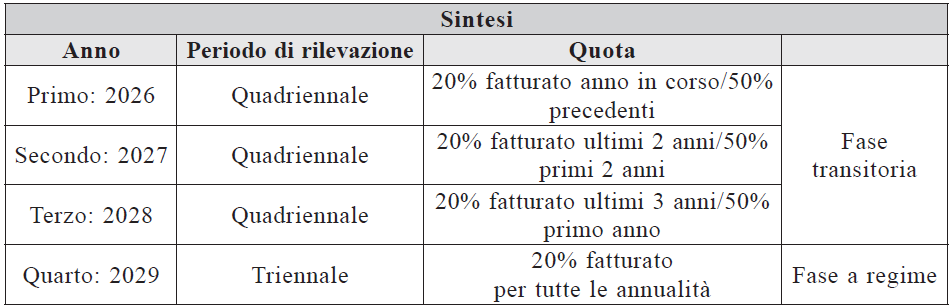
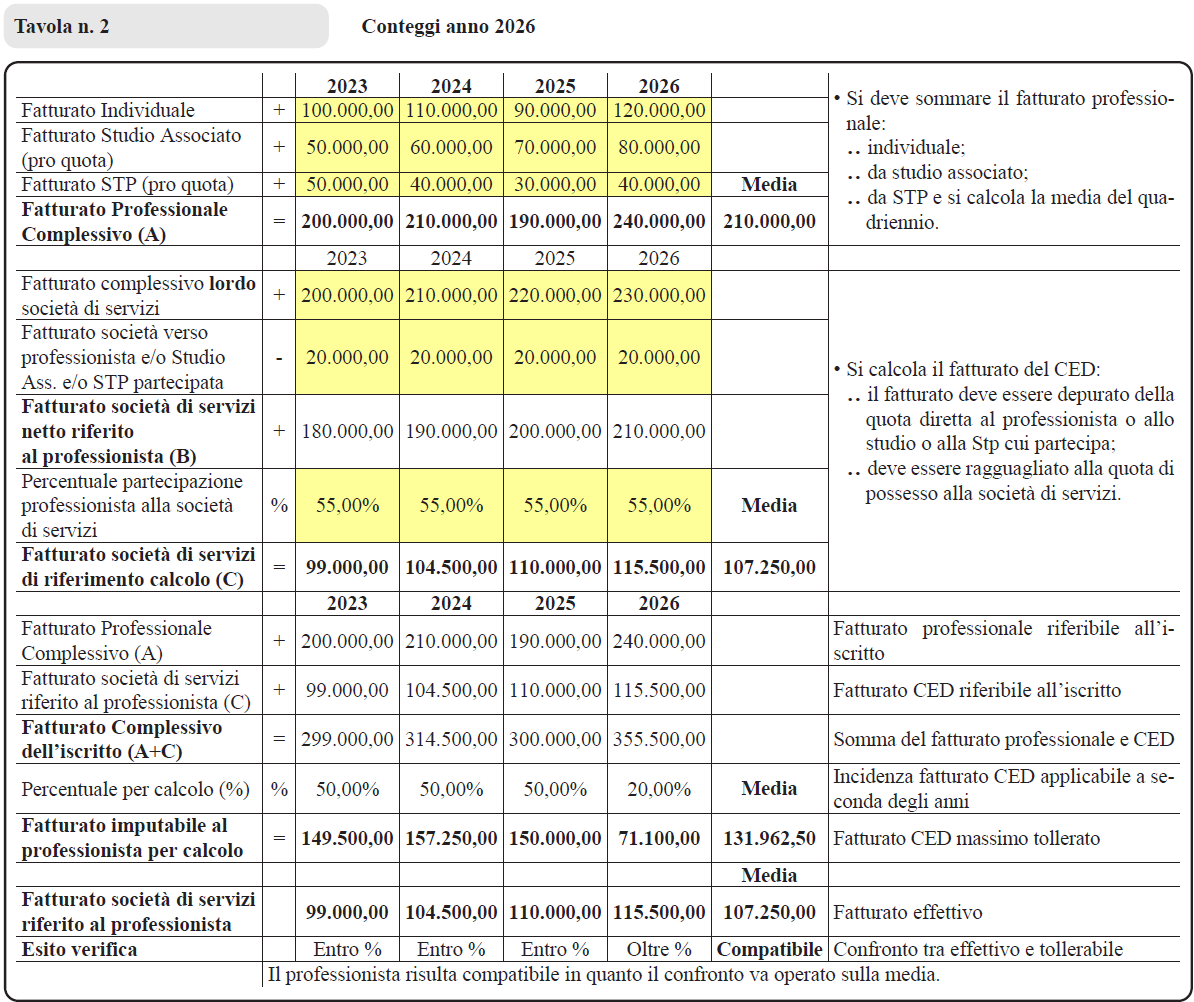
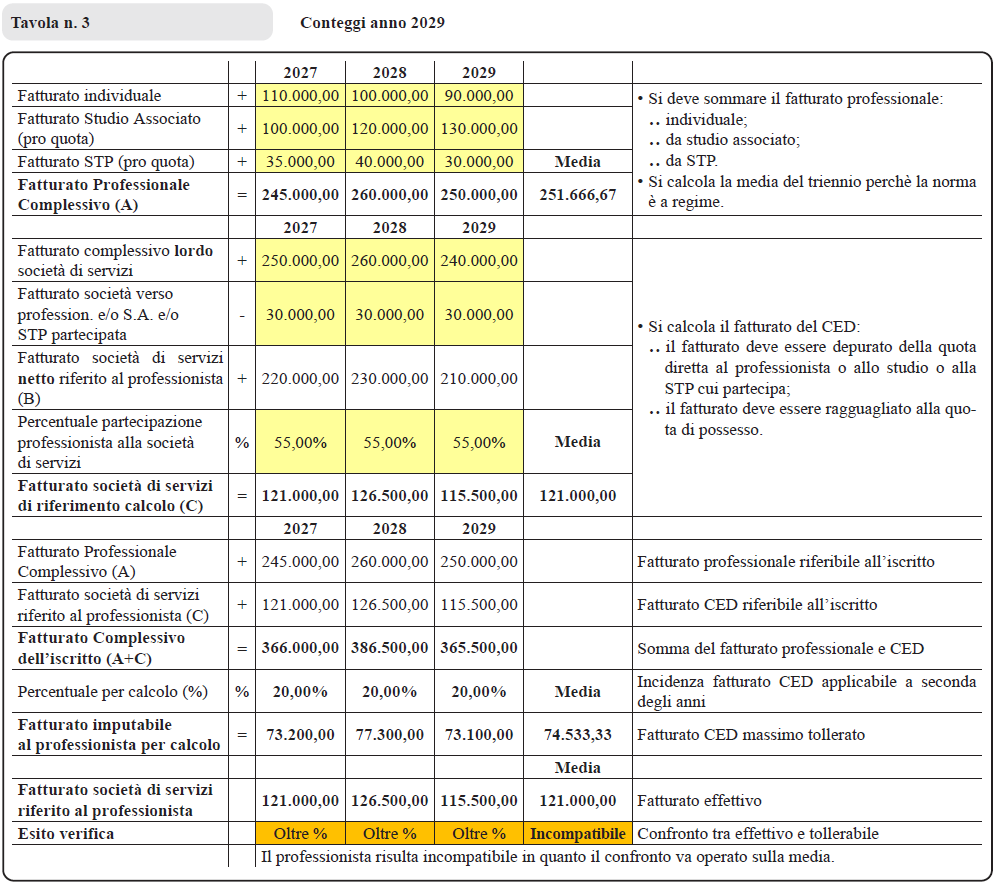
Come si è avuto modo di illustrare, a partire dal 2026 la soglia per valutare la prevalenza del fatturato professionale rispetto a quello del CED è scesa dal 50% al 20%. Ciò rende più difficile inserire l’attività di servizi nell’alveo delle attività ausiliarie all’esercizio della professione. L’Informativa n. 72/2026 è corredata di un foglio elettronico che propone degli esempi di calcolo della disciplina transitoria, che qui proponiamo per l’anno 2026 e l’anno 2029.
Disciplina transitoria
In relazione alla società di servizi la soglia del 20% entrerà in vigore gradualmente a partire dal 2026. A partire dal 2026 verranno considerati 4 anni invece dei 5 previsti precedentemente ed invece dei 3 previsti a regime.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing