


Contributi e agevolazioni
08 Ottobre 2026
Prenotazione e conferma dell’iperammortamento
Condividi:


Per beneficiare dell’iperammortamento 2026, le imprese che intendono effettuare gli investimenti devono predisporre specifiche comunicazioni tramite la piattaforma del GSE accessibile dall’Area clienti. Il termine di 60 giorni per la comunicazione di conferma decorre dalla data di notifica GSE dell’esito positivo relativo alla singola comunicazione preventiva. Le aziende che hanno trasmesso la comunicazione preventiva devono verificare la data di notifica ricevuta per ciascuna pratica.
Accesso alla misura
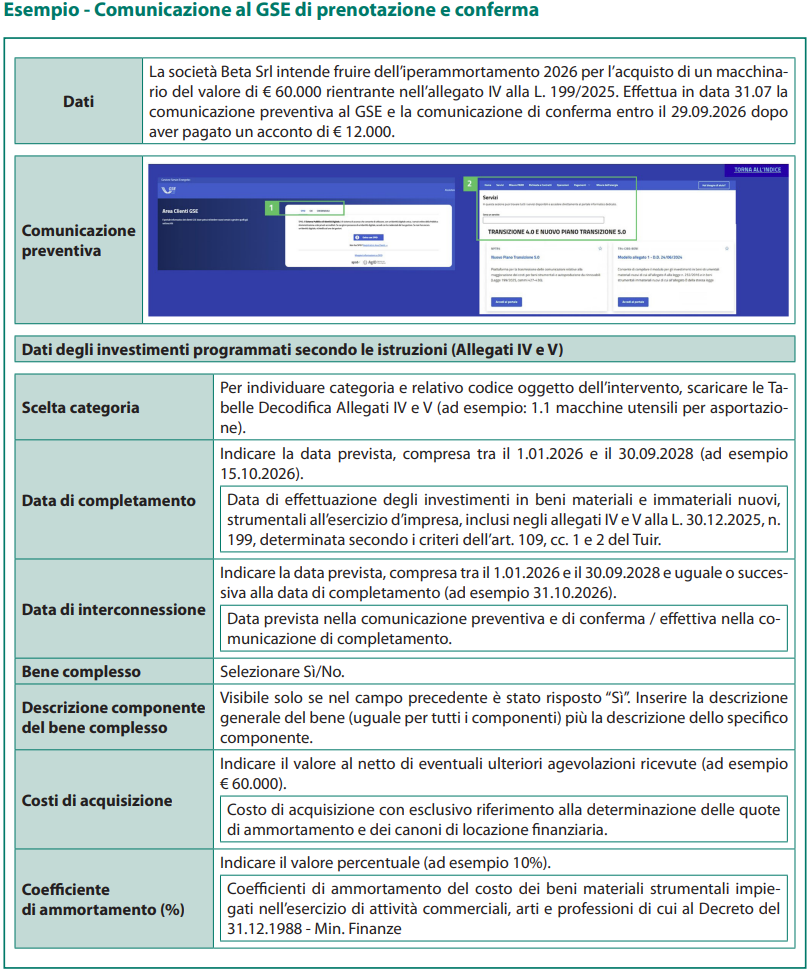
La procedura di accesso alla misura prevede 3 fasi attivate tramite il portale “Nuovo Piano Transizione 5.0” NPTR5, accessibile collegandosi all’Area clienti del GSE con invio della comunicazione preventiva, di conferma e di completamento.
La maggiorazione del beneficio è riconosciuta a decorrere dal periodo d’imposta in cui viene inviata la comunicazione di completamento, subordinatamente all’esito positivo della verifica da parte del GSE.
È previsto, inoltre, l’invio di ulteriori comunicazioni periodiche annuali, a gennaio e a giugno, attraverso le quali le imprese dovranno fornire informazioni relative alla previsione di utilizzo del beneficio, al piano di ammortamento e alle quote relative all’incentivo imputate in ciascun esercizio.
Comunicazione preventiva (Decreto MIMIT 10.06.2026)
Per ciascuna struttura produttiva, l’impresa trasmette una o più comunicazioni preventive contenenti i dati identificativi dell’azienda, la tipologia e l’ammontare degli investimenti previsti.
Per ogni bene, devono essere indicati la data di completamento, determinata secondo i criteri del Tuir per i beni di cui agli Allegati IV e V, ovvero la data di fine lavori per gli impianti FER (Fonti Energetiche Rinnovabili), il coefficiente di ammortamento fiscale, la data prevista di interconnessione per i beni materiali e immateriali 4.0 o, nel caso degli impianti FER, la data prevista di entrata in esercizio.
Comunicazione di conferma (Decreto MIMIT 20.07.2026)
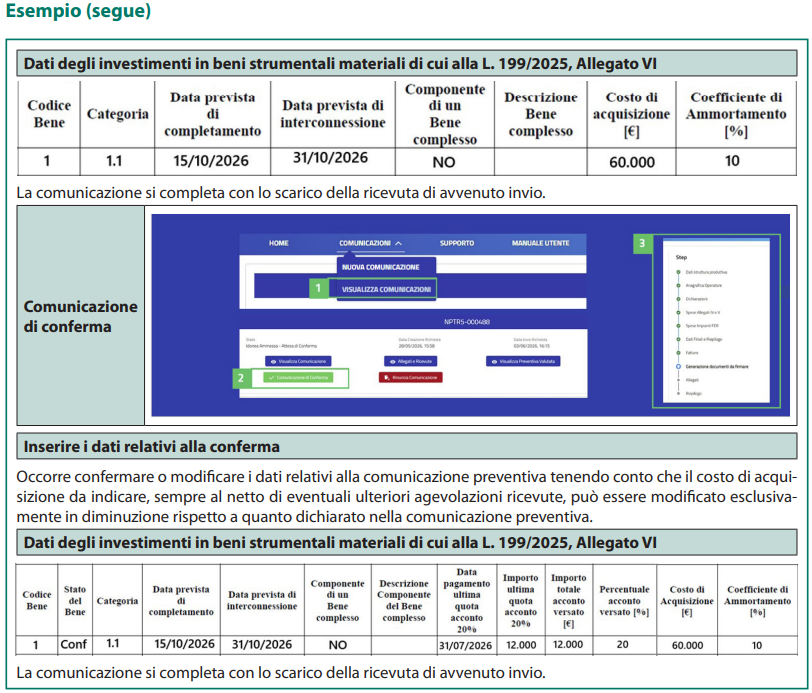
Entro 60 giorni dalla ricezione dell’esito positivo della comunicazione preventiva da parte del GSE, l’impresa trasmette la comunicazione di conferma. In tale fase, l’impresa è tenuta a dichiarare lo stato di ciascun bene precedentemente comunicato, indicando se l’investimento risulta confermato ovvero decaduto.
Per ciascun bene confermato è necessario ribadire o, eventualmente, aggiornare la data di completamento dell’investimento, la data di interconnessione o di entrata in esercizio, nonché il coefficiente di ammortamento. Non è consentito l’inserimento di beni non indicati in fase preventiva; è invece ammessa la variazione del costo di acquisizione esclusivamente in diminuzione rispetto all’importo inizialmente dichiarato.
La comunicazione di conferma inoltre è finalizzata ad attestare l’effettivo avvio dell’investimento mediante il versamento di un acconto pari ad almeno il 20% del costo di acquisizione di ciascun bene. Per i beni acquisiti in leasing, tale requisito si considera soddisfatto con la stipula del contratto di locazione finanziaria e con l’impegno assunto dalla società concedente nei confronti del fornitore, formalizzato attraverso la sottoscrizione dell’ordine di acquisto.
A tal fine, l’impresa è tenuta a indicare la data e l’importo del pagamento relativo all’ultima quota dell’acconto necessaria a raggiungere almeno il 20% del costo di acquisizione di ciascun bene, nonché i dati identificativi delle fatture relative ai costi agevolabili, a supporto dei suddetti pagamenti.
Comunicazione di completamento (in attesa di decreto)
Una volta conclusi gli investimenti, intesi come avvenuta interconnessione per i beni 4.0 ovvero come entrata in funzione degli impianti FER, l’impresa è tenuta a trasmettere una o più comunicazioni di completamento, riferite a singoli beni o a gruppi di beni già oggetto della comunicazione di conferma.
Per ogni bene devono essere indicati la data di completamento, il coefficiente di ammortamento fiscale e la data di interconnessione o entrata in esercizio (nel caso di impianti FER). Il costo di acquisizione finale di ciascun bene può variare rispetto alle fasi precedenti, ma esclusivamente in diminuzione. In questa fase, inoltre, l’impresa autodichiara il possesso della perizia di interconnessione dei beni e della certificazione contabile.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing