


Enti del Terzo Settore
15 Ottobre 2026
Scelta del soggetto giuridico per le attività promosse dalla Chiesa
Condividi:


Introduzione
La piena entrata in vigore della Riforma del Terzo Settore sta avendo come effetto anche l’emergere di una vivace riflessione nelle comunità ecclesiali in ordine al “tipo” di soggetto giuridico attraverso cui gestire sia nuove attività, sia quelle che sono già in essere. Il soggetto di per sé vocato a questo servizio è l’ente ecclesiastico civilmente riconosciuto che tanto il Concordato del 1929, quanto l’Accordo di Revisione del Concordato Lateranense del 1984, hanno puntualmente disciplinato sulla base di 3 punti fermi:
a) è un soggetto proprio dell’ordinamento canonico, e contemporaneamente;
b) è soggetto riconosciuto dall’ordinamento italiano, evitando così la necessità di una duplicazione soggettiva;
c) è necessario che svolga almeno una attività di religione o culto, a norma dell’art. 16, lett. a) L. 222/1985 “Legge sugli enti e beni ecclesiastici”, e può comunque svolgere qualsiasi altra attività.
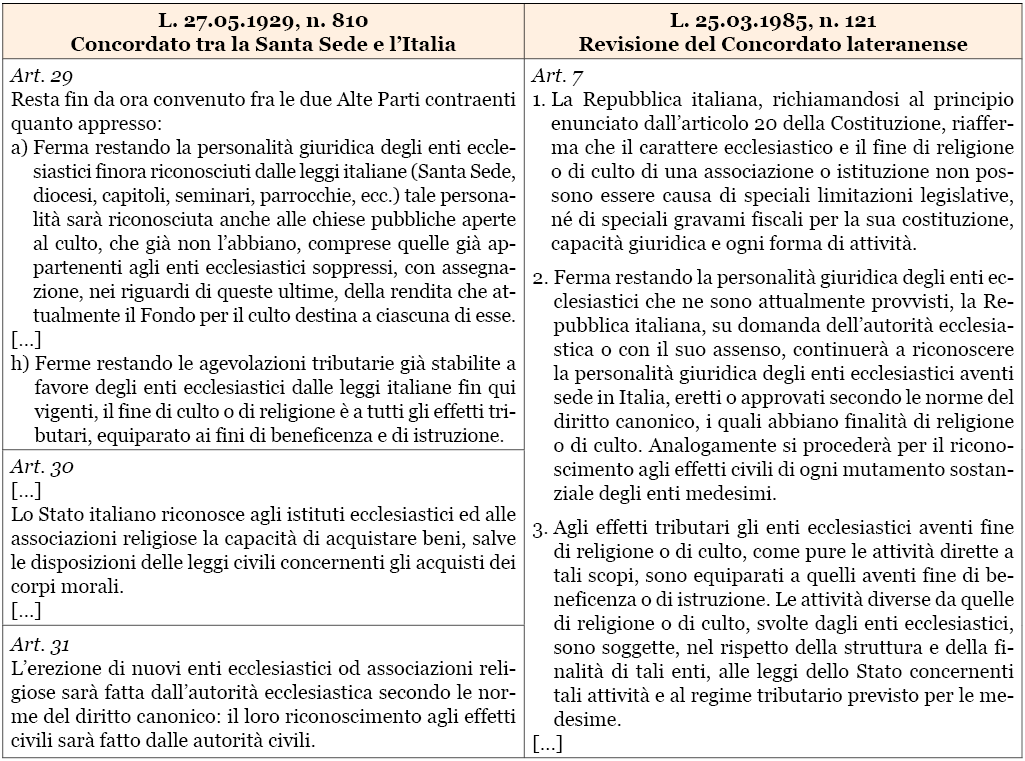
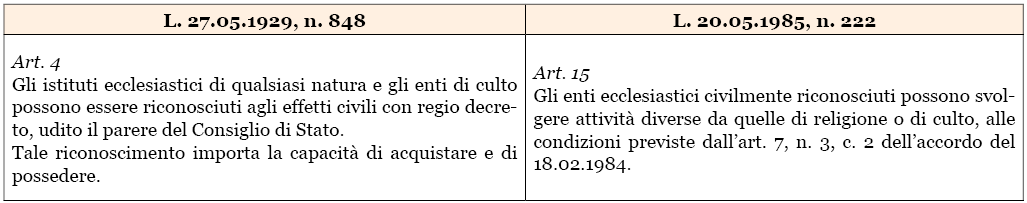
Se, come detto, l’ente ecclesiastico è il soggetto a disposizione delle comunità ecclesiali per svolgere le proprie attività e possedere i rispettivi patrimoni, ciò non impedisce alla Chiesa di avvalersi anche dei soggetti provenienti non dall’ordinamento canonico ma da quello civile.
Così da tempo esistono fondazioni, società di capitali e anche associazioni e cooperative che vedono tra i soci, gli associati o i promotori gli enti ecclesiastici della Chiesa Cattolica.
Diversamente da questi soggetti, l’ente ecclesiastico è caratterizzato dal fatto che la sua struttura organica risponde alla sua precipua finalità ecclesiale: così l’ente parrocchia è strutturato al fine permettere la cura e la crescita della vita cristiana di una comunità presente su un territorio all’interno della Chiesa diocesana; l’istituto di vita consacrata ha una struttura organica funzionale al fine della santificazione dei membri che in esso assumono i voti religiosi; una diocesi presenta una struttura di governo che incarna il ministero del vescovo nella Chiesa locale. Se la struttura organica corrisponde anzitutto al fine religioso dell’ente, occorre anche riconoscere che essa non impedisce una efficiente gestione delle eventuali attività secolari che l’ente ecclesiastico ritenesse di svolgere, come attestato dalla storia delle opere della Chiesa.
La Chiesa e “la necessità” di enti civili
La costituzione di enti civili da parte di realtà ecclesiali è soluzione necessaria ogni qual volta tra le attività che si intendono svolgere non vi sono quelle di “religione o culto” a norma dell’art. 16, lett. a) L. 222/1985: “16. Agli effetti delle leggi civili si considerano comunque: a) attività di religione o di culto quelle dirette all’esercizio del culto e alla cura delle anime, alla formazione del clero e dei religiosi, a scopi missionari, alla catechesi, all’educazione cristiana”. Infatti, l’assenza di almeno una di questa attività impedisce alla Chiesa di ottenere il riconoscimento agli effetti civili di un soggetto costituito a norma dell’ordinamento canonico, dato che il combinato disposto degli artt. 1 e 2
L. 222/1985 esige il cosiddetto fine di religione o culto.
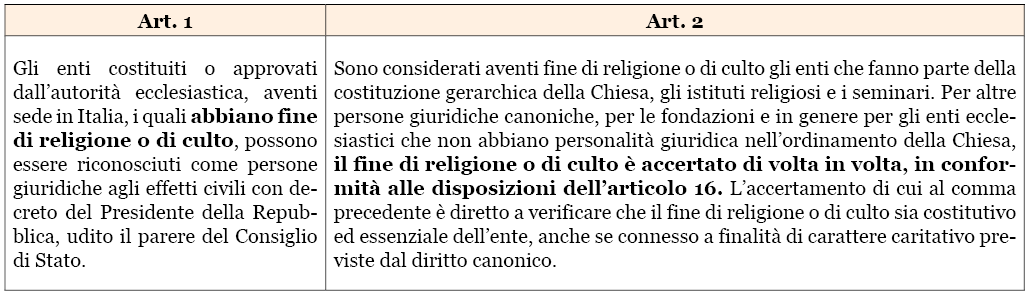
A tal riguardo si segnala che la necessità di un’attività di religione o culto per ottenere la qualifica di ente ecclesiastico civilmente riconosciuta non implica che tale attività sia la principale, intesa in senso quantitativo, considerato che l’ultimo paragrafo dell’art. 2 cit. esige che “il fine di religione o di culto sia costitutivo ed essenziale dell’ente, anche se connesso a finalità di carattere caritativo previste dal diritto canonico”. La questione – delicata – è stata oggetto di un esame congiunto nel 1997 dalla Commissione Paritetica che ha concluso i suoi lavori il 24.02.1997: “Sempre con riferimento alle questioni che sono state proposte va osservato che, ai fini del riconoscimento degli enti ecclesiastici, l’Amministrazione italiana è chiamata, in relazione agli enti di cui all’art. 2, c. 2 L. 222/1985, ad accertare la sussistenza del fine di religione o di culto quale fine costitutivo ed essenziale dell’ente: una verifica che, seppur sprovvista di momenti di vera e propria discrezionalità, può condurre, in talune ipotesi, a valutazioni di qualche complessità in considerazione della difficoltà di stabilire, in presenza di una pluralità di fini perseguiti dall’ente, se quello di religione o di culto è effettivamente il fine costitutivo ed essenziale. Gli enti interessati dovranno produrre per consentire all’Amministrazione italiana di effettuare tale accertamento ogni documento utile (e in primo luogo le norme statutarie ove il diritto canonico ne prescriva il possesso)”.
Un’altra circostanza che non permette alla Chiesa di costituire un ente ecclesiastico civilmente riconosciuto per gestire una o più attività, e dunque occorre volgersi agli enti civili, si verifica quando più soggetti ecclesiali intendono svolgere “assieme” un’opera secolare in quanto l’ordinamento canonico non prevede uno specifico tipo di soggetto in grado di assecondare tale intenzione. Infatti, le associazioni di cui ai cann. 289 ss. sono rivolte ai “fedeli”, persone fisiche, mentre le fondazioni di cui al can. 1303 possono essere utilizzate per gestire opere in “condivisione” ma con una flessibilità piuttosto limitata e con un vincolo concordatario significativo; infatti, a norma dell’art. 12 L. 222/1985 il loro riconoscimento agli effetti civili è condizionato alla “rispondenza alle esigenze religiose della popolazione”. Un caso davvero singolare è previsto dall’art. 21 della medesima legge che, trattando degli Istituti Diocesani per il Sostentamento del Clero, prevede che “Mediante accordo tra i Vescovi interessati, possono essere costituiti Istituti a carattere interdiocesano, equiparati, ai fini delle presenti norme, a quelli diocesani”.
La volontà degli enti ecclesiastici di condividere la gestione di un’opera può, dunque, trovare compimento attraverso la costituzione di un soggetto civile: l’associazione con o senza personalità giuridica, la fondazione (anche di partecipazione), la società.
Vi sono, dunque, i tipi soggettivi per “condividere” la conduzione di un’opera, e lo strumento che assicura un reale concorso nella responsabilità gestoria è anzitutto il “consiglio direttivo”, i cui membri sono indicati/nominati dai soggetti ecclesiali che assumono il ruolo di soci, associati o fondatori (quest’ultimo per le fondazioni). In seconda battura non deve essere trascurato il ruolo dell’assemblea (dei soci, per le società, degli associati per le associazioni) che, seppur non immediatamente coinvolta nell’attività di quotidiana conduzione delle attività, può e deve esprimere le linee guida cui il consiglio direttivo deve attenersi. Ma il “diritto” che “sulla carta” governa gli enti deve poi misurarsi con le relazioni che si instaurano tra i membri dei consigli, tra i soci/associati e tra gli enti ecclesiali che hanno costituito l’ente civile. In altri termini, potrebbe rivelarsi ingenuo confidare che uno statuto ben fatto sia argine sufficiente ed efficace per indurre le persone a rispettarlo nella sostanza, ovvero che:
- l’assemblea svolga in modo condiviso, adeguato ed effettivo il ruolo di dettare le linee guida per le attività;
- il consiglio direttivo assuma in modo condiviso le decisioni operative per condurre le attività;
- il direttore o l’amministratore/consigliere delegato conduca la vita quotidiana dell’ente,
evitando sovrapposizioni e/o espropriazioni insensate o deleghe di competenze tra gli organi.
La Chiesa e gli enti civili strumentali
Una situazione differente da quelle già illustrate si verifica quando un ente civile – anzitutto fondazioni e società di capitali – viene istituito da un singolo ente ecclesiale che intende utilizzarlo come ente strumentale.
In questo caso è pressoché assente la volontà di utilizzare il soggetto civile per condividere tra più soggetti la gestione di un’opera e prevale la volontà del singolo ente ecclesiale di condurre un’attività attraverso un soggetto giuridico diverso da sé.
Le ragioni di questa scelta sono molteplici e non prive di fondamento:
- dedicare un soggetto ad un’opera particolarmente articolata, di dimensioni significative e complessa al fine di riservare ad essa tutte le attenzioni di chi la amministra;
- mantenere distinto il patrimonio dedicato ad un’attività da quello dell’ente ecclesiastico che ne è all’origine;
- godere di agevolazioni – non solo fiscali – non altrimenti riconosciute all’ente ecclesiastico;
- poter più agevolmente trasferire opere economiche articolate, mediante la cessione delle quote della società di capitali o – più complesso – la modifica dello statuto della fondazione;
- ottenere maggiori margini di efficienza – economica, fiscale, finanziaria, del personale – riguardo la produzione di servizi di cui ha necessità (anzitutto) l’ente ecclesiastico che istituisce l’ente strumentale.
Mancando una reale alterità tra i soci/fondatori dell’ente civile – anzitutto il tipo società di capitali, non esclusa la fondazione – le decisioni strategiche formalmente rimangono attribuite dallo statuto all’organo assembleare, ma nei fatti sono assunte da colui che svolge il ruolo di amministratore (talvolta di fatto) nell’ente ecclesiastico che ha costituito l’ente civile strumentale. Di contro, l’organo amministrativo mantiene il proprio ruolo, anche se, come detto, non ha come riferimento effettivo il momento assembleare.
Nonostante alcune torsioni riguardo il funzionamento della struttura e dei ruoli dell’ente strumentale, si deve riconoscere che questa soluzione può rivelarsi utile per gestire in modo efficace attività secolari che vedono la loro origine all’interno della comunità ecclesiale. Nel contempo proprio il fatto dell’indebolimento del ruolo dell’assemblea a favore dell’organo gestionale a causa dell’assenza di una molteplicità di soggetti che intendono cooperare per raggiungere obiettivi comuni raccomanda una grande prudenza al fine di non perdere di vista il bene di una gestione equilibrata.
La Chiesa e l’esigenza di riorganizzare le opere
Come detto la Riforma del Terzo Settore si è rivelata anche per la Chiesa un fattore di spinta a riconsiderare i modelli organizzativi delle proprie attività, sia quelle finora svolte da un ente ecclesiastico civilmente riconosciuto, sia quelle già gestite da enti civili (anche strumentali).
Questo tempo di verifica non può che essere accolto con favore, a condizione – però – che sia condotto con la prudenza data da uno sguardo il più possibile ampio e completo. In questo senso una prospettiva monodimensionale corre il rischio di rendere sterile l’esercizio. È il caso di un discernimento condotto attribuendo un rilievo eccessivo ad alcune dimensioni: le agevolazioni fiscali e non, la possibilità di beneficiare di relazioni privilegiate con la pubblica amministrazione, una maggior facilità nell’accedere a nuove risorse finanziarie, la semplicità nel tessere relazioni con i protagonisti del mondo economico a motivo della più diffusa conoscenza tecnica di alcuni tipi di soggetti (purtroppo, non certo l’ente ecclesiastico concordatario).
Un altro elemento che merita di essere vigilato per condurre un fecondo percorso di verifica e di riforma del presente riguarda il ruolo che ci si attende dalle norme statutarie del soggetto giuridico prescelto (o le norme del codice di diritto canonico, per gli enti canonici privi di statuto). In altri termini, se uno statuto predisposto trascurando la tecnica giuridica e – soprattutto – le norme inderogabili è certamente foriero di difficoltà nella vita dell’ente, non sempre uno statuto redatto con la massima cura è sufficiente per raggiungere le finalità attese, soprattutto se non si presta la dovuta attenzione alla cura e alla promozione delle relazioni personali tra i soggetti coinvolti, che si collocano sempre in premessa rispetto a qualsiasi soluzione giuridica che si intende adottare.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing