


Primo piano
13 Novembre 2026
Vi.DiCo.Web: comunicazione al rilascio del visto di conformità con modalità telematica
Condividi:


Cambiano le modalità di invio della comunicazione preventiva che deve essere presentata per esercitare la facoltà di rilascio del visto di conformità. A partire dall’11.01.2027, infatti, i professionisti interessati potranno esercitare tale facoltà soltanto mediante il nuovo servizio “Vi.diCo.Web – Visto di conformità” istituito dall’Agenzia delle entrate con provvedimento n. 259305 del 22.09.2026 e attualmente disponibile nell’area riservata del sito istituzionale dell’Amministrazione finanziaria. Il servizio, già utilizzabile in via facoltativa, è stato reso disponibile dal 5.10.2026, mentre la relativa Guida operativa è stata pubblicata il 6.10.2026. Il nuovo canale telematico si inserisce nel percorso di digitalizzazione dei servizi fiscali tracciato dall’art. 22 D.Lgs. 1/2024, c.d. “Decreto Adempimenti”.
Schema di sintesi
- Soggetti legittimati al rilascio del visto di conformità
- Professionisti iscritti nell’albo dei dottori commercialisti e degli esperti contabili.
- Professionisti iscritti nell’albo dei consulenti del lavoro.
- Soggetti iscritti, alla data del 30.09.1993, nei ruoli di periti ed esperti tenuti dalle Camere di Commercio, industria, artigianato e agricoltura per la sub categoria tributi, in possesso di diploma di laurea in giurisprudenza o in economia e commercio o equipollenti o diploma di ragioneria.
- Responsabili dell’assistenza fiscale (RAF) dei Centri di Assistenza Fiscale (CAF).
I soggetti abilitati al rilascio del visto di conformità possono autocertificare la propria dichiarazione senza la necessità di rivolgersi a terzi (Circolare Agenzia delle Entrate 30.12.2014, n. 32/E).
Tipologia di visti di conformità
Il visto di conformità, conosciuto anche come “visto leggero” è stato introdotto dal D.Lgs. 241/1997 e costituisce uno dei livelli dell’attività di controllo sulla corretta applicazione delle norme tributarie, attribuito dal legislatore a soggetti estranei all’amministrazione finanziaria che viene richiesto in diverse occasioni:
- modello 730: nei casi previsti dalla disciplina dell’assistenza fiscale occorre procedere al rilascio ex art. 35, c. 2, lett. b) D.Lgs 241/1997;
- compensazione crediti Iva: oltre gli € 5.000 annui (dichiarazioni o modelli);
- compensazioni crediti imposte dirette e addizionali: oltre gli € 5.000 annui (relativamente alle singole dichiarazioni da cui emerge il credito);
- bonus edilizi: nei casi di cessione del credito o sconto in fattura in luogo della detrazione;
- crediti energetici: nei casi previsti dalla singola normativa (art. 15.1 D.L. 4/2022, artt. 3, 4, 9 e 18 D.L. 21/2022, art. 6 D.L. 115/2022, artt. 1 e 2 D.L. 144/2022, art. 1 D.L. 176/2022, art. 1, c. 8 L. 197/2022, art. 4 D.L. 34/2023).
Condizioni per il rilascio del visto di conformità
Per poter rilasciare il visto di conformità, i suddetti professionisti (esclusi i responsabili dei CAF-imprese) devono:
- stipulare una apposita polizza assicurativa della responsabilità civile;
- presentare una specifica comunicazione alla Direzione regionale delle Entrate (DRE) territorialmente competente;
- avere l’abilitazione alla trasmissione telematica delle dichiarazioni fiscali.
Regime sanzionatorio
Perizia tecnica asseverata
Art. 39 D.Lgs. 241/1997:
- sanzione amministrativa da € 258 a € 2.582;
- sanzioni accessorie in caso di violazioni ripetute o particolarmente gravi.
Indebita compensazione
L’utilizzo in compensazione orizzontale di crediti relativi a imposte sui redditi o Iva, oltre al credito e ai relativi interessi l’Agenzia applica una sanzione pari al:
- 25% del credito utilizzato;
- 30% per le violazioni commesse sino al 31.08.2024.
Adempimenti preliminari al rilascio del visto di conformità
Per poter rilasciare il visto, i suddetti professionisti, sono tenuti ad alcuni adempimenti propedeutici quali:
- abilitazione alla trasmissione telematica delle dichiarazioni fiscali. Si consiglia di verificare inoltre che l’abilitazione Entratel corrisponda all’attività professionale al momento esercitata perché, in caso contrario, il sistema informatico rileva l’anomalia;
- stipula di una polizza assicurativa della responsabilità civile, con massimale adeguato al numero dei contribuenti assistiti ed ai visti rilasciati e comunque non inferiore a € 3.000.000 (art .22 D.M. 164/1999);
- inviare una “comunicazione preventiva” alla DRE territorialmente competente in base al domicilio fiscale del professionista (art. 21 D.M. 164/1999).
Polizza professionale
La polizza assicurativa deve rispettare i seguenti requisiti:
- la copertura assicurativa deve riferirsi alla prestazione dell’assistenza fiscale mediante apposizione del visto di conformità, senza alcuna limitazione della garanzia ad un solo specifico modello di dichiarazione. Infatti il professionista abilitato può apporre il visto di conformità su qualsiasi modello di dichiarazione (730, Unico e Iva);
- il massimale della polizza deve essere adeguato al numero dei contribuenti assistiti nonché al numero di visti rilasciati, e comunque non deve essere inferiore a € 1.032.913,80;
- la copertura assicurativa non deve contenere franchigie o scoperti e deve garantire la completa copertura dei danni subiti dal contribuente;
- deve prevedere, per gli errori commessi nel periodo di validità della polizza stessa, il risarcimento nei 5 anni successivi alla scadenza del contratto, indipendentemente dalla causa di cessazione della polizza.
La polizza assicurativa stipulata dal professionista per i rischi professionali può essere utilizzata quale garanzia, purché preveda una autonoma copertura assicurativa per ogni eventuale danno causato nell’esercizio dell’attività di assistenza fiscale svolta dal professionista abilitato ed abbia un massimale, dedicato esclusivamente all’assistenza fiscale, almeno di importo pari a quello previsto dalla norma.
La polizza assicurativa potrà essere stipulata anche a nome dell’associazione professionale, ma deve comunque fornire le garanzie di cui sopra e riportare i nominativi dei singoli professionisti assicurati per l’esercizio dell’attività in argomento.
Le polizze prive dei predetti requisiti non possono essere accettate e pertanto, nelle more della regolarizzazione, può essere ritardata la decorrenza dell’iscrizione nell’Elenco dei soggetti abilitati all’esercizio dell’attività di rilascio del visto di conformità.
Vi.DiCO.WEB
Il provvedimento 22.09.2026, n. 259305 disciplina il servizio “Vi.diCo.Web – Visto di conformità”, che consente al professionista di compilare e trasmettere telematicamente la comunicazione preventiva alla DRE competente.
Il servizio guida l’utente nella compilazione e razionalizza l’acquisizione, la gestione e il trattamento delle comunicazioni.
| Funzionalità di Vi.diCo.Web |
| Comunicazione preventiva per il rilascio del visto di conformità. Integrazione di dati o documenti afferenti a istanze inviate in precedenza. Comunicazione variazioni dati, elementi ed atti già trasmessi. Consultazione stato di lavorazione della pratica. Consultazione elenco delle comunicazioni trasmesse. Verifica avvenuta iscrizione nell’elenco informatizzato dei professionisti abilitati. Rinuncia formale all’esercizio della facoltà di apporre il visto di conformità. |
Come utilizzare il servizio
Contestualmente alla messa a disposizione del servizio, in data 6.10.2026, l’Agenzia ha reso disponibile una Guida operativa all’utilizzo del servizio web ed alle relative funzionalità.
Nel dettaglio, la procedura può essere articolata nelle seguenti fasi operative.
1) Accesso al servizio
Il professionista accede all’area riservata del sito dell’Agenzia delle entrate mediante SPID, CIE, CNS oppure con le credenziali Entratel o Fisconline.
Il servizio è raggiungibile dalla sezione “Servizi”, selezionando “Vi.diCo.Web – Visto di conformità”, oppure dal percorso “Professionisti” > “Comunicazioni” > “Visto di conformità e professionisti abilitati” ovvero al corrispondente percorso nella sezione “Intermediari”.
| Punti di attenzione |
| Verificare la validità delle credenziali di autenticazione. Verificare la corretta attribuzione del ruolo di intermediario o professionista abilitato. Verificare la corrispondenza tra abilitazione Entratel e qualifica professionale esercitata. Predisporre i file da allegare nei formati ammessi (pdf, jpg/jpeg, p7, tiff). |
2) Preparazione dati e documenti
Prima di avviare la procedura, il professionista deve predisporre le informazioni richieste dall’art. 21 D.M. 164/1999 e la documentazione da allegare. La piattaforma guida la compilazione, ma non sostituisce la verifica della completezza e correttezza dei dati.
3) Compilazione della nuova comunicazione
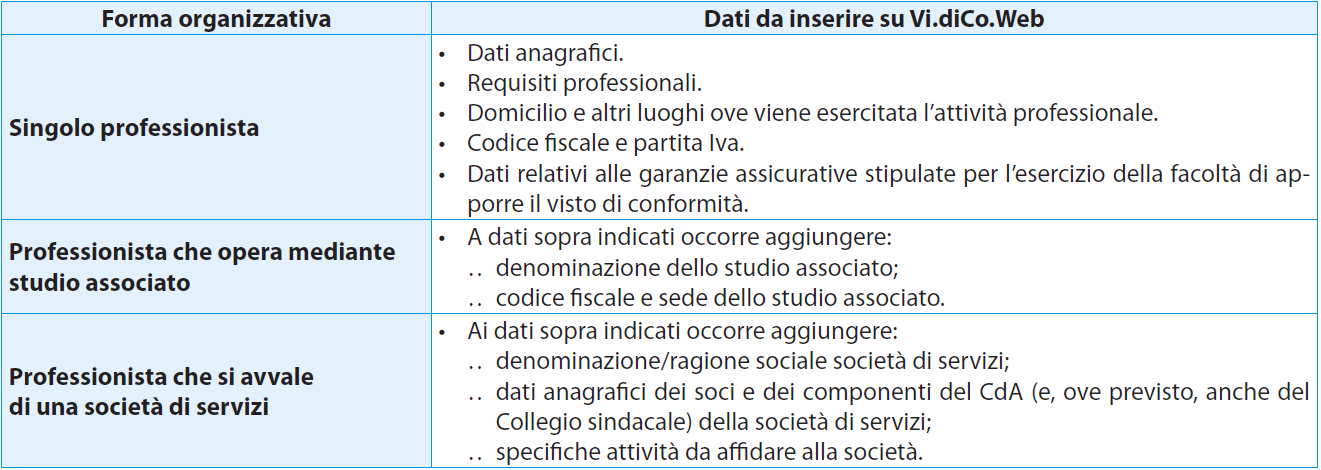
Dall’applicativo il professionista seleziona la funzione di nuova comunicazione e segue la procedura guidata. Il sistema consente di inserire i dati anagrafici e professionali, il domicilio e i luoghi di attività. Il grado di informativa da produrre è influenzato dalla modalità organizzativa con cui il professionista opera:
Vanno poi riportate le informazioni relative alla polizza assicurativa. Si ricorda che, in luogo della polizza, la garanzia può essere prestata sotto forma di:
- cauzione in titoli di Stato o garantiti dallo Stato;
- fideiussione rilasciata da una banca o da una impresa di assicurazione per un periodo di 4 anni successivi a quello di svolgimento dell’attività di assistenza.
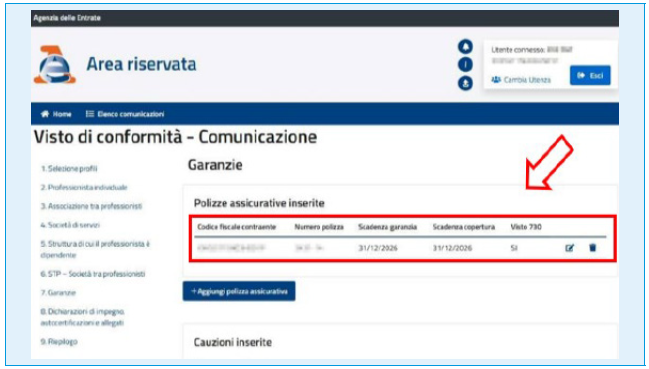
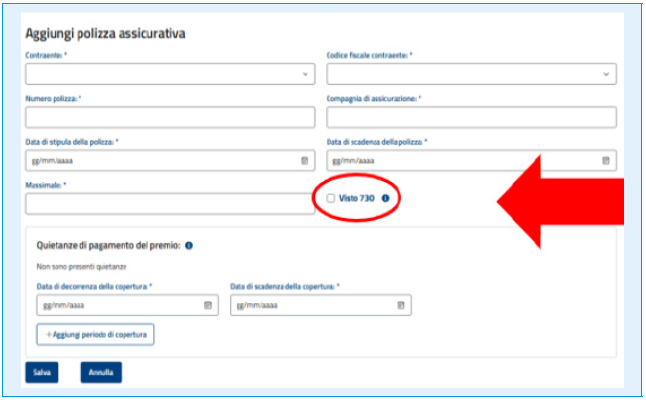
I professionisti interessati ad apporre il visto sui modelli 730 devono prestare attenzione a flaggare opportunamente l’apposito riquadro nella sezione utilizzata per l’inserimento della garanzia.
4) Allegazione della documentazione
La piattaforma richiede l’allegazione della documentazione prima dell’invio.
| Documenti da allegare |
| Copia integrale polizza assicurativa sulla responsabilità civile. Dichiarazione relativa all’insussistenza di provvedimenti di sospensione dell’ordine professionale di appartenenza. Dichiarazione dei requisiti soggettivi, relativa alla sussistenza di specifici requisiti di onorabilità, ex art. 8, c. 1 D.M. 164/1999 (es. non aver riportato condanne, anche non definitive, o sentenze emesse ex art. 444 c.p.c. per reati finanziari; non avere procedimenti penali pendenti nella fase del giudizio per reati finanziari; non aver commesso violazioni gravi e ripetute, per loro natura ed entità, in materia di imposte sui redditi e Iva). |
Il professionista può altresì caricare documentazione integrativa, dichiarazioni sostitutive o autocertificazioni utili a completare le informazioni trasmesse.
5) Invio e ricevuta
Al termine della compilazione, il servizio trasmette la comunicazione alla direzione regionale delle entrate territorialmente competente, individuata in base al domicilio fiscale del professionista. L’agenzia attesta tramite il servizio l’avvenuta protocollazione della comunicazione.
6) Integrazione e variazioni
Il servizio consente di integrare una comunicazione già presentata, sia su iniziativa del professionista sia a seguito di una specifica richiesta della direzione regionale.
Le variazioni di dati, elementi e documenti già trasmessi devono essere comunicate entro 30 giorni dal loro verificarsi (art. 21, c. 3 D.M. 164/1999).
| Principali eventi da comunicare |
| Rinnovo, adeguamento o sostituzione della polizza assicurativa. Modifica del domicilio o dei luoghi di attività. Variazione della composizione dello studio associato o della società di servizi. Aggiornamento dei requisiti professionali o delle garanzie indicate. |
7) Consultazione e verifica dell’iscrizione
Tramite Vi.diCo.Web il professionista può:
- consultare l’elenco delle comunicazioni inviate;
- controllare lo stato di lavorazione della pratica;
- verificare l’avvenuta iscrizione nell’elenco informatizzato dei soggetti abilitati.
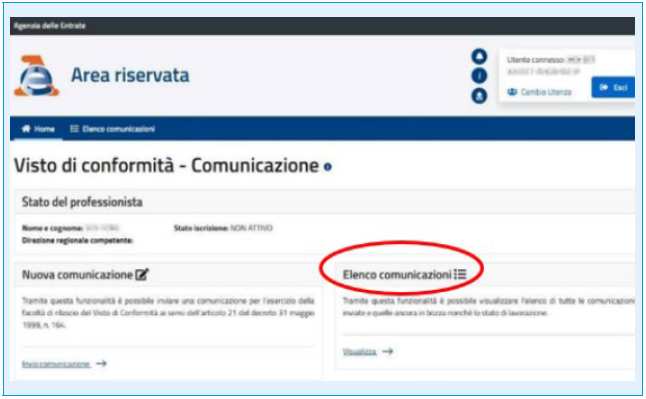
A tal fine è sufficiente selezionare la funzione “Elenco comunicazioni” presente nella pagina principale del servizio.
L’iscrizione ha effetto retroattivo e vale dalla data di presentazione della comunicazione alla DRE.
8) Rinuncia alla facoltà
Vi.diCo.Web prevede anche la funzione di rinuncia formale all’esercizio della facoltà di apporre il visto di conformità.
Nella procedura deve essere indicata la data dalla quale la rinuncia produce efficacia.
Decorrenza comunicazione telematica
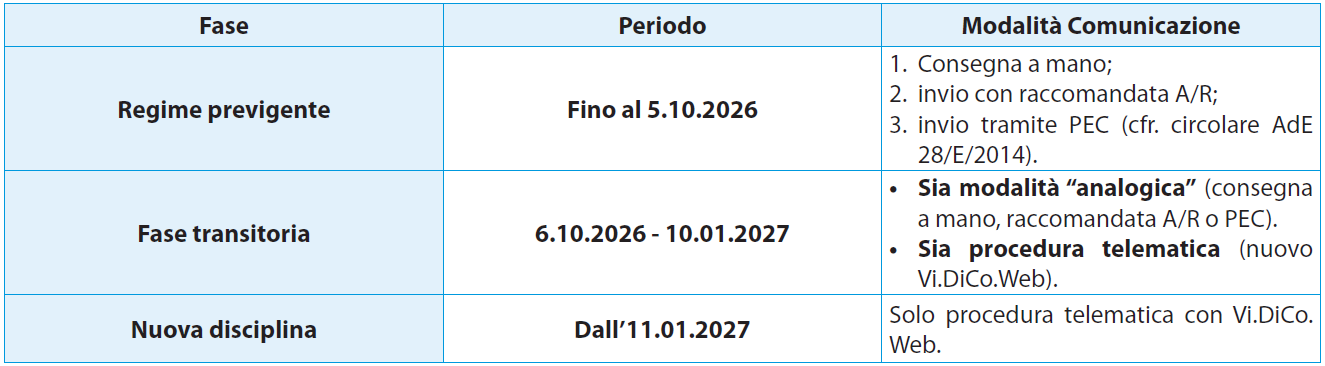
Sotto il profilo temprale con riferimento al nuovo servizio occorre distinguere 2 date rilevanti:
- 5.10.2026: data di messa a disposizione del servizio che si affianca alle precedenti modalità di invio della comunicazione preventiva;
- 11.01.2027: data a partire dalla quale la nuova procedura telematica diviene obbligatoria. A regime sarà l’unico canale disponibile per ottemperare all’adempimento.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing