


Fisco e amministrazione
08 Ottobre 2026
Riporto perdite da fusioni societarie nel Modello Redditi SC 2026 e compilazione del Quadro RV
Condividi:


Cosa affronteremo in questo articolo:
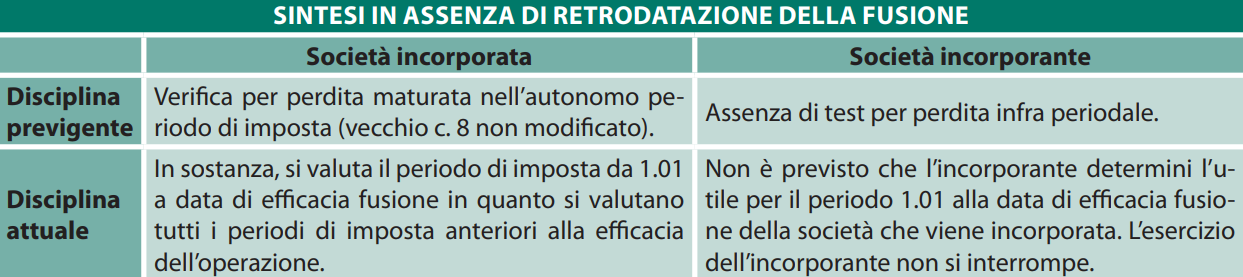
- Gestione delle perdite delle società partecipanti alla fusione (assenza retrodatazione)
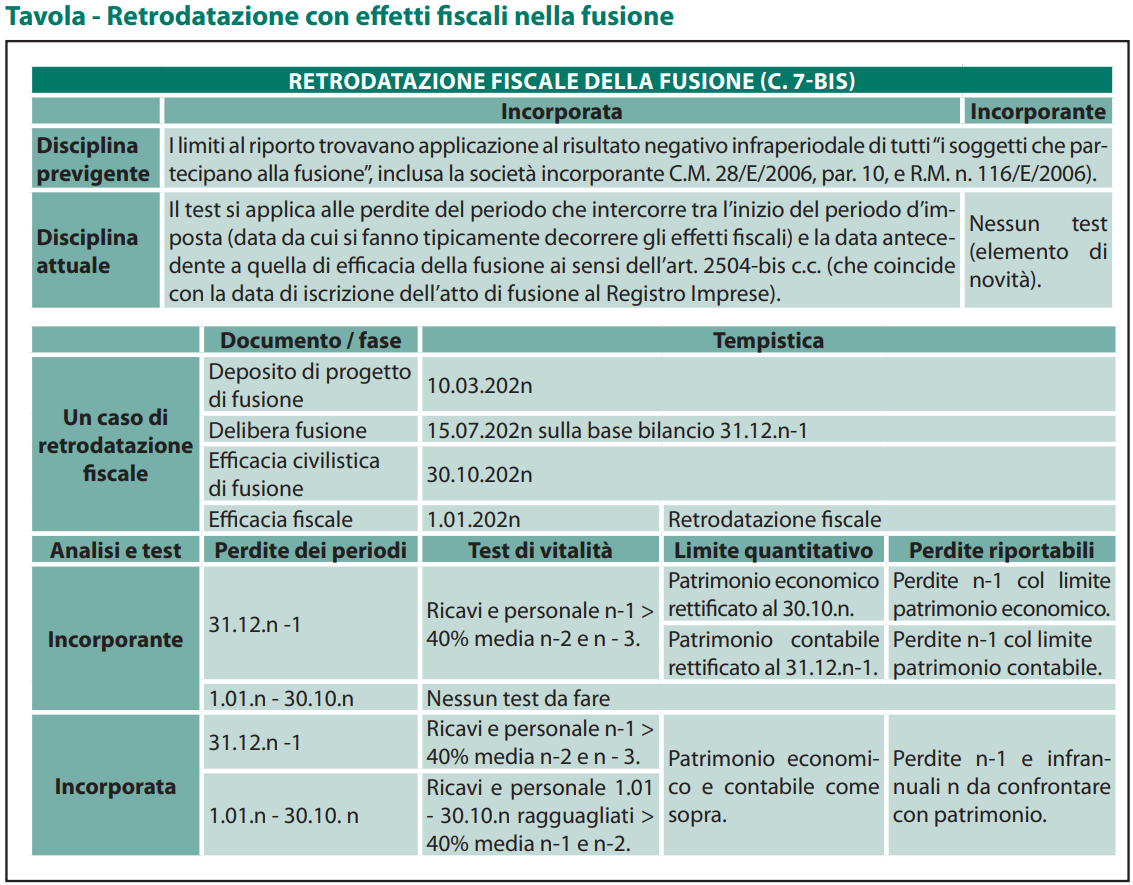
- Perdite maturate nei periodi “intermedi”
- Limitazioni al riporto di oneri finanziari e ACE
- Casi di non applicazione dei test ai fini del riporto
- Esempio – Esposizione nel quadro RV del Modello Redditi SC 2026
- Scarica l’articolo in PDF
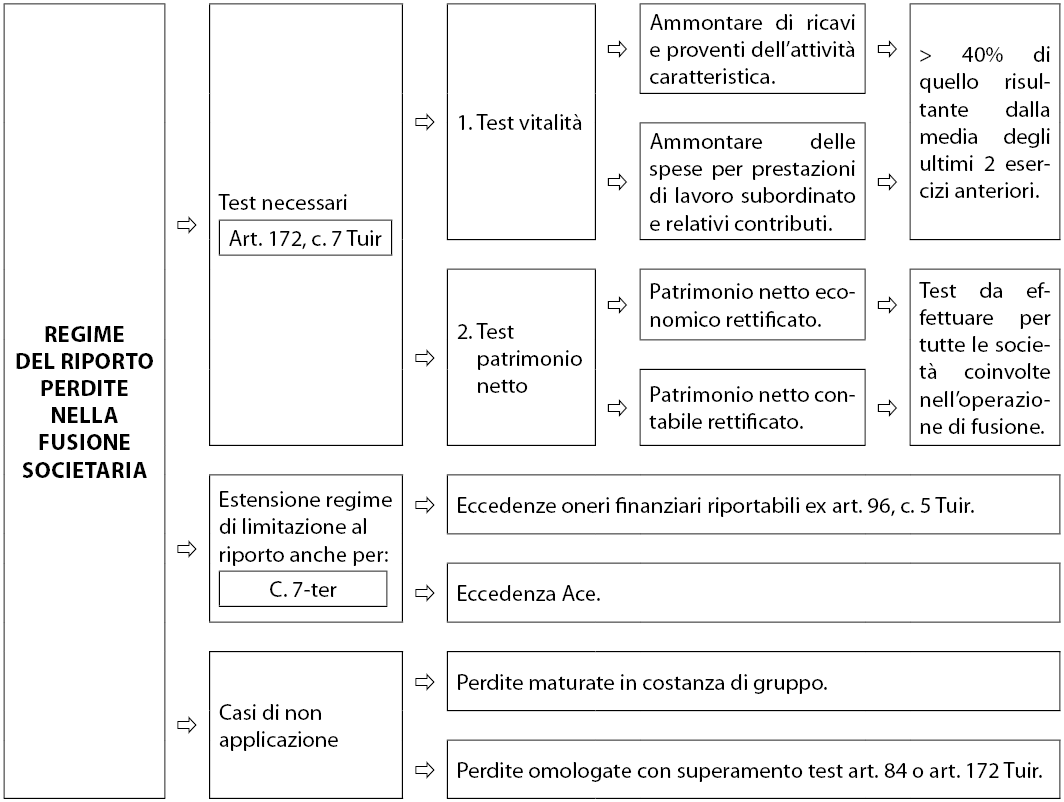
L’art. 172, c. 7 Tuir ha sempre previsto una serie di precise limitazioni al riporto delle perdite fiscali in ipotesi di fusione societaria. Lo scopo della disciplina è quello di evitare il commercio di c.d. bare fiscali.
La norma ha subito ripetute modifiche ad opera rispettivamente dell’art. 15, c. 1, lett. b) D.Lgs. 13.12.2024, n. 192, che ha sostituito il c. 7 con gli attuali cc. 7, 7-bis e 7-ter e più recentemente dall’art. 2, D.L. 17.06.2025, n. 84.
Le nuove previsioni si applicano alle operazioni effettuate dal periodo di imposta in corso al 31.12.2024, data di entrata in vigore del medesimo D.Lgs. 192/2024, ai sensi di quanto disposto dall’art. 15, c. 2 D.Lgs. 192/2024.
Gestione delle perdite delle società partecipanti alla fusione (assenza retrodatazione)
Regola generale (art. 84 Tuir): le perdite sono riportabili illimitatamente e compensabili nei limiti dell’80% del reddito imponibile.
Se le perdite sono relative ai primi 3 esercizi, sono riportabili illimitatamente e compensabili senza limitazioni.
Perdite maturate nei periodi “intermedi”
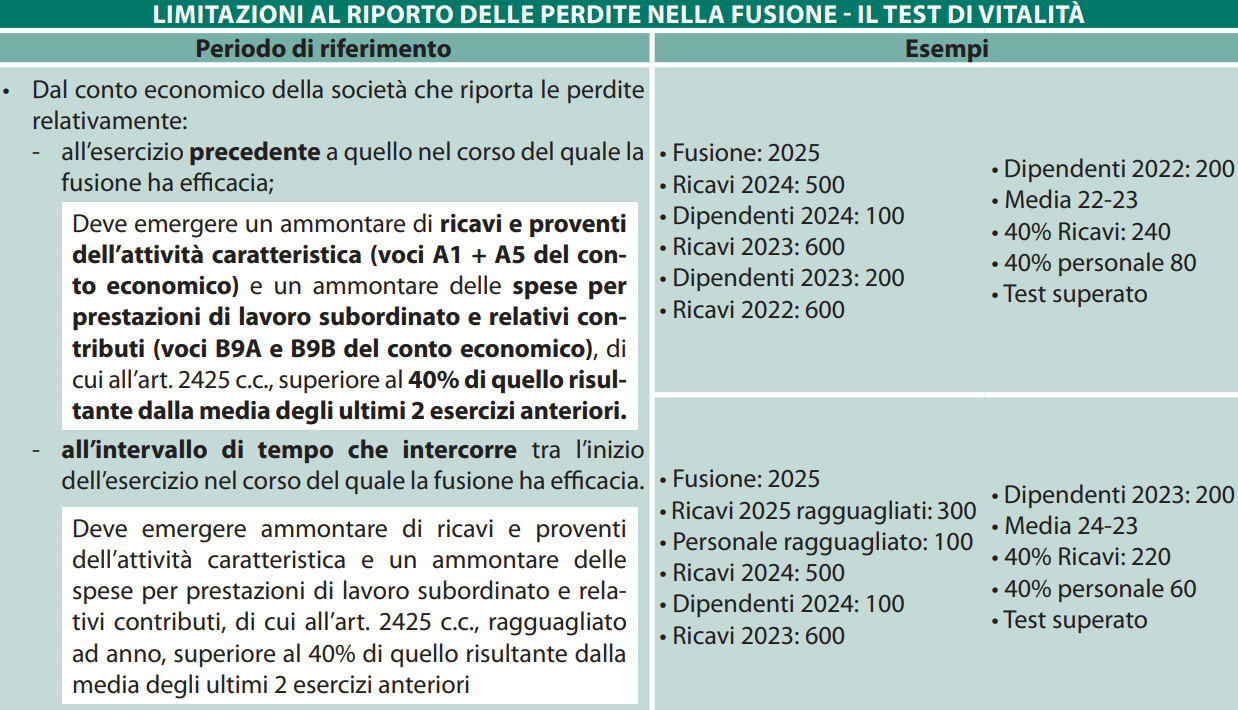
“Il reddito delle società fuse o incorporate relativo al periodo compreso tra l’inizio del periodo di imposta e la data in cui ha effetto la fusione è determinato, secondo le disposizioni applicabili in relazione al tipo di società, in base alle risultanze di apposito conto economico” (art. 172, c. 8 Tuir).
Limitazioni al riporto di oneri finanziari e ACE
Estensione regime fiscale per riporto perdite (c. 7-ter) a:
- interessi passivi indeducibili oggetto di riporto in avanti di cui all’art. 96, c. 5;
- eccedenza, ai sensi dell’art. 5 D.Lgs. 30.12.2023, n. 216, relativa all’ACE (art. 1, c. 4 D.L. 6.12.2011, n. 201.
Casi di non applicazione dei test ai fini del riporto
Le limitazioni al riporto non si applicano qualora le operazioni indicate nei medesimi articoli si verifichino all’interno dello stesso gruppo.
Con decreto del Ministro dell’Economia e delle Finanze del 27.06.2025 (G.U. Serie Generale 12.07.2025, n. 160) sono state stabilite le disposizioni di attuazione del presente articolo, con particolare riferimento alle varie categorie di perdite da monitorare (perdite infragruppo, omologate e non omologate), introducendo regole specifiche in merito alla determinazione dell’anzianità di partecipazioni al gruppo delle società coinvolte nelle operazioni.
| Definizione di gruppo | Perdite interessate | Conseguite in costanza di appartenenza al gruppo. |
| Controllo dei voti in assemblea | Perdite interessate | Conseguite antecedentemente per le quali hanno trovato applicazione, all’atto dell’ingresso nel gruppo della società a cui si riferiscono, o successivamente, i limiti al riporto delle perdite e le condizioni di utilizzo previsti da art. 172 o 84 Tuir (perdite omologate). |
Esempio – Esposizione nel quadro RV del Modello Redditi SC 2026
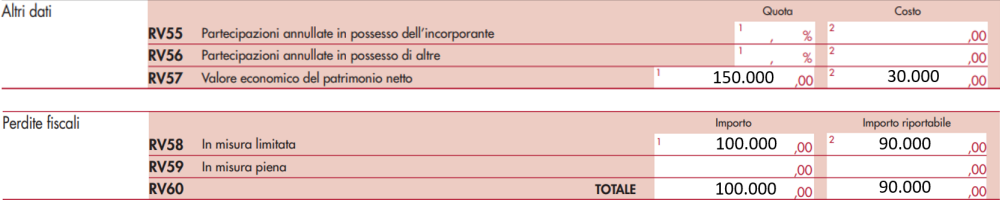
Ai fini dichiarativi, il monitoraggio delle perdite fiscali nell’ambito delle operazioni straordinarie avviene nella sezione II del quadro RV del Modello Redditi SC 2026. Si ipotizza, per semplicità, il caso della Società Alfa, incorporata dalla Società Beta mediante fusione per incorporazione non retrodatata nel corso del periodo di imposta 2025. Si assumono a tal fine i seguenti dati in capo ad Alfa:
perdite fiscali pregresse maturate al 31.12.2024: € 100.000 (non utilizzabili in misura piena ai sensi dell’art. 84, c. 2 Tuir);
valore economico del patrimonio netto: € 150.000;
versamenti e conferimenti degli ultimi 24 mesi: € 30.000.
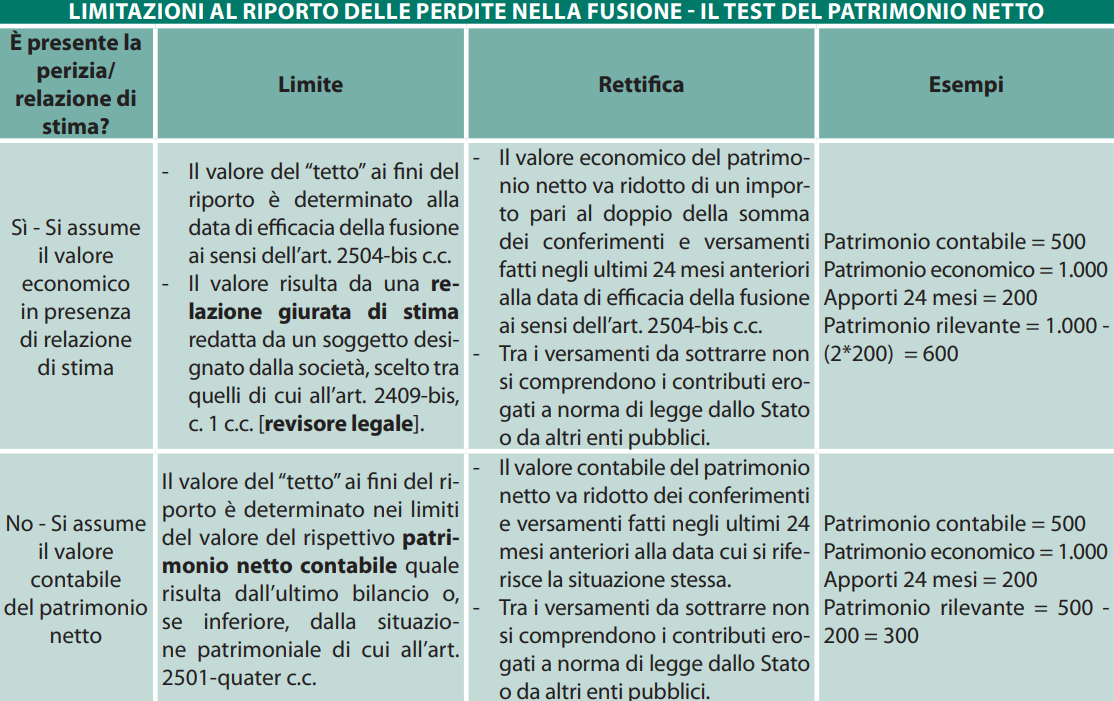
In questa ipotesi, il valore economico del patrimonio netto dell’incorporata, risultante dalla relazione giurata di stima, dovrà essere riportato nel rigo RV57 colonna 1, mentre in colonna 2 andrà indicato l’ammontare dei conferimenti e versamenti effettuati negli ultimi 24 mesi anteriori alla data di efficacia dell’operazione straordinaria.
Le perdite fiscali della società incorporata dovranno essere indicate nei righi RV58 ed RV60, nelle rispettive colonne 1 e 2. Nel caso ipotizzato, le perdite riportabili ammonterebbero a € 90.000 [150.000 – (2 * 30.000)].
Le perdite riportabili andranno poi indicate nel rigo RS44 colonna 6 e nel caso in cui l’incorporante Beta appartenga ad un Gruppo, nel rigo RS48 laddove si qualifichino come infragruppo o omologate.
Compilazione del quadro RV della società incorporante – Modello Redditi SC 2026
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing