


Pratica d’ufficio
21 Ottobre 2026
Conguagli da Modello 730 non conclusi nel 2026
Condividi:


Cosa affronteremo in questo articolo:
I sostituti di imposta, per effettuare le operazioni di conguaglio, devono tener conto dei risultati contabili delle dichiarazioni 730 dei propri sostituiti, evidenziati nei modelli 730-3 che hanno elaborato o nei modelli 730-4 loro pervenuti. I sostituti di imposta devono, inoltre, tenere conto di eventuali risultati contabili rettificativi o integrativi pervenuti in tempo utile per effettuare i conguagli entro l’anno 2026. Non devono essere effettuate operazioni di conguaglio, né a credito né a debito, se l’importo di ogni singola imposta o addizionale risultante dalla dichiarazione non supera il limite di € 12,00. Nel caso di conguagli a credito, se alla fine dell’anno non è stato possibile effettuare il rimborso, il sostituto di imposta deve comunicare all’interessato gli importi ai quali ha diritto, che potranno essere fatti valere dal contribuente stesso nella successiva dichiarazione dei redditi. Nel caso di conguaglio a debito, se entro la fine dell’anno non è stato possibile trattenere la somma dovuta per insufficienza delle retribuzioni corrisposte, il sostituto di imposta deve comunicare entro il mese di dicembre gli importi ancora dovuti, che dovranno essere versati direttamente dal sostituito, tramite Mod. F24, maggiorati dell’interesse dello 0,40% mensile.
Riferimenti normativi: Ris. Ag. Entrate 30.05.2014, n. 57/E – Circ. Ag. Entrate 9.05.2013, n. 14/E
Conguagli a credito
Rimborso(1)
Il rimborso è effettuato dal sostituto di imposta mediante una corrispondente riduzione delle ritenute a titolo di Irpef e/o di addizionale comunale e regionale all’Irpef effettuate sui compensi di competenza dal mese di luglio, utilizzando, se necessario, l’ammontare complessivo delle suddette ritenute relative alla totalità dei compensi di competenza dal mese di luglio corrisposti dal sostituto a tutti i percipienti e delle somme derivanti dai conguagli a debito da assistenza fiscale.
Se anche quest’ultimo ammontare è insufficiente per rimborsare tutte le somme a credito, gli importi residui sono rimborsati con una corrispondente riduzione delle ritenute relative ai compensi corrisposti nei successivi mesi dell’anno 2026.
Mancato rimborso
Se alla fine dell’anno non è stato possibile effettuare il rimborso, il sostituto d’imposta deve:
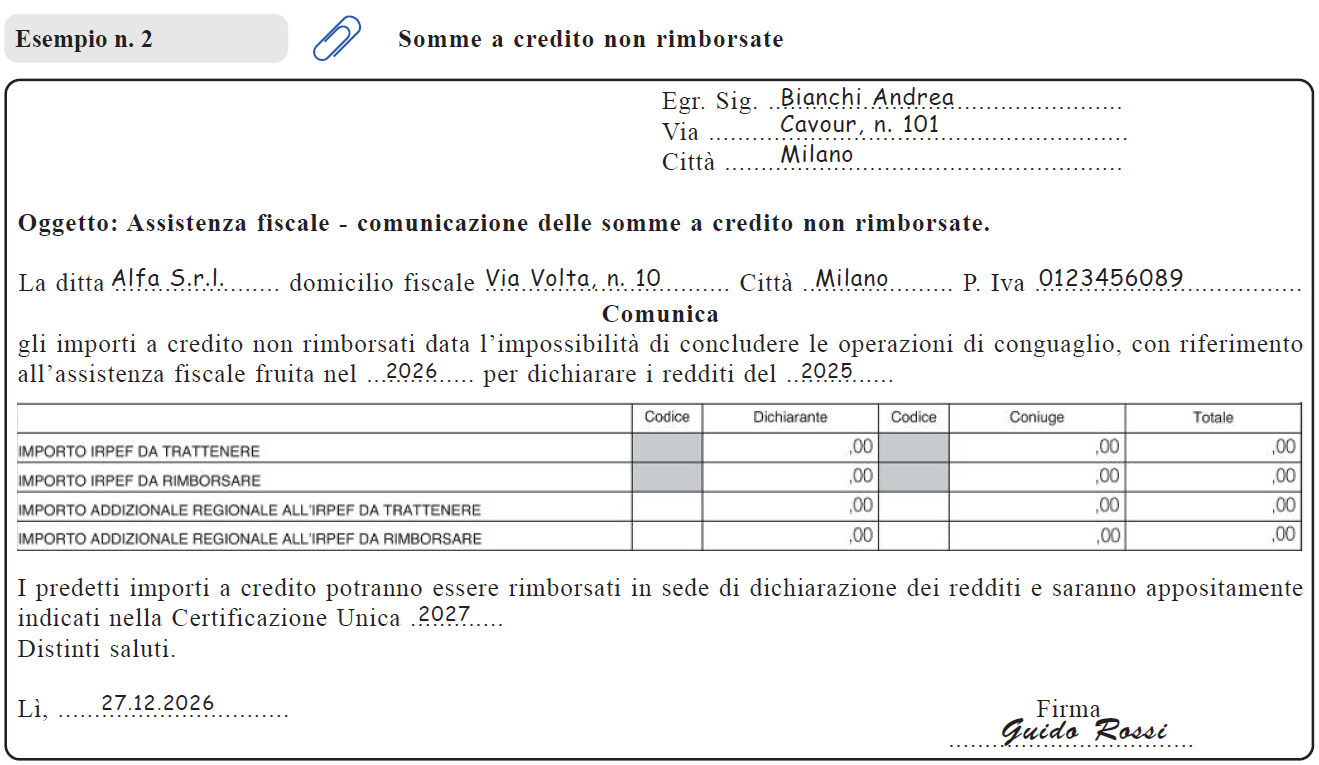
- comunicare all’interessato, utilizzando le stesse voci contenute nel modello 730, gli importi a suo credito;
- provvedere ad indicare tali importi nella relativa certificazione (Certificazione Unica 2027).
Tali importi (crediti non rimborsati) potranno essere fatti valere dal contribuente nella successiva dichiarazione o nella prima dichiarazione utile presentata se l’anno successivo, ricorrendo le condizioni di esonero, il contribuente non presenti la dichiarazione dei redditi.
In caso di mancata indicazione nella dichiarazione presentata nell’anno successivo del credito risultante dalla precedente dichiarazione, lo stesso sarà riconosciuto dagli uffici dell’Agenzia delle Entrate a seguito di tempestiva istanza del contribuente.
Conguagli a debito
Importi da trattenere
Le somme risultanti a debito dal modello 730 sono trattenute a partire dalle retribuzioni di competenza del mese di luglio 2026.
Nel caso in cui la retribuzione risulti insufficiente, la parte residua è trattenuta dalla retribuzione erogata nei mesi successivi del 2026.
Dalla retribuzione corrisposta nel mese di novembre 2026 è trattenuto l’importo dell’unica o della seconda rata di acconto per l’Irpef e per la cedolare secca.
Se tale retribuzione è insufficiente l’importo residuo è trattenuto dalla retribuzione corrisposta nel mese di dicembre.
Il differito pagamento comporta l’applicazione dell’interesse in ragione dello 0,40% mensile, trattenuto anch’esso dalla retribuzione e versato in aggiunta alle somme cui afferisce.
Importi non trattenuti
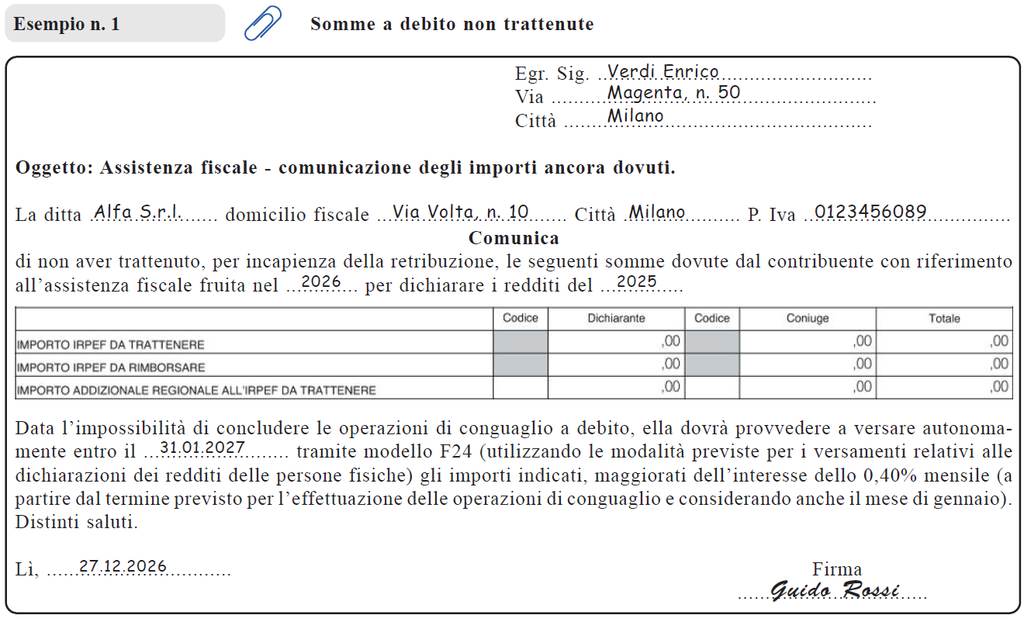
Se entro la fine dell’anno non è stato possibile trattenere l’intera somma per insufficienza delle retribuzioni corrisposte, il sostituto d’imposta deve comunicare al sostituito, entro il mese di dicembre 2026, gli importi ancora dovuti, utilizzando le stesse voci contenute nel Mod. 730.
La parte residua, maggiorata dell’interesse dello 0,40% mensile, considerando anche il mese di gennaio, deve essere versata direttamente dal sostituito nello stesso mese di gennaio 2027, con le modalità previste per i versamenti relativi alle dichiarazioni dei redditi delle persone fisiche.
| Nota(1) | Le somme rimborsate devono essere compensate sul mod. F24, nei limiti delle ritenute d’acconto relative al periodo d’imposta in corso al momento della presentazione del 730, nel mese successivo a quello in cui è stato effettuato il rimborso (D. Lgs. 175/2014 – Ris. Ag. Entrate 13/E/2015). |
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing