


Vigilanza
19 Novembre 2026
Intelligenza artificiale nel lavoro di revisori e sindaci
Condividi:


Cosa affronteremo in questo articolo:
L’impiego dell’AI generativa nelle professioni intellettuali è oggi disciplinato su più livelli: L. 132/2025 (art. 13), AI Act come modificato dal Digital Omnibus, D.Lgs. 47/2026 e indicazioni del CNDCEC e della FNC. L’articolo esamina la duplice posizione di revisori e sindaci, utilizzatori dell’AI nel proprio lavoro e vigilanti sul suo uso da parte della società controllata. Illustra altresì il limite funzionale (solo attività strumentali, giudizio professionale non delegabile) e l’obbligo di informare il destinatario della prestazione, i profili di riservatezza e di protezione dei dati, le linee guida di vigilanza del Collegio sindacale e le implicazioni dei principi ISA, con una mappa di usi, rischi e presidi e le indicazioni sulla documentazione nelle carte di lavoro.
Riferimenti normativi: L. 23.09.2025, n. 132 – D.Lgs. 27.06.2026, n. 47 – Reg. (UE) n. 2024/1689 – Reg. (UE) n. 2026/1744
Disposizioni normative e di prassi, utilizzi prevedibili
Quadro di riferimento normativo
La norma principale è costituita dalla L. 132/2025, che per le professioni intellettuali richiede che:
– l’impiego dell’AI sia solo strumentale e di supporto, con prevalenza del lavoro intellettuale;
– del suo utilizzo sia informato con linguaggio chiaro il cliente.
Devono essere tenute sempre ben presenti anche le disposizioni sugli obblighi di riservatezza e di segreto professionale previsti dal D.Lgs. 39/2010.
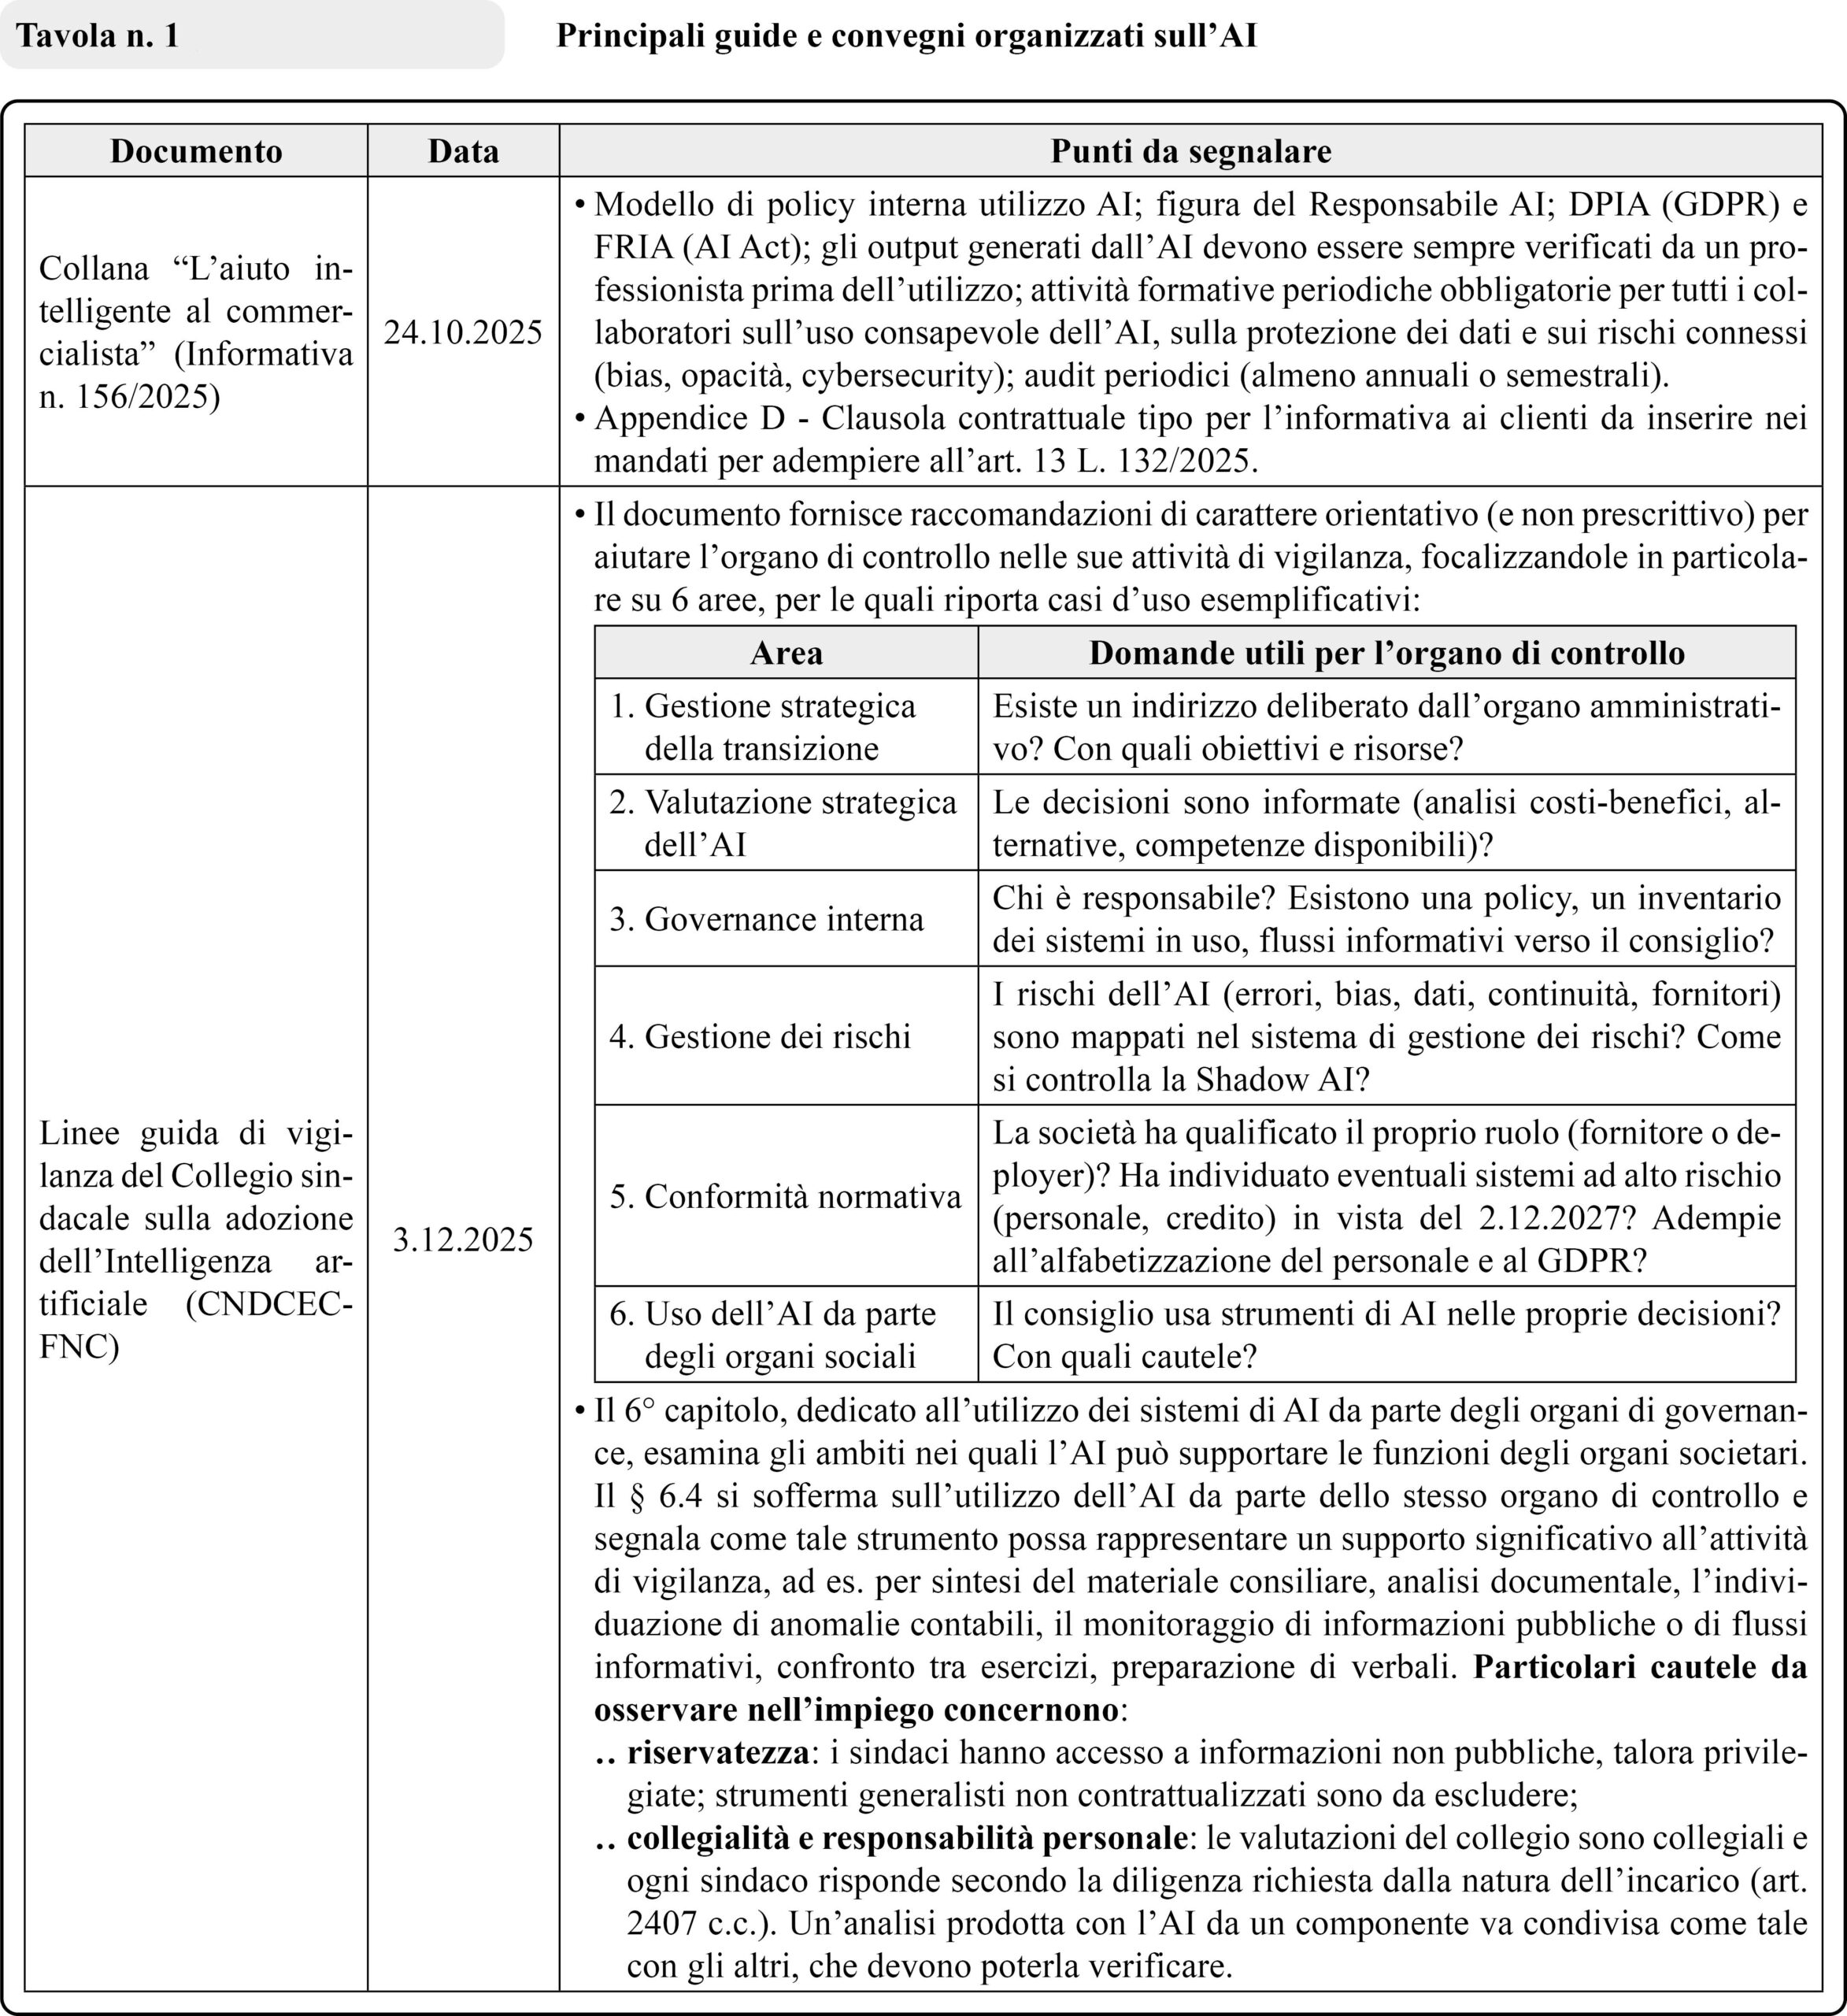
Guide CNDCEC e FNC (più rilevanti)
Collana “L’Aiuto Intelligente al Commercialista”, 24.10.2025. L’Appendice D contiene una clausola contrattuale tipo da inserire nei mandati per adempiere all’obbligo di informativa ai clienti previsto dall’art. 13 L. 132/2025.
Linee guida di vigilanza del Collegio sindacale sulla adozione dell’Intelligenza artificiale, 3.12.2025.
Principi ISA
Non è prevista a breve l’emanazione di alcun nuovo principio dedicato all’AI.
L’utilizzo dell’AI dovrà quindi essere regolato dai vari principi ISA vigenti.
Utilizzi prevedibili per l’organo di controllo
Vigilanza su:
– gestione strategica della transizione;
– valutazione strategica dell’AI;
– governance;
– gestione rischi;
– conformità normativa.
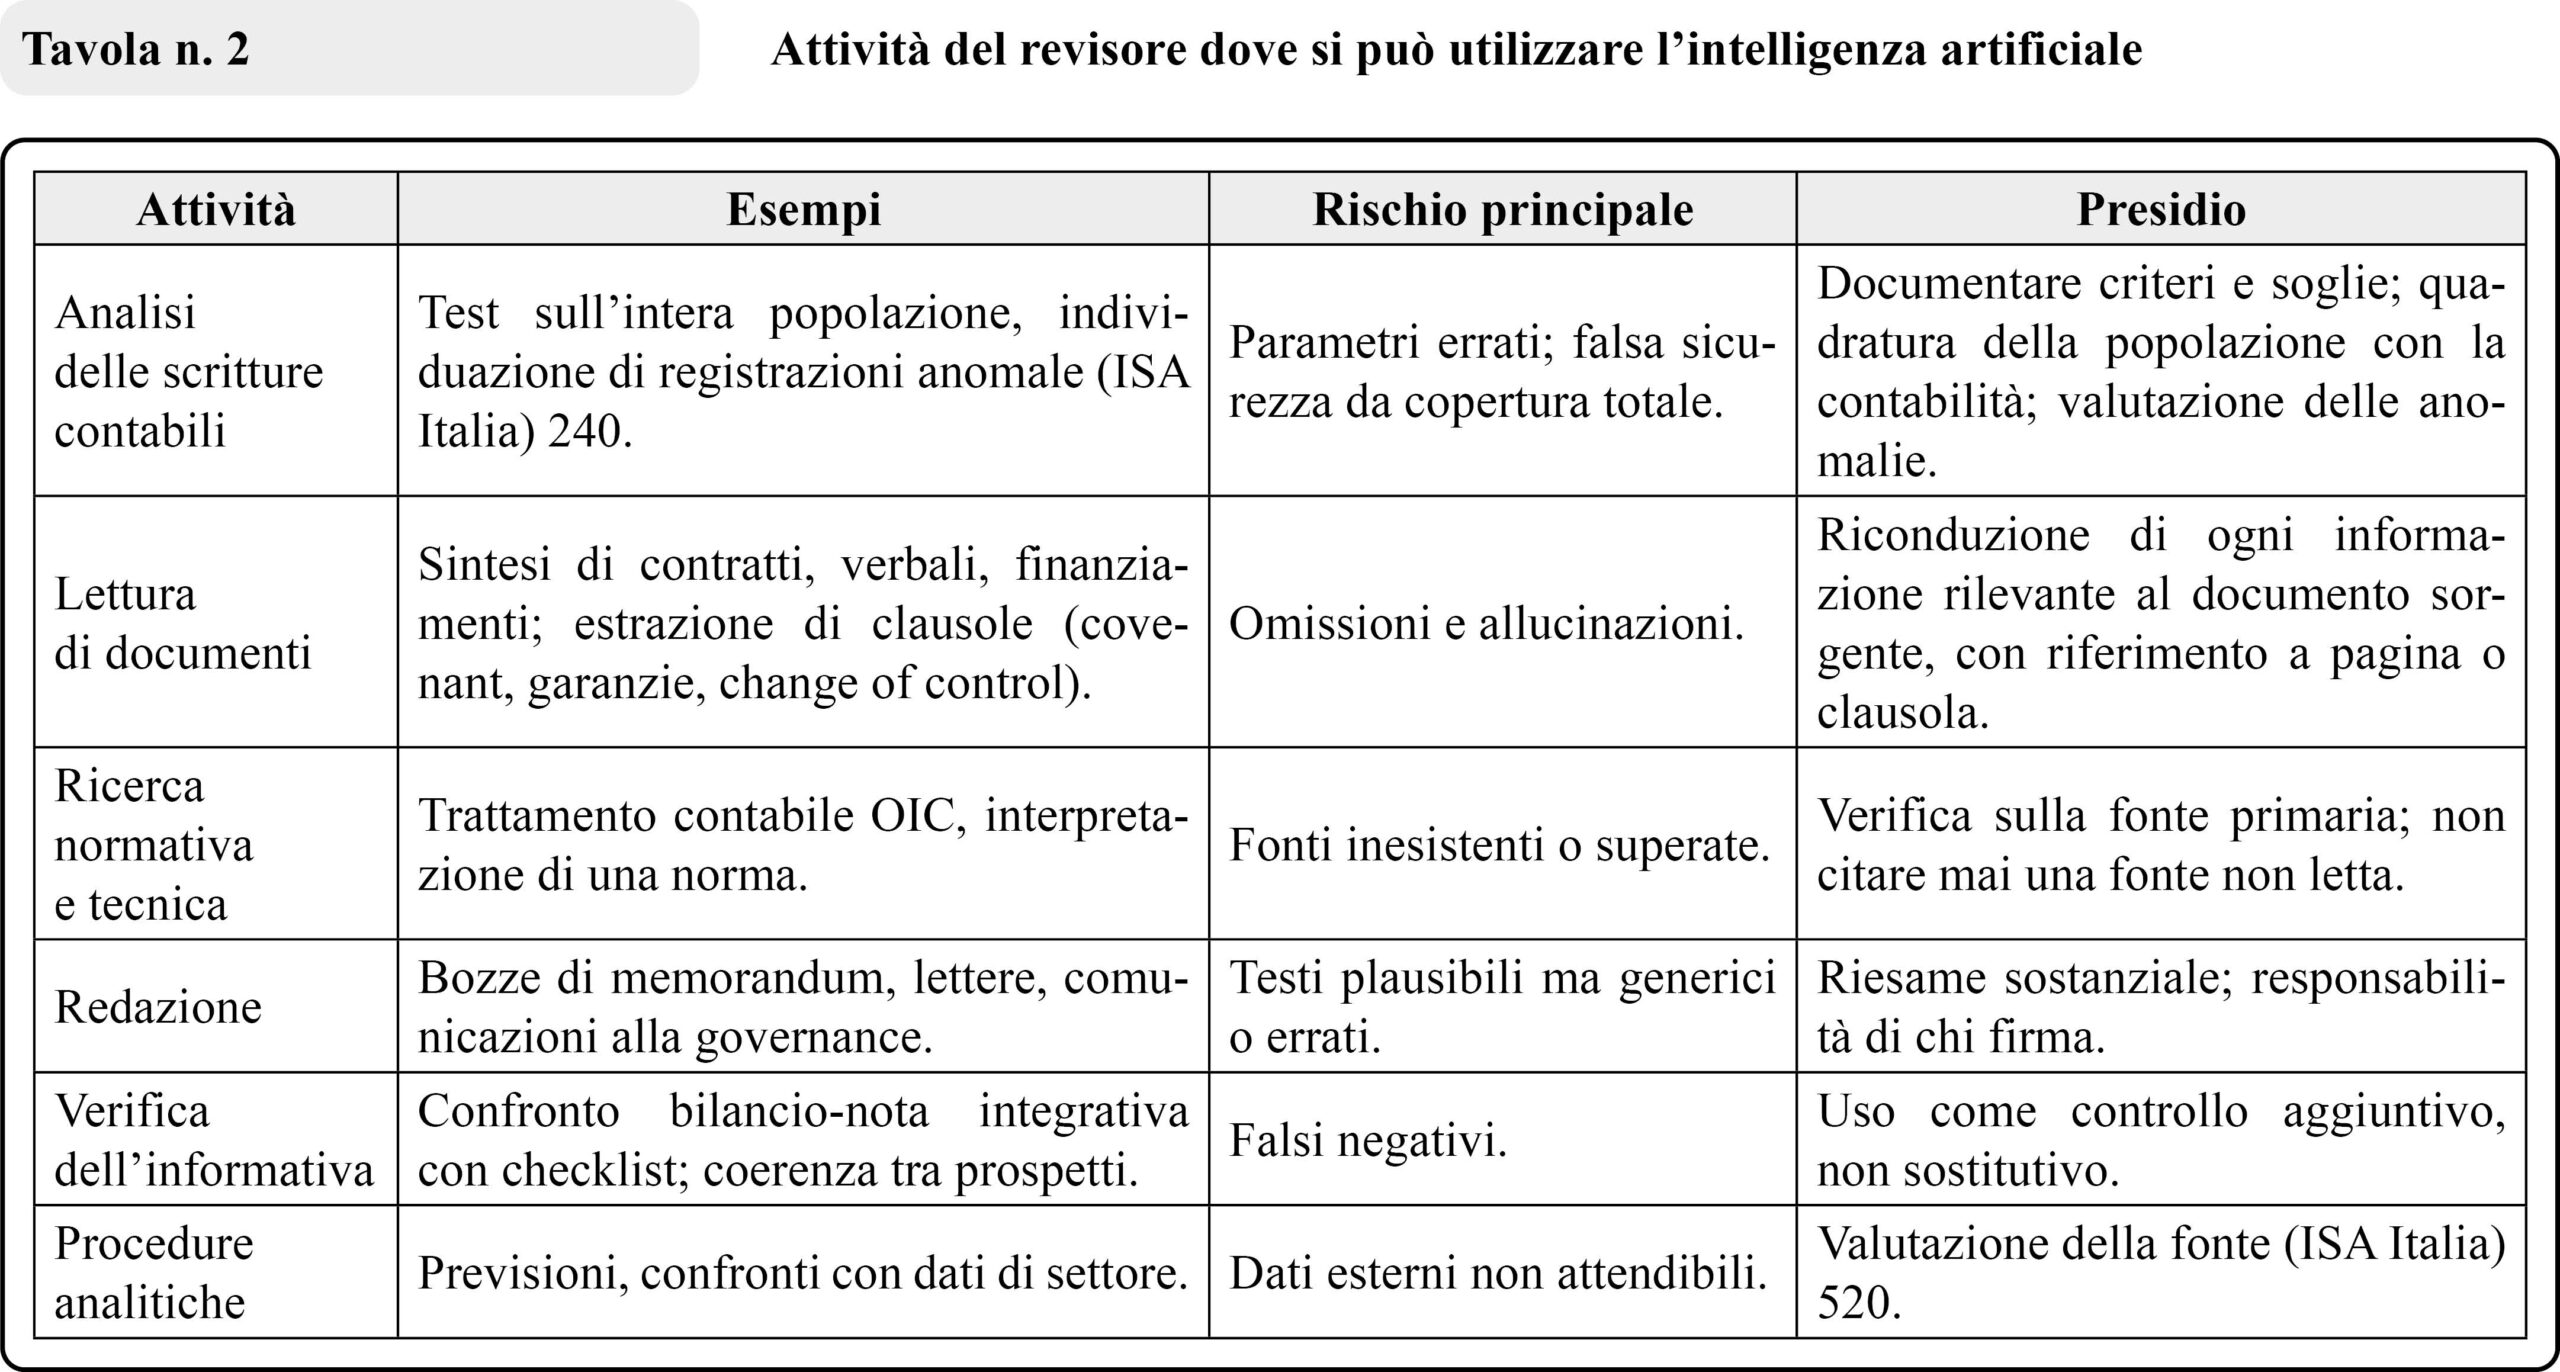
Utilizzi prevedibili per il revisore
– Analisi delle scritture contabili.
– Lettura di documenti, riformulazione, traduzione, impaginazione.
– Ricerca normativa e tecnica.
– Redazione.
– Verifica dell’informativa.
– Procedure analitiche.
– Elaborazione delle carte di lavoro.
Quadro normativo
Normativa comunitaria
Fornitori e deployer
L’AI Act [Regolamento (UE) n. 2024/1689], come modificato dal Digital Omnibus, distingue i fornitori (chi sviluppa e immette sul mercato un sistema) dai deployer (qualsiasi persona fisica o giuridica che lo utilizza sotto la propria autorità nell’ambito di un’attività professionale). Uno studio o una società di revisione che usa un assistente generativo è, di regola, un deployer.
Obblighi rilevanti
Gli obblighi rilevanti per il professionista sono oggi 3:
– alfabetizzazione in materia di AI (art. 4). Impone a fornitori e deployer di adottare misure per garantire un livello sufficiente di competenza del personale che si occupa del funzionamento e dell’utilizzo dei sistemi di AI. Il Digital Omnibus ha mantenuto l’obbligo, attenuandone la portata;
– trasparenza (art. 50). Si prevedono obblighi di trasparenza per fornitori e deployer per determinati sistemi di AI (ad esempio interazione diretta con persone fisiche);
– sistemi ad alto rischio. Per quelli dell’Allegato III (tra cui valutazione del merito creditizio e selezione del personale) gli obblighi slittano al 2.12.2027; per quelli integrati in prodotti regolati (Allegato I) al 2.08.2028.
| Per il revisore e il sindaco societario l’alto rischio interessa soprattutto i clienti e le società controllate: un’impresa che utilizza sistemi di AI per selezionare il personale o valutare l’affidabilità creditizia dei clienti sarà deployer di un sistema ad alto rischio, con obblighi di sorveglianza umana, conservazione dei log e informativa. È un tema di adeguatezza degli assetti, non solo di compliance. |
Normativa nazionale
Professioni intellettuali
La L. 23.09.2025, n. 132 (G.U. 25.09.2025, n. 223), in vigore dal 10.10.2025, dedica l’art. 13 alle professioni intellettuali, disponendo che:
– l’utilizzo di sistemi di intelligenza artificiale nelle professioni intellettuali è finalizzato al solo esercizio delle attività strumentali e di supporto all’attività professionale e con prevalenza del lavoro intellettuale oggetto della prestazione d’opera;
– per assicurare il rapporto fiduciario tra professionista e cliente, le informazioni relative ai sistemi di intelligenza artificiale utilizzati dal professionista sono comunicate al soggetto destinatario della prestazione intellettuale con linguaggio chiaro, semplice ed esaustivo.
Regole
La norma contiene quindi 2 regole:
– limite funzionale. L’AI può svolgere solo attività strumentali e di supporto e il lavoro intellettuale deve restare prevalente. Per il revisore la conseguenza è immediata: il giudizio sul bilancio [(ISA Italia) 700] è l’espressione per eccellenza del giudizio professionale [(ISA Italia) 200] e non può essere delegato. Lo stesso vale per le valutazioni del sindaco sull’adeguatezza degli assetti o sulla corretta amministrazione. Sono invece “attività strumentali” la ricerca documentale, la sintesi di documenti, l’estrazione di dati, la predisposizione di bozze, l’analisi di grandi volumi di registrazioni contabili, purché l’output sia verificato. Il confine non è sempre netto: una procedura analitica eseguita da un algoritmo che seleziona le registrazioni anomale incide sulla natura e sull’estensione delle procedure di revisione. Il criterio più solido per operare la distinzione è chiedersi come si raggiunge la conclusione: se il professionista valuta l’output e decide, l’uso resta strumentale;
– obbligo informativo. Il professionista deve comunicare al destinatario della prestazione quali sistemi di AI utilizza. La legge non prescrive la forma scritta né prevede una sanzione specifica in caso di inosservanza dell’obbligo, ma la forma scritta è la più idonea a provare l’adempimento e la violazione può assumere rilievo deontologico e sul piano della responsabilità contrattuale.
Guida operativa
Il CNDCEC e la FNC, con la Guida operativa “L’aiuto intelligente al commercialista”, del 24.10.2025, hanno riportato nell’Appendice D un esempio di clausola contrattuale tipo che prevede: uso dell’AI con finalità esclusivamente ausiliarie; responsabilità e controllo umano effettivo in capo al professionista; trattamento dei dati conforme al GDPR e all’AI Act, esclusione di decisioni automatizzate; su richiesta del cliente, fornire informazioni di dettaglio sugli strumenti e sulle misure di sicurezza adottate; diritto del cliente, da esercitarsi con richiesta espressa e motivata, di opporsi all’uso dell’AI nello svolgimento dell’incarico.
Questioni specifiche per revisori e sindaci
Chi è il “cliente” nella revisione legale?
L’incarico è conferito dall’assemblea su proposta motivata dell’organo di controllo, e la relazione è destinata ai soci e ai terzi.
Il destinatario della prestazione è pertanto la società: l’informativa trova la sua sede naturale nella proposta di servizi e nella lettera d’incarico (ISA Italia) 210, dove già si descrivono natura e modalità del lavoro. È opportuno che la proposta motivata dell’organo di controllo ne dia atto.
L’art. 13 si applica al sindaco?
Il sindaco è componente di un organo sociale e il suo rapporto con la società ha natura discussa (organica più che di prestazione d’opera).
La soluzione prudente è dare atto dell’eventuale uso di strumenti di AI nel verbale di insediamento o in una comunicazione all’organo amministrativo, indicando le cautele adottate sulla riservatezza. L’adempimento è poco impegnativo e la trasparenza rafforza la posizione del sindaco.
Obblighi di riservatezza e protezione dei dati
Riservatezza e segreto professionale (art. 9-bis D.Lgs. 39/2010)
Inserire dati del cliente in un servizio di AI generalista, con un account personale o senza garanzie contrattuali, può costituire una comunicazione a terzi non autorizzata. È il rischio più concreto e più sottovalutato.
Organizzazione interna e del lavoro (artt. 10-ter e 10-quater D.Lgs. 39/2010)
Sono necessari procedure e sistemi idonei a garantire la qualità e la sicurezza dei dati si estendono agli strumenti di AI.
GDPR
Il revisore tratta dati personali (dipendenti, clienti e fornitori della società) in qualità di titolare autonomo; occorrono un accordo sul trattamento con il fornitore dello strumento, verifiche sui trasferimenti extra-UE, minimizzazione dei dati e, per i trattamenti a rischio elevato, la DPIA. Le decisioni basate unicamente su trattamenti automatizzati (art. 22) devono essere escluse.
Società quotate
L’inserimento di informazioni privilegiate in strumenti esterni pone un problema di comunicazione illecita ai sensi del Regolamento Market Abuse, rilevante anche per i sindaci.
Prassi operativa
Funzioni del CNDCEC e FNC
Il CNDCEC e la FNC fin dal 2023 hanno organizzato convegni e corsi di studio, con lezioni teoriche e pratiche e condotto studi e ricerche per introdurre i concetti di intelligenza artificiale generativa e le sue applicazioni nello studio del commercialista. Diverse guide e convegni si sono focalizzati sull’impiego dell’AI nello svolgimento di particolari attività, come la raccolta dei dati per il report di sostenibilità, gli accertamenti tributari, la carbon accounting. Altre hanno uno spettro più ampio e sono di interesse per la generalità delle attività dei commercialisti.
Principi ISA e gestione della qualità
Non esiste un principio dedicato all’AI e lo IAASB ha scelto, a dicembre 2025, di non crearne uno: le regole devono essere ricavate dai principi vigenti, che sono “tecnologicamente neutrali”. I principi (ISQM Italia) 1 e (ISA Italia) 220, sono stati comunque indicati dallo stesso IAASB come base di riferimento per l’uso dell’AI.
AI come strumento del revisore
Usi, rischi e presidi
Occorre distinguere tra strumenti deterministici di analisi dei dati (regole, algoritmi statistici, machine learning addestrato su dati strutturati) e AI generativa (modelli linguistici che producono testo). I primi sono in uso da anni e pongono soprattutto problemi di validazione; la seconda introduce rischi nuovi: non determinismo (la stessa domanda può dare risposte diverse), allucinazioni, difficoltà di spiegare il percorso logico.
Carte di lavoro del revisore
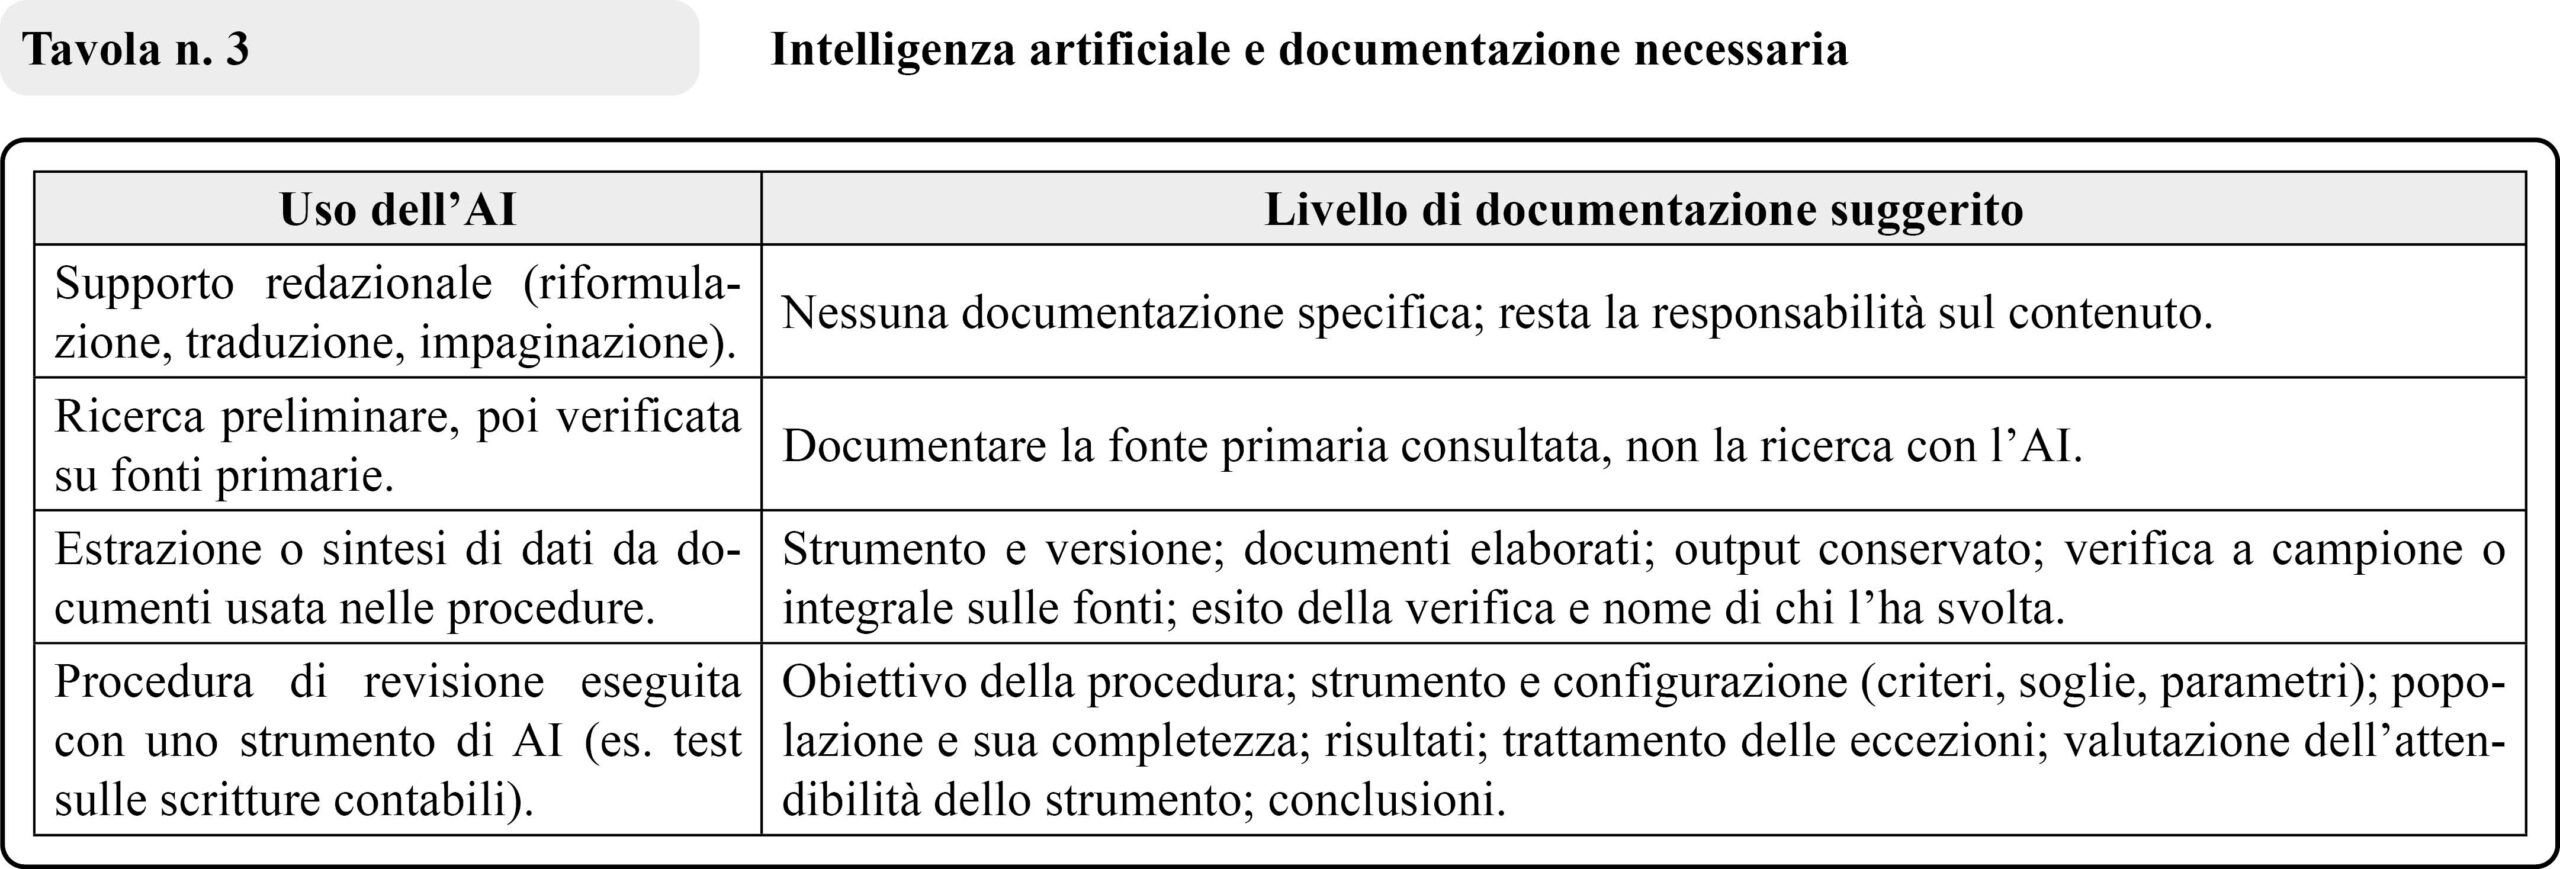
È il punto di maggiore utilità pratica. Il principio (ISA Italia) 230 non richiede di documentare ogni interazione con uno strumento di AI, ma di consentire a un revisore esperto di comprendere che cosa è stato fatto e su quali basi si fondano le conclusioni. Ne deriva un approccio proporzionato, coerente con l’impostazione del Financial Reporting Council (guida AI in audit, giugno 2025). Secondo le prime linee guida del FRC sull’utilizzo dell’intelligenza artificiale nelle revisioni contabili la documentazione è necessaria quando l’AI contribuisce agli elementi probativi o alle conclusioni; non lo è per usi meramente redazionali o di ricerca preliminare, poi verificati sulla fonte.
Una carta di lavoro tipo per le procedure svolte con l’AI potrebbe contenere:
1. scopo e asserzioni interessate;
2. strumento, fornitore, versione, condizioni contrattuali sui dati;
3. dati in input e loro provenienza;
4. istruzioni essenziali fornite allo strumento;
5. output conservato;
6. verifica umana: che cosa, da chi, con quale estensione;
7. eccezioni ed errori dello strumento rilevati;
8. conclusione professionale, firmata.
Il punto 7 è spesso trascurato ma prezioso: documentare gli errori intercettati dimostra che la supervisione è effettiva.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing