


Associazioni sportive dilettantistiche
19 Novembre 2026
Detassazione dei proventi da eventi di ASD e SSD
Condividi:


Cosa affronteremo in questo articolo:
Il torneo di fine stagione con il punto ristoro, la cena sociale, la lotteria: per molti enti sportivi dilettantistici sono gli eventi che finanziano l’attività dell’anno. Da oltre 20 anni la legge permette di non tassarne gli incassi, fino a due eventi all’anno e per un massimo di
€ 51.645,69, a condizione che l’ente abbia scelto il regime forfetario della L. 398/1991. Da maggio 2026 la regola è stata riscritta: non parla più soltanto di associazioni, ma di associazioni e società sportive dilettantistiche, nelle forme previste dalla riforma dello sport. Per le società non è una vera novità, perché l’Agenzia delle Entrate le ammetteva già dal 2018; la differenza è che ora il beneficio è scritto nella legge.
Riferimenti normativi: Circ. Ag. Entrate 7.08.2026, n. 7/E – Art. 25 L. 13.05.1999, n. 133 – D.L. 27.03.2026, n. 38 – L. 16.12.1991, n. 398 – Circ. Ag. Entrate 1.08.2018, n. 18/E
Novità
Dal 23.05.2026 la legge nomina espressamente sia le associazioni sia le società sportive dilettantistiche.
Per le società il beneficio non dipende più da un’interpretazione dell’Agenzia, ma è scritto nella norma.
La circolare 7/E/2026 conferma la nuova platea.
Chi ne beneficia
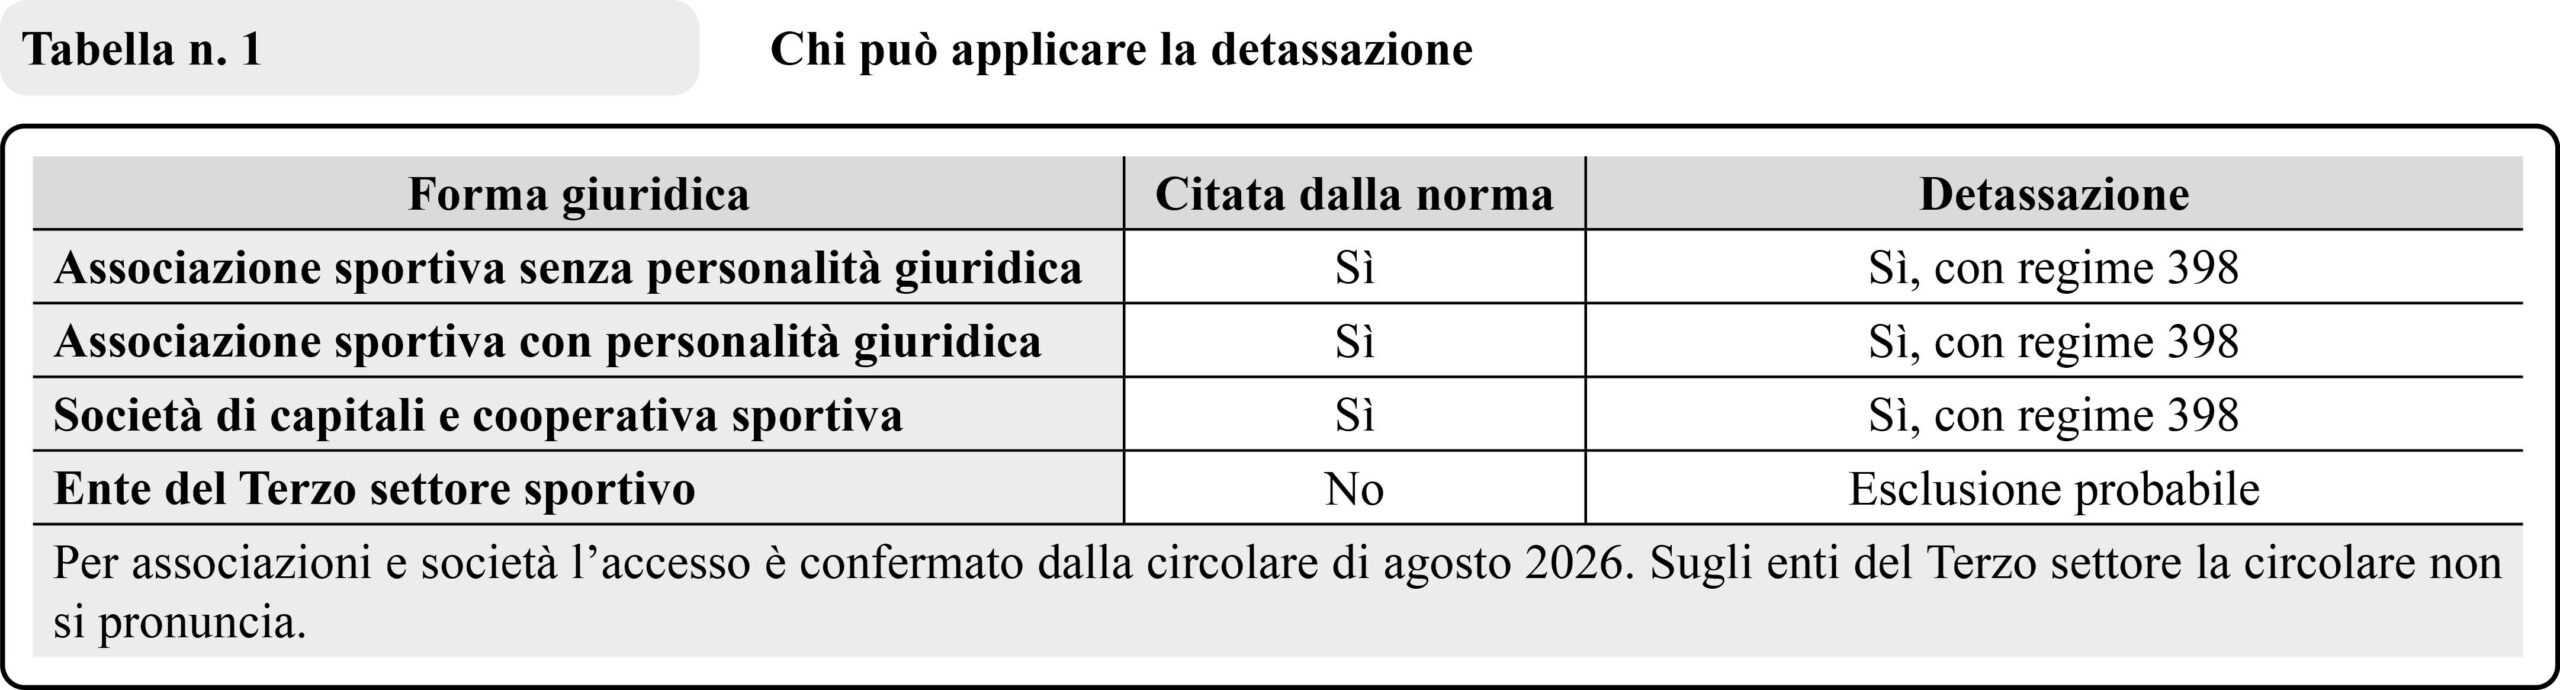
Associazioni sportive dilettantistiche, con o senza personalità giuridica.
Società di capitali e cooperative sportive dilettantistiche.
In tutti i casi, solo se hanno scelto il regime forfetario della L. 398/1991.
Chi resta fuori
Gli enti del Terzo settore sportivi, che la norma non cita (esclusione probabile, da verificare).
Gli enti che non hanno scelto il regime 398 o che ne sono usciti.
Che cosa si detassa
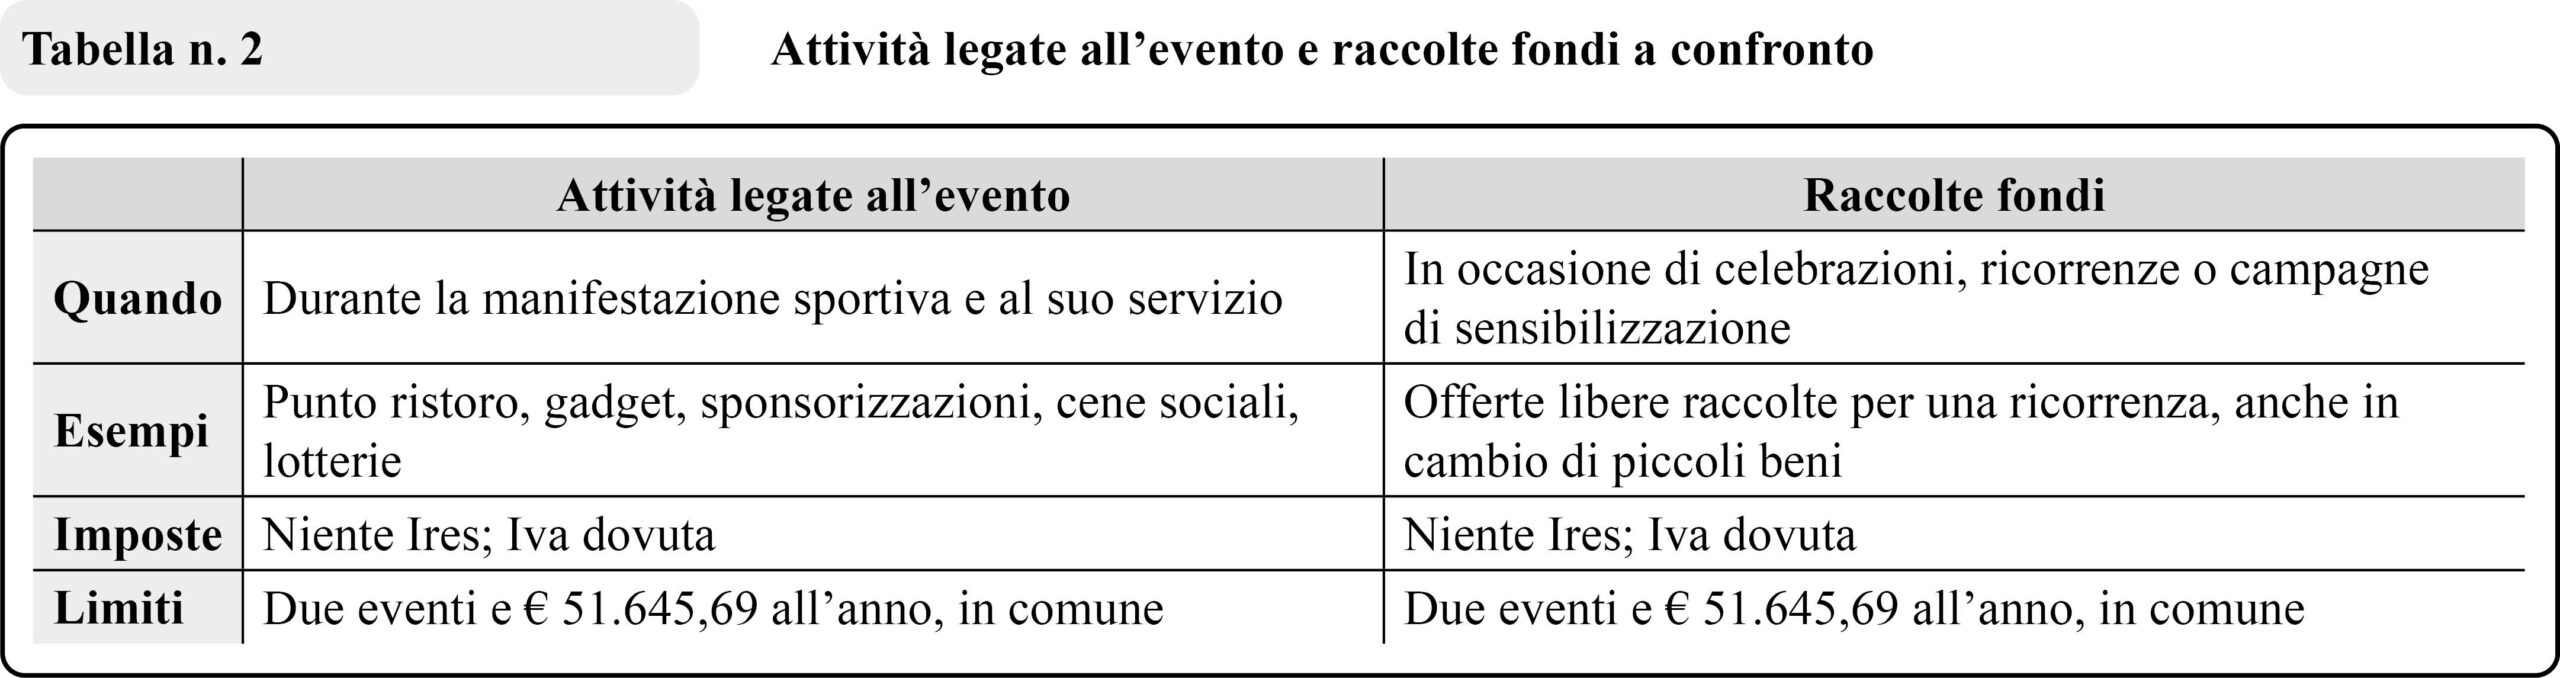
Incassi delle attività commerciali svolte durante l’evento sportivo e al suo servizio: punto ristoro, gadget, sponsor, cene sociali, lotterie.
Raccolte fondi occasionali in occasione di ricorrenze, celebrazioni o campagne di sensibilizzazione, anche con offerte libere in cambio di piccoli beni.
Non rientrano le attività continuative, come il bar aperto tutto l’anno nella sede.
Limiti
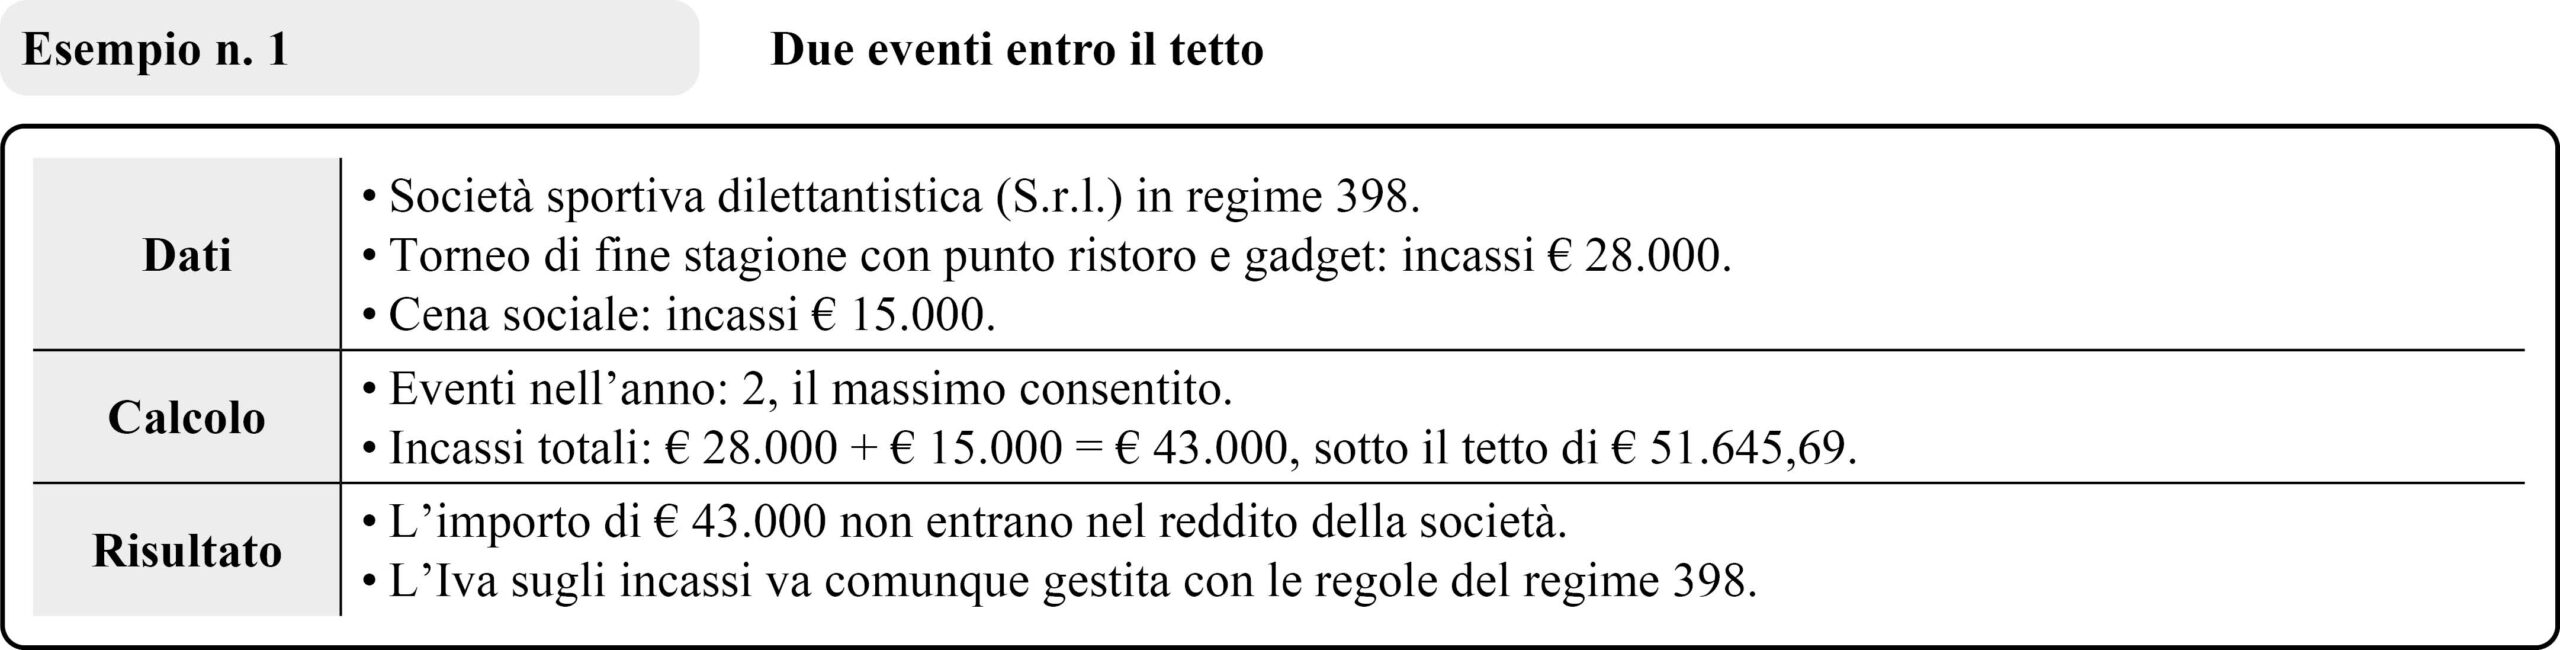
Al massimo due eventi all’anno, sommando attività legate all’evento e raccolte fondi.
Fino a € 51.645,69 complessivi nell’anno, non per singolo evento.
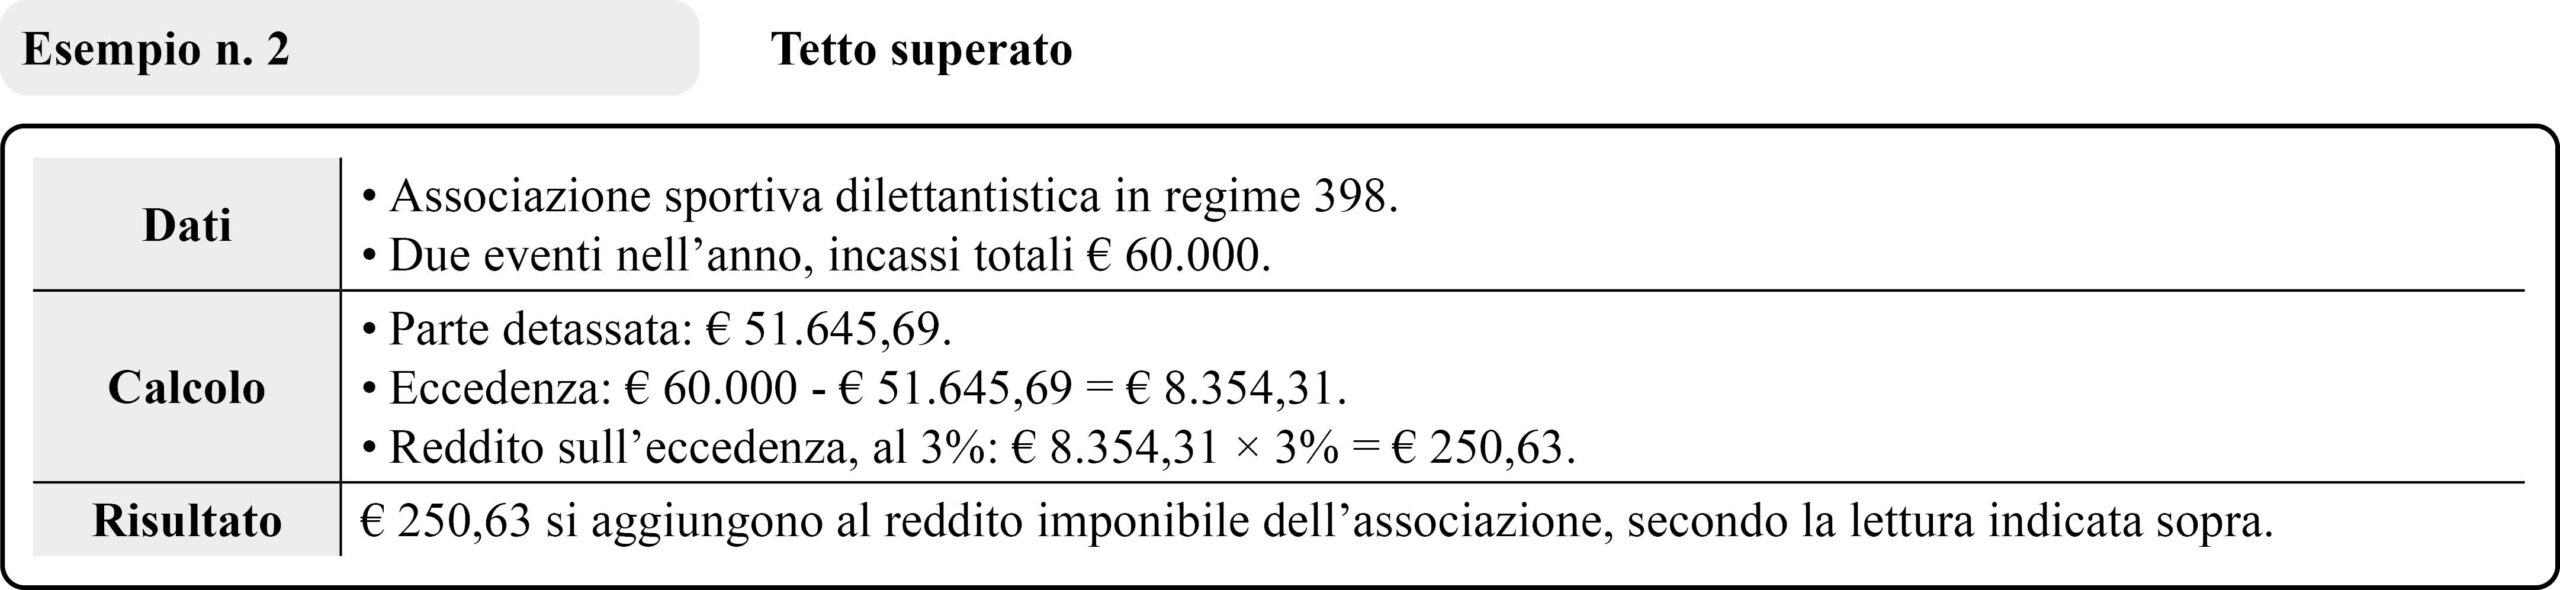
La parte oltre il tetto torna imponibile, con il coefficiente del 3% secondo la lettura più coerente con la prassi.
Regime fiscale
Niente Ires sugli incassi agevolati.
L’Iva resta dovuta, secondo le regole del regime 398.
Gli incassi detassati e documentati non contano per la soglia di € 400.000 del regime.
Adempimenti
Rendiconto separato di entrate e spese di ciascun evento, con relazione illustrativa.
Entro 4 mesi dalla chiusura dell’esercizio (30 aprile per chi chiude al 31 dicembre).
Dal 2027 l’obbligo passa nel nuovo Testo unico su adempimenti e accertamento, con lo stesso contenuto.
Se manca il rendiconto
Il beneficio non si perde, se l’ente documenta gli incassi in caso di controllo, ma si rischiano sanzioni.
Gli incassi non documentati sono tassati al 3% e contano per la soglia di € 400.000.
Che cosa è cambiato dal 23.05.2026
Modifica normativa (D.L. 38/2026)
Il decreto fiscale di marzo 2026 (D.L. 38/2026) ha sostituito la vecchia definizione dei beneficiari, che parlava delle sole associazioni sportive dilettantistiche, con un rinvio agli enti sportivi della riforma dello sport: associazioni e società.
È caduto anche l’inciso che riferiva alle sole associazioni gli incassi delle attività legate all’evento.
Situazione antecedente (circ. 18/E/2018)
La legge parlava solo di associazioni.
L’Agenzia delle Entrate, con una circolare del 2018, aveva comunque esteso il beneficio alle società sportive dilettantistiche senza scopo di lucro.
Le società potevano quindi contare su un’interpretazione, non su una norma.
Situazione attuale (circ. 7/E/2026)
Il beneficio spetta agli enti sportivi dilettantistici costituiti come associazione, società di capitali o cooperativa, purché abbiano scelto il regime 398.
La circolare 7/E/2026 lo conferma e precisa che la platea è stata aggiornata e limitata ai soli enti previsti dalla riforma.
Decorrenza
La nuova formulazione si applica dal 23.05.2026.
Per gli eventi della prima parte dell’anno il problema è solo teorico: associazioni e società senza scopo di lucro ne beneficiavano già prima.
| Nota bene | Per la società sportiva che già applicava l’agevolazione il risultato non cambia, ma la sua posizione è più solida: il beneficio discende ora dalla legge, non da una circolare che l’Agenzia potrebbe sempre rivedere. |
Chi rientra e chi resta fuori
Forme ammesse (D.Lgs. 36/2021)
Associazioni sportive senza personalità giuridica, cioè la forma più diffusa.
Associazioni sportive con personalità giuridica.
Società di capitali e cooperative sportive dilettantistiche.
Società sportive
L’Agenzia include espressamente le società di capitali e le cooperative.
Resta indispensabile la scelta del regime 398, effettuata e ancora valida.
Un punto da controllare: la riforma consente alle società sportive di distribuire gli utili in misura limitata. La circolare non collega questa possibilità alla detassazione degli eventi, ma per la società che la prevede nello statuto è prudente verificare, prima di applicare il beneficio, che l’accesso al regime 398 non sia contestabile.
Terzo settore
La riforma dello sport riconosce come ente sportivo anche l’ente del Terzo settore, iscritto al Runts, che organizza attività sportiva dilettantistica.
La norma sulla detassazione non lo richiama: cita solo associazioni e società.
Quali incassi si detassano
Attività legate all’evento
Sono gli incassi delle attività commerciali collegate agli scopi dell’ente.
Per l’Agenzia devono essere al servizio della manifestazione sportiva e svolgersi mentre questa è in corso: il punto ristoro del torneo sì, il bar aperto tutto l’anno nella sede no.
Raccolte fondi
Sono le raccolte pubbliche occasionali organizzate in occasione di celebrazioni, ricorrenze o campagne di sensibilizzazione.
Possono avvenire anche offrendo beni o servizi in cambio di un’offerta libera, non commisurata al loro valore.
Esempi tipici (circ. 18/E/2018)
Cibi e bevande serviti durante l’evento.
Vendita di materiale sportivo e gadget.
Sponsorizzazioni, cene sociali, lotterie.
Agevolazione solo per imposte sui redditi
Il beneficio riguarda l’Ires, non l’Iva.
Gli incassi dell’evento restano operazioni rilevanti ai fini Iva, da gestire con le regole del regime 398: per l’associazione perché la scelta di quel regime presuppone già un’attività commerciale, per la società perché è comunque un soggetto Iva.
Condizioni
Regime 398 (L. 398/1991)
Possono sceglierlo gli enti con incassi commerciali dell’anno precedente fino a € 400.000.
La scelta vale dall’inizio dell’anno e vincola per cinque anni; chi supera la soglia durante l’anno esce dal regime dal mese successivo.
Nel regime l’imposta si calcola su un reddito forfetario pari al 3% degli incassi commerciali, più le eventuali plusvalenze.
Due eventi
Al massimo due eventi all’anno in tutto: una cena sociale e una raccolta fondi per un anniversario esauriscono già il plafond.
Nessuna norma definisce l’evento: conviene fissarne per iscritto il perimetro (date, luogo, attività comprese) già quando lo si organizza.
Tetto di importo
€ 51.645,69 da calcolare sul totale dell’anno e non evento per evento.
La parte di incassi che supera il tetto torna imponibile.
Nessun documento dell’Agenzia dice espressamente come. La lettura più coerente con la circolare del 2018 è che l’eccedenza si aggiunga agli altri incassi commerciali e sia tassata con il coefficiente forfetario del 3%.
Rendiconto separato
Che cosa serve
Un rendiconto apposito, distinto dal bilancio, con entrate e spese di ciascun evento, accompagnato se serve da una breve relazione.
Per l’Agenzia l’obbligo è rispettato anche quando quei dati si ricavano con chiarezza dalla contabilità generale, ma la relazione per ogni evento resta necessaria.
Termine
Entro 4 mesi dalla chiusura dell’esercizio.
Per chi chiude al 31.12, entro il 30.04 dell’anno successivo.
Assenza del rendiconto (circ. 18/E/2018)
Non fa perdere automaticamente il beneficio, se in caso di controllo l’ente riesce a documentare gli incassi; restano però le sanzioni per la contabilità incompleta.
Gli incassi privi di qualsiasi documentazione sono invece tassati al 3% e si sommano alla soglia di € 400.000: superarla significa uscire dal regime 398.
| Nota bene | Il rendiconto non è una formalità. È la prova che gli eventi sono due e che il tetto è rispettato, e protegge anche la permanenza nel regime 398. |
Errori ricorrenti
Confondere i due limiti
€ 400.000 è la soglia per restare nel regime 398; € 51.645,69 è il tetto della detassazione degli eventi.
Gli incassi detassati non contano per la soglia di € 400.000, purché siano documentati.
Dimenticare l’Iva
È l’errore più frequente: considerare l’evento fuori campo Iva. La detassazione riguarda solo il reddito; corrispettivi, sponsorizzazioni e vendite vanno trattati ai fini IVA con le regole del regime 398.
Il terzo evento
Un terzo evento nell’anno non è detassato, anche se il tetto di importo non è stato raggiunto: i suoi incassi seguono le regole ordinarie del regime 398.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing