


Imposte e tasse
19 Novembre 2026
Seconda rata IMU 2026 per gli enti non commerciali
Condividi:


Cosa affronteremo in questo articolo:
Gli immobili utilizzati dagli enti non commerciali destinati esclusivamente allo svolgimento, con modalità non commerciali, di attività assistenziali, previdenziali, sanitarie, di ricerca scientifica, didattiche, ricettive, culturali, ricreative, sportive, di religione o di culto sono esenti da IMU. Il Codice del Terzo Settore, all’art. 82, c. 6, ripropone sostanzialmente la medesima disciplina per gli enti del Terzo settore (ETS) non commerciali, che svolgono, in via prevalente, le attività di interesse generale di cui all’art. 5 del D. Lgs. 117/2017.
Nei casi in cui non ricorrano le ipotesi di esenzione previste dal legislatore, gli enti non commerciali sono tenuti al versamento dell’Imu in relazione agli immobili detenuti.
Il versamento dell’imposta deve essere effettuato in 3 rate, di cui le prime 2 (con scadenza 16.06 e 16.12) di importo pari ciascuna al 50% dell’imposta complessivamente versata per l’anno precedente, e la 3° rata (scadente il 16.06 dell’anno successivo) a conguaglio dell’imposta dovuta per l’anno precedente.
Entro il 16.12.2026 deve essere quindi versata la 2ª rata dell’IMU 2026.
Riferimenti normativi: Art. 1, cc. 738-783 L. 27.12.2019, n. 160 – Art. 91-bis D.L. 24.01.2012, n. 1, conv. in L. 24.03.2012, n. 27 – Art. 9, c. 6, D.L. 10.10.2012, n. 174 conv. in L. 7.12.2012, n. 213 – D.M. Economia e Finanze 19.11.2012, n. 200 – D.M. 24.04.2024 – Art. 1, c. 71 L. 30.12.2023, n. 213 – Art. 82, c. 6 D. Lgs. 3.07.2017, n. 117 – Art. 7, c. 1, lett. i) D. Lgs. 30.12.1992, n. 504 – Art. 9, c. 8 D. Lgs. 14.03.2011, n. 23 – Art. 13, c. 13 D.L. 6.12.2011, n. 201, conv. in L. 22.12.2011, n. 214 – D.L. 31.08.2013, n. 102 conv. L. 28.10.2013, n. 124 – Art. 1, c. 721 L. 27.12.2013, n. 147 – Nota Ifel 1.06.2015
Esenzione IMU
Gli immobili devono essere destinati esclusivamente allo svolgimento delle seguenti attività:
– assistenziali;
– previdenziali;
– sanitarie;
– di ricerca scientifica;
– didattiche;
– ricettive;
– culturali;
– ricreative;
– sportive;
– di religione e di culto.
Lo svolgimento delle predette attività deve avvenire con modalità non commerciali.
Utilizzo misto (istituzionale e commerciale)
Immobile suddiviso in unità immobiliari distinte
L’esenzione si applica solo alla frazione di unità immobiliare nella quale si svolge l’attività di natura non commerciale.
Immobile non suddiviso
L’esenzione si applica in proporzione all’utilizzazione non commerciale dell’immobile quale risulta da apposita dichiarazione.
Versamenti IMU
(L. 147/2013)
| 1ª rata | 16.06 | 50% | dell’imposta complessivamente corrisposta per l’anno precedente. |
| 2ª rata | 16.12 | 50% | dell’imposta complessivamente corrisposta per l’anno precedente. |
| 3ª rata (eventuale) | 16.06 dell’anno successivo | 16.06 dell’anno successivo | conguaglio dell’imposta complessivamente dovuta per l’anno precedente. |
Il versamento deve essere effettuato mediante Mod. F24.
Gli enti non commerciali eseguono i versamenti del tributo con eventuale compensazione dei crediti, nei confronti dello stesso Comune nei confronti del quale è scaturito il credito, risultanti dalle dichiarazioni presentate.
Nel quadro “D” della dichiarazione Imu-Tasi deve essere indicato l’eventuale credito di cui si chiede il rimborso o l’utilizzo in compensazione.
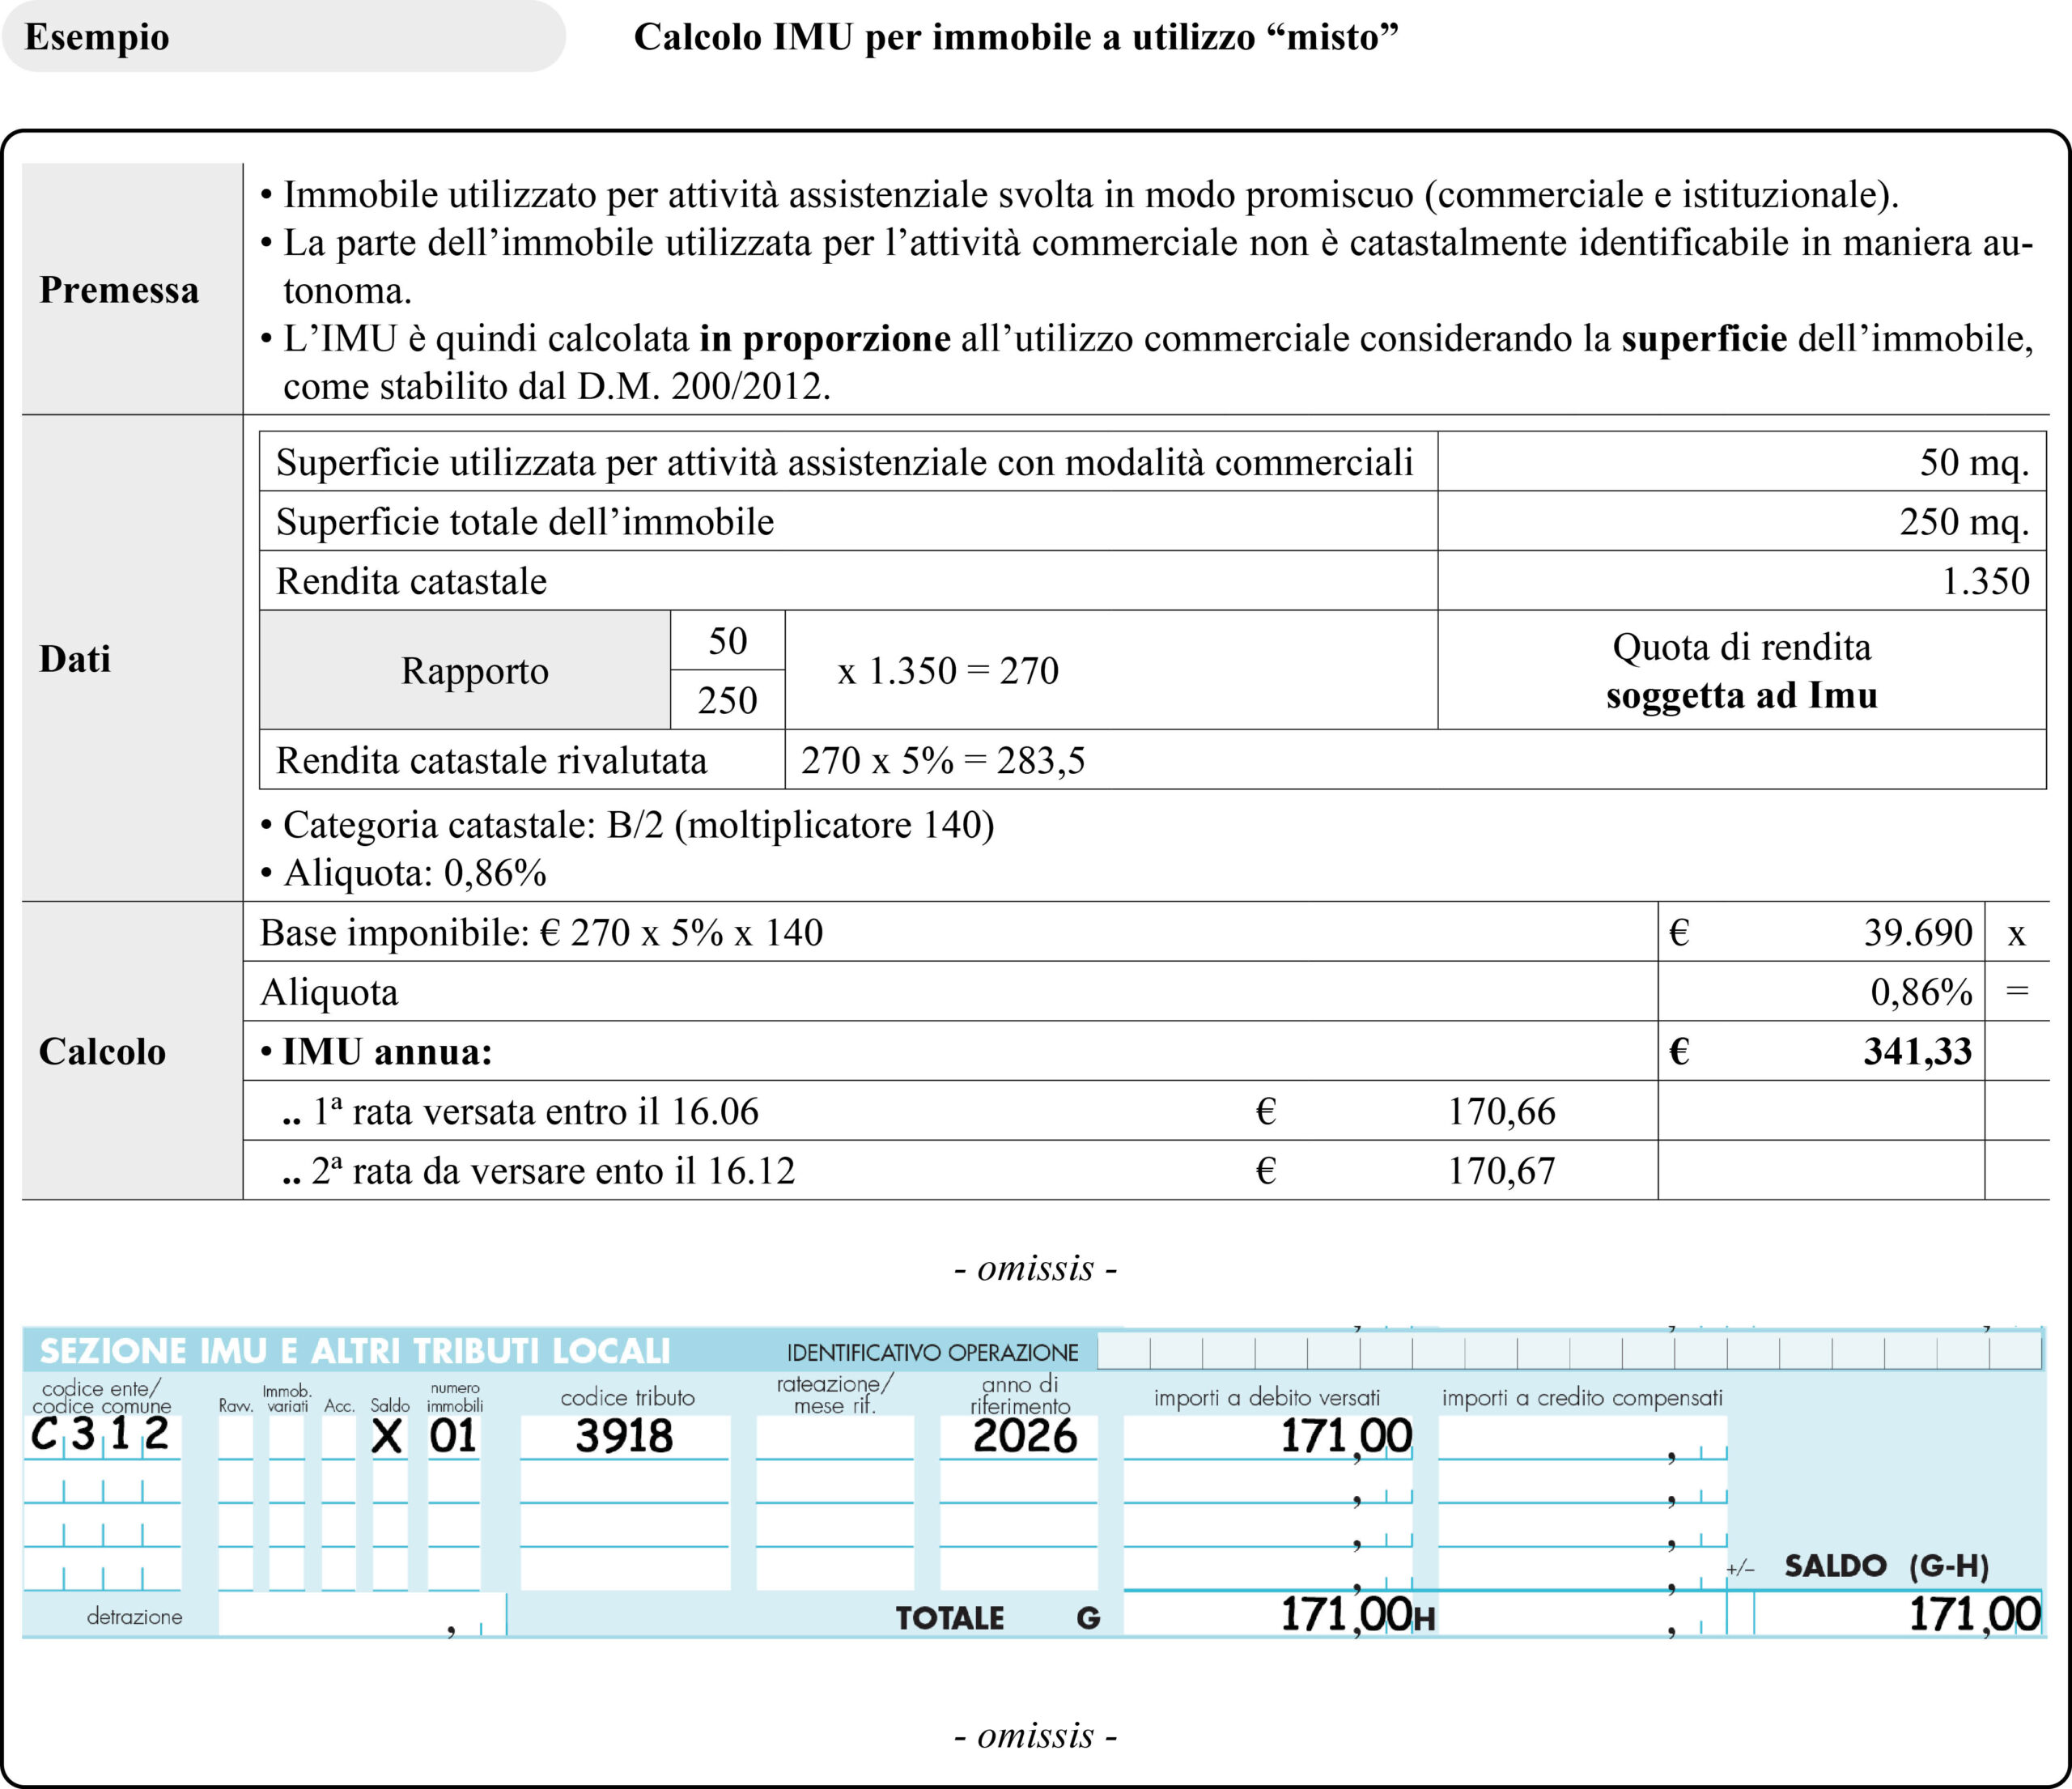
Caso pratico
Base imponibile fabbricati
Rendita catastale (risultante al 1.01), rivalutata del 5%, moltiplicata per il coefficiente:
| Categoria catastale | Coefficiente |
| Gruppo catastale “A” (escluso A/10) e categorie C/2, C/6, C/7 | 160 |
| Gruppo catastale “B” | 140 |
| Categorie catastali C/3, C/4, C/5 | 140 |
| Categorie catastali A/10 e D/5 | 80 |
| Gruppo catastale D (escluso D/5) | 65 |
| Categoria catastale C/1 | 55 |
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing