


Imposte e tasse
09 Ottobre 2026
Reverse charge nei rapporti tra cooperativa e soci
Condividi:


Cosa affronteremo in questo articolo:
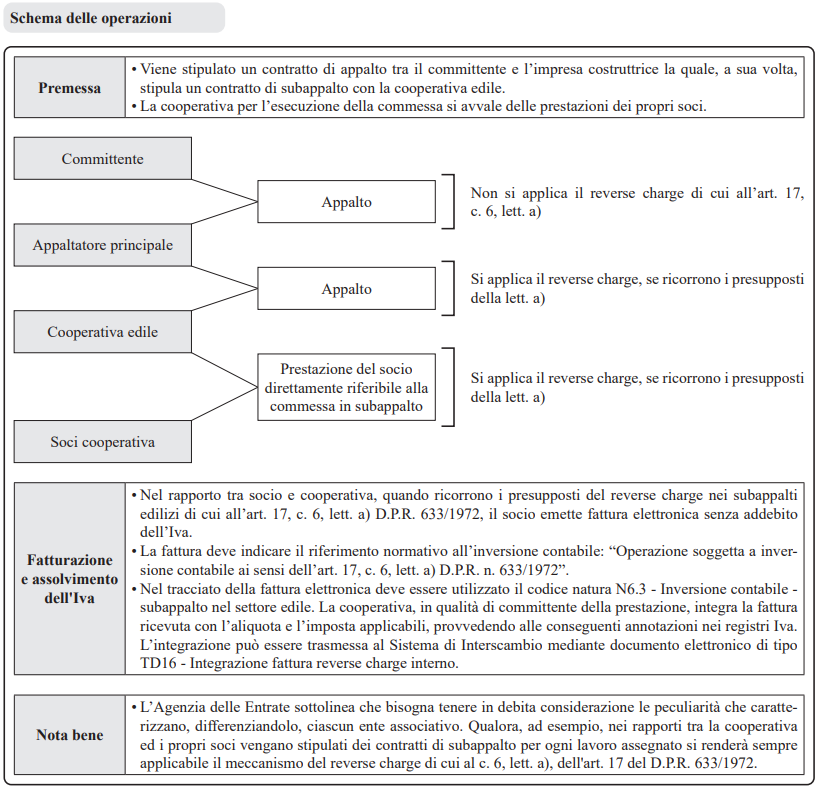
Il rapporto mutualistico tra cooperativa e socio non configura un rapporto di subappalto e non determina automaticamente l’applicazione del reverse charge. Tale impostazione, già delineata dalla C.M. n. 37/E/2006, deve essere coordinata con l’art. 17, c. 6, lett. a) D.P.R. 633/1972, che assoggetta a inversione contabile le prestazioni di servizi rese nel settore delle costruzioni da soggetti subappaltatori. Quando la cooperativa opera quale subappaltatrice, il reverse charge può applicarsi anche alle prestazioni rese dai soci, purché autonome, imponibili ai fini Iva e direttamente riferibili alla medesima commessa. La C.M. n. 19/E/2007, con riferimento ai consorzi, e la R.M. n. 243/E/2007, per le cooperative, hanno riconosciuto che il regime applicabile alla prestazione resa dall’ente associativo può riflettersi sulle prestazioni interne degli associati. In tale prospettiva, le prestazioni rese dai soci assumono rilevanza ai fini Iva in relazione alla prestazione che la cooperativa rende nei confronti dell’appaltatore o del subappaltatore a monte, secondo un criterio analogo a quello previsto dall’art. 3, c. 3 D.P.R. 633/1972 per le prestazioni rese nell’ambito del mandato senza rappresentanza. L’analogia non trasforma il rapporto mutualistico in un mandato, né sostituisce la verifica dei presupposti del reverse charge, ma consente di valorizzare il collegamento sostanziale tra la prestazione interna del socio e la prestazione esterna della cooperativa. Il regime di cui all’art. 17, c. 6, lett. a) D.P.R. 633/1972 può pertanto applicarsi al rapporto cooperativa-socio quando la cooperativa agisce quale subappaltatrice e il socio esegue una prestazione di servizi inserita nella medesima filiera contrattuale, sempreché l’operazione sia effettivamente riconducibile al settore edile e siano soddisfatti gli ulteriori requisiti previsti dalla disposizione.
Riferimenti normativi: Art. 17, c. 6, lett. a) D.P.R. 26.10.1972 n. 633 – Art. 17, c. 6, lett. a-ter) D.P.R. 633/72 – Cir. Ag. Entrate 27.03.2015, n. 14/E e risposta a interpello 21.12.2021, n. 845 – Art. 1, c. 44, lett. a) L. 27.12.2006, n. 296 – Circ. Ag. Entrate 4.08.2006, n. 28/E – Circ. Ag. Entrate 29.12.2006, n. 37/E – Circ. Ag. Entrate 16.02.2007, n. 11/E – Cir. Ag. Entrate 4.04.2007, n. 19/E – Ris. Ag. Entrate 11.09.2007, n. 243/E
Applicazione reverse charge nel settore edile (art. 17, c. 6, lett. a D.P.R. 633/1972)
L’applicazione del reverse charge è stata estesa alle prestazioni di servizi, compresa la manodopera, rese nel settore edile da soggetti subappaltatori:
- nei confronti delle imprese che svolgono l’attività di costruzione o ristrutturazione di immobili; ovvero
- nei confronti dell’appaltatore principale o di un altro subappaltatore.
L’art. 1, c. 44, lett. a) L. 296/2006 ha introdotto il c. 6, lett. a), all’art. 17 D.P.R. 633/1972.
L’applicazione del meccanismo del reverse charge di cui alla lett. a) nel settore edile soggiace al verificarsi dei seguenti requisiti:
- presenza di una prestazione di servizi(1);
- esclusione delle forniture di beni con posa in opera, in quanto la posa in opera assume una funzione accessoria rispetto alla cessione del bene;
- ai fini Iva, le stesse costituiscono cessioni di beni e non prestazioni di servizi;
- le operazioni rientrano nel settore edile;
- il soggetto subappaltatore e l’appaltatore devono operare nell’ambito di attività riconducibili alla sezione F – “Costruzioni” – della classificazione ATECO vigente (Atecofin 2025);
- conseguentemente, il reverse charge previsto dalla lett. a) non si applica quando l’attività esercitata dal soggetto appaltatore non sia riconducibile al settore delle costruzioni, anche se il rapporto contrattuale con il prestatore sia formalmente qualificato come subappalto;
- il rapporto rientra nel subappalto.
| Nota (1) | Poiché dal tipo di contratto dipende l’applicazione del meccanismo dell’inversione contabile, nel caso in cui sussistano contemporaneamente una prestazione di servizi e una cessione di beni occorre fare riferimento alla volontà contrattualmente espressa dalle parti per capire se è prevalente l’obbligazione di dare o quella di fare (R.M. 148/E/2007). |
Prestazioni relative a edifici (reverse charge ex art. 17, c. 6, lett. a-ter)
Accanto al reverse charge previsto per i subappalti nel settore delle costruzioni dall’art. 17, c. 6, lett. a) D.P.R. n. 633/1972, il medesimo comma contempla, alla lett. a-ter), una distinta ipotesi di inversione contabile applicabile a specifiche prestazioni relative a edifici.
La lett. a-ter) riguarda, ad esempio, le prestazioni di servizi di pulizia, demolizione, installazione di impianti e completamento relative a edifici. Diversamente dalla disciplina dei subappalti, essa non presuppone necessariamente l’esistenza di un contratto di subappalto né richiede che il committente svolga un’attività riconducibile al settore delle costruzioni.
Come chiarito dalla C.M. Agenzia delle Entrate 27.03.2015, n. 14/E, l’applicazione del regime dipende dalla natura oggettiva della prestazione e dal suo effettivo collegamento con un edificio.
La risposta a interpello 21.12.2021, n. 845 ha confermato, con riferimento ai rapporti tra consorzio e imprese consorziate, l’applicabilità del reverse charge di cui alla lett. a-ter) alle prestazioni interne oggettivamente riconducibili alle attività previste dalla norma. Pur riguardando una fattispecie consortile, tale orientamento valorizza la necessità di qualificare autonomamente la singola prestazione resa nell’ambito dei rapporti associativi, verificandone l’effettiva riconducibilità alla disciplina dell’inversione contabile.
Inapplicabilità (C.M. 37/E/2006)
La C.M. 29.12.2006, n. 37/E ha chiarito che, ai fini dell’art. 17, c. 6, lett. a), D.P.R. 633/1972, il rapporto associativo tra ente e associato non configura, di per sé, un contratto di subappalto.
La mera assegnazione dei lavori al socio nell’ambito del rapporto mutualistico non determina quindi automaticamente l’applicazione del reverse charge.
Con la medesima circolare l’Agenzia delle Entrate ha precisato che il sistema dell’inversione contabile deve essere applicato nelle ipotesi in cui soggetti subappaltatori rendono servizi ad imprese del comparto dell’edilizia che si pongono quali appaltatori o a loro volta subappaltatori in relazione alla realizzazione dell’intervento.
| Il reverse charge non si applica alle prestazioni rese direttamente, in forma di contratti d’appalto, nei confronti del committente principale. |
Applicabilità (C.M. 19/E/2007)
Con la C.M. 19/E/2007 l’Agenzia delle Entrate ha inserito nell’ambito di applicazione dell’inversione contabile anche i rapporti associativi.
In particolare, è stato proposto il caso di una società consortile che assume la funzione di coordinamento per la gestione unitaria del lavoro e procede al ribaltamento dei costi alle società consorziate consentendo loro di concorrere alle spese in base alle rispettive quote di partecipazione.
L’Agenzia delle Entrate affronta il caso di quando il consorzio, agendo in subappalto, applica il reverse charge nei confronti dell’appaltatore. In tal caso, anche per le prestazioni rese dalle imprese consorziate al consorzio trova applicazione il meccanismo del reverse charge.
Posizione ministeriale (R.M. 243/E/2007)
Con la R.M. 243/E/2007 l’Agenzia delle Entrate ha esteso ai rapporti tra cooperativa e soci i principi espressi con le C.M. 37/E/2006 e 19/E/2007.
Ne deriva che la cooperativa dovrà emettere fattura senza applicazione dell’Iva, applicando il meccanismo dell’inversione contabile di cui al c. 6, lett. a), dell’art. 17 D.P.R. 633/1972, quando agisce in qualità di subappaltatore e anche la società appaltatrice opera nel quadro di un’attività riconducibile alla sezione F delle tabelle di classificazione delle attività economiche Atecofin (2025).
In tale caso, anche i soci della cooperativa che effettuano le prestazioni per conto della stessa dovranno fatturare con il sistema dell’inversione contabile.
I principi espressi dalla C.M. 19/E/2007 e dalla R.M. 243/E/2007 non risultano superati da successivi documenti di prassi con riferimento ai subappalti nel settore delle costruzioni di cui all’art. 17, c. 6, lett. a) D.P.R. 633/1972.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing