


Imposte e tasse
13 Novembre 2026
Spese di rappresentanza in dichiarazione dei redditi
Condividi:


Le spese di rappresentanza sostenute sono deducibili nel periodo di imposta di sostenimento se rispondenti ai requisiti di inerenza stabiliti con D.M. 19.11.2008, anche in funzione della loro natura e destinazione. Le spese sono deducibili entro limiti calcolati sulla base dei ricavi. Sono comunque deducibili le spese relative ai beni distribuiti gratuitamente di valore unitario non superiore a € 50,00 nonché detraibile la relativa Iva. È un requisito essenziale, dal periodo d’imposta 2025, che il pagamento delle spese di rappresentanza sia tracciabile, anche se sostenute all’estero, sia ai fini delle imposte dirette che ai fini Irap.
Riferimenti normativi: Art. 108, c. 2 D.P.R. 22.12.1986, n. 917 – Art. 109, cc. 5 e 5-bis D.P.R. 917/1986 – Art. 19-bis1, c. 1, lett. h) – D.P.R. 26.10.1972, n. 633 – Art. 1, cc. 81-83 L. 30.12.2024, n. 207 – Art. 1 D.L. 17.06.2025, n. 84, conv. – L. 30.07.2025, n. 108 – Art. 9 D.Lgs. 14.09.2015, n. 147 – Art. 30 D.Lgs. 21.11.2014, n. 175 – D.M. Economia 19.11.2008 – Circ. Ag. Entrate 22.12.2025, n. 15/E – Circ. Ag. Entrate 13.07.2009, n. 34/E – Circ. Ag. Entrate 3.03.2009, n. 6/E – Ris. Ag. Entrate 12.03.2014, n. 27/E
Spese di rappresentanza (art. 108 Tuir)
Criteri per la deducibilità
Deducibilità nel periodo di imposta di sostenimento(4) (criterio di competenza), se rispondenti ai requisiti di inerenza stabiliti con D.M. 19.11.2008, anche in funzione della natura e destinazione delle stesse(3).
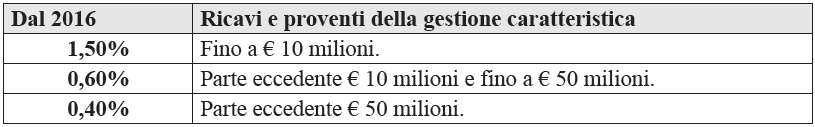
Le spese di rappresentanza sono commisurate all’ammontare dei ricavi e proventi della gestione caratteristica dell’impresa risultanti dalla dichiarazione dei redditi relativa allo stesso periodo in misura pari a:
Pagamento tracciato (dal 2025)
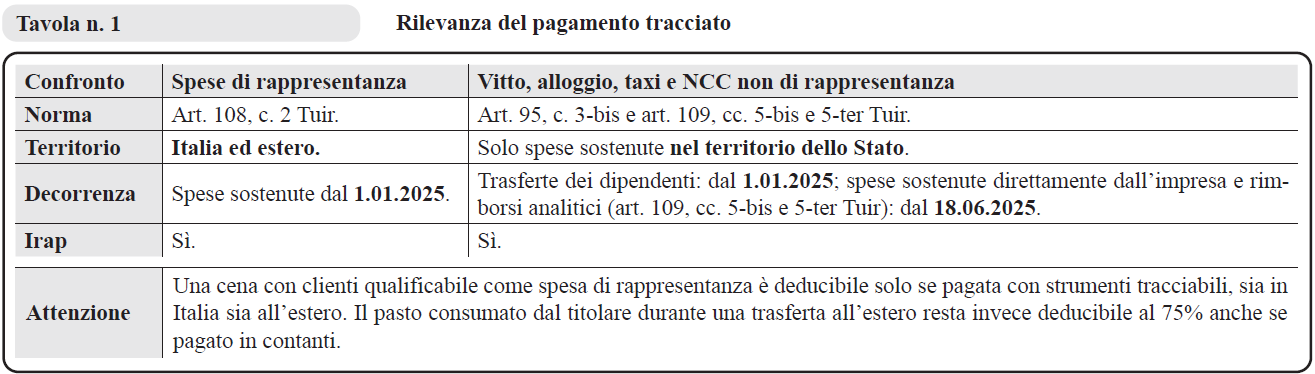
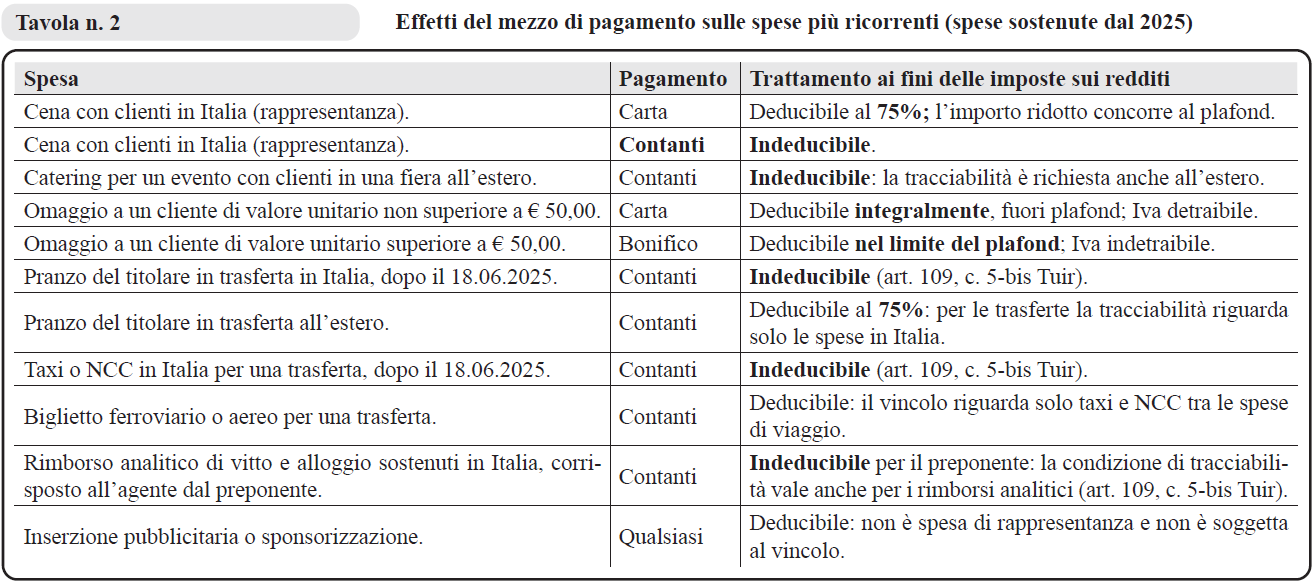
Le spese sono deducibili solo se pagate con bonifico bancario o postale ovvero con gli altri sistemi di pagamento previsti dall’art. 23 D.Lgs. 241/1997(2) (art. 108, c. 2 Tuir, come modificato dall’art. 1, c. 81 L. 207/2024).
Il requisito si applica anche alle spese sostenute all’estero e rileva anche ai fini Irap (Circ. Ag. Entrate 15/E/2025).
Sono comunque deducibili le spese relative a beni distribuiti gratuitamente di valore unitario non superiore a € 50,00(1).
Criterio di inerenza delle spese di rappresentanza
Requisiti generali
Si considerano inerenti le spese per beni e servizi:
- erogate a titolo gratuito (cioè senza corrispettivo o controprestazione, a differenza, ad esempio, delle spese di pubblicità);
- effettivamente sostenute e documentate;
- effettuate con finalità promozionali o di pubbliche relazioni;
- il cui sostenimento risponda a criteri di ragionevolezza, in funzione dell’obiettivo di generare, anche potenzialmente, benefici economici per l’impresa;
- sostenute in coerenza con pratiche commerciali di settore.
Fattispecie individuate dal D.M. 19.11.2008
Spese per viaggi turistici, in occasione dei quali siano programmate e in concreto svolte significative attività promozionali dei beni o dei servizi, la cui produzione o il cui scambio costituisce oggetto dell’attività caratteristica dell’impresa.
Spese per feste, ricevimenti e altri eventi di intrattenimento organizzati in occasione di:
- ricorrenze aziendali o festività nazionali o religiose;
- inaugurazione di nuove sedi, uffici o stabilimenti dell’impresa;
- mostre, fiere ed eventi simili in cui sono esposti i beni e i servizi prodotti dall’impresa.
Ogni altra spesa per beni e servizi distribuiti o erogati gratuitamente, ivi inclusi i contributi erogati gratuitamente per convegni, seminari e manifestazioni simili il cui sostenimento risponda ai criteri di inerenza.
| Note | (1) Il valore deve essere considerato unitariamente e non con riferimento ai singoli beni che compongono l’omaggio. Per i beni autoprodotti si deve fare riferimento al valore di mercato. In ogni caso la deducibilità è riferita al costo di produzione (ris. Ag. Entrate 27/E/2014). (2) Carte di debito, di credito e prepagate, assegni bancari e circolari, app di pagamento collegate a conti correnti; la prova è data dalla ricevuta della transazione o, in via residuale, dall’estratto conto (Circ. Ag. Entrate 15/E/2025, par. 2). Le spese pagate in contanti sono integralmente indeducibili. L’obbligo non riguarda le spese di pubblicità e di sponsorizzazione. (3) Ai fini dell’applicazione delle disposizioni, il contribuente può interpellare l’Amministrazione Finanziaria, in ordine alla qualificazione delle spese sostenute tra quelle di pubblicità e propaganda ovvero tra quelle di rappresentanza. (4) Per le imprese di nuova costituzione, la deducibilità è rinviata al 1° periodo d’imposta in cui l’impresa consegue ricavi/proventi della gestione caratteristica e a quello successivo, fermo restando il rispetto del limite previsto. Per dette imprese, nel primo periodo di conseguimento di ricavi/proventi devono essere dapprima dedotte le spese sostenute in tali periodi e, qualora residui un’eccedenza di plafond, è consentito il relativo utilizzo per dedurre le spese sostenute nel 1° periodo d’imposta e in quello successivo caratterizzati dall’assenza di ricavi/proventi. |
Pagamento tracciato
Norma
L’art. 1, c. 81, lett. d) L. 207/2024 ha aggiunto all’art. 108, c. 2 Tuir il periodo secondo cui le spese di rappresentanza «sono deducibili se i pagamenti sono eseguiti con versamento bancario o postale ovvero mediante altri sistemi di pagamento previsti dall’art. 23 del D. Lgs. 9.07.1997, n. 241».
Decorrenza
Dal periodo d’imposta successivo a quello in corso al 31.12.2024 (art. 1, c. 83 L. 207/2024): per i soggetti con esercizio solare, spese sostenute dal 1.01.2025.
Prima applicazione nei modelli Redditi PF e SP 2026 (periodo d’imposta 2025).
Ambito
Tutte le spese di rappresentanza individuate dal D.M. 19.11.2008, comprese quelle per alberghi e ristoranti qualificabili come rappresentanza.
Spese sostenute in Italia e all’estero: la limitazione al solo territorio dello Stato introdotta dal D.L. 84/2025 riguarda le spese di trasferta e non si estende all’art. 108 Tuir (Circ. Ag. Entrate 15/E/2025, par. 5).
Sono escluse le spese di pubblicità e propaganda e di sponsorizzazione, che non costituiscono spese di rappresentanza.
Strumenti e prova
Bonifico bancario o postale, carte di debito, di credito e prepagate, assegni bancari e circolari, app di pagamento di istituti di moneta elettronica collegate a conti correnti.
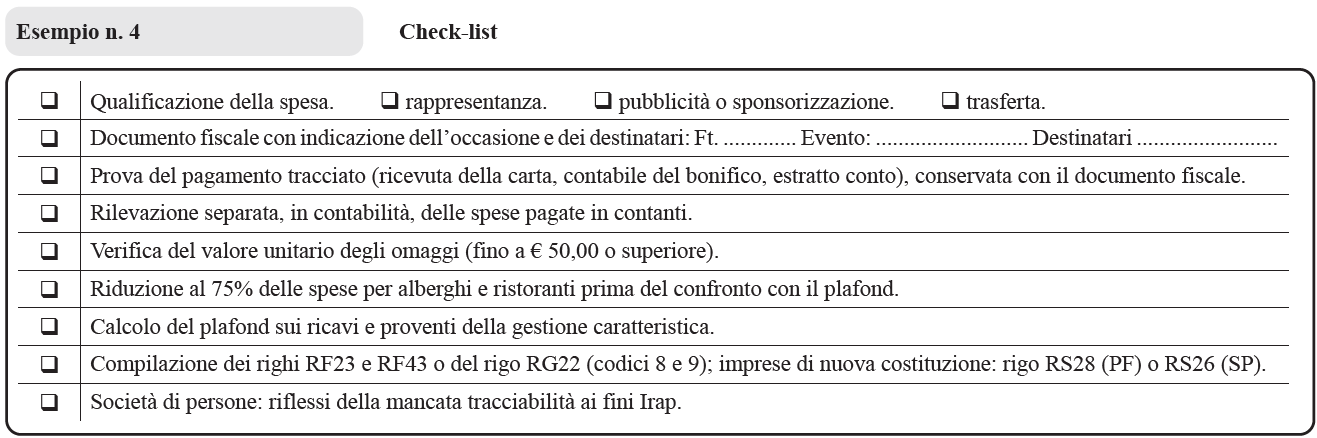
La prova è data dalla ricevuta della transazione, dalla contabile del bonifico o, in via residuale, dall’estratto conto, da conservare insieme al documento fiscale della spesa (Circ. Ag. Entrate 15/E/2025, par. 2).
Effetti
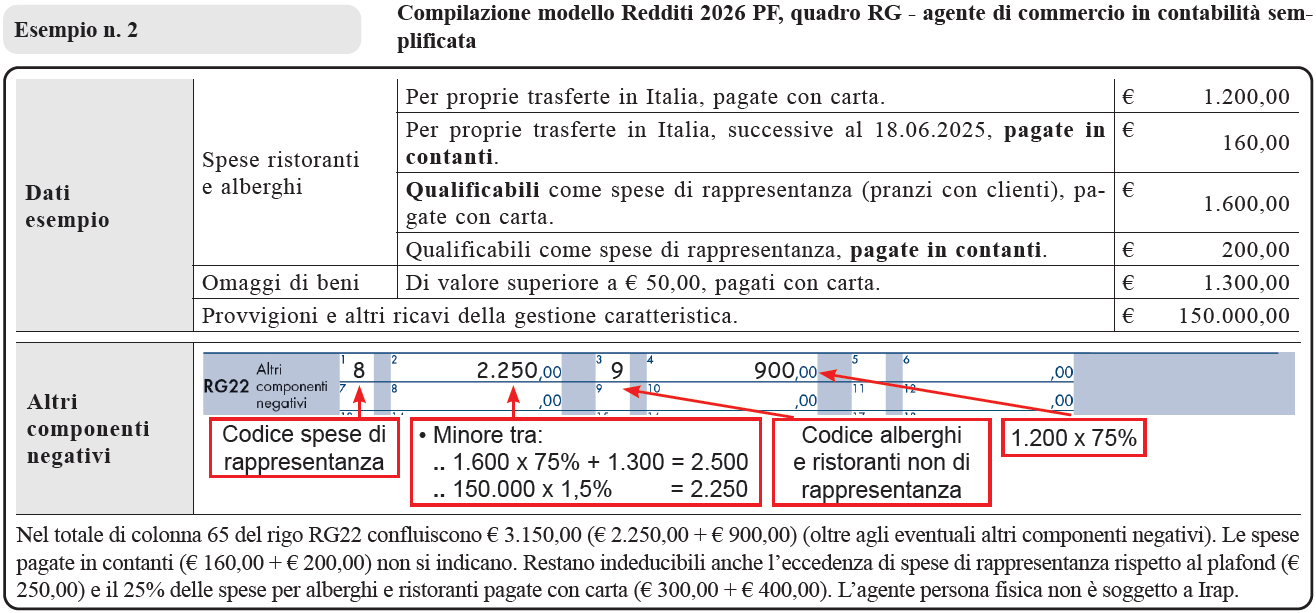
La spesa pagata in contanti è integralmente indeducibile: non concorre al plafond e, se riguarda alberghi e ristoranti, non beneficia della deduzione del 75%.
Irap e Iva
La mancata tracciabilità rileva anche ai fini Irap (art. 1, c. 82 L. 207/2024). La regola interessa le società di persone: le persone fisiche esercenti attività d’impresa sono escluse dall’Irap dal periodo d’imposta 2022 (art. 1, c. 8 L. 30.12.2021, n. 234).
Nessun effetto ai fini Iva: la detrazione dell’imposta sugli omaggi di valore unitario non superiore a € 50,00 non dipende dal mezzo di pagamento.
Compilazione della dichiarazione dei redditi (modelli redditi PF e SP 2026)
Variazioni in aumento (contabilità ordinaria)
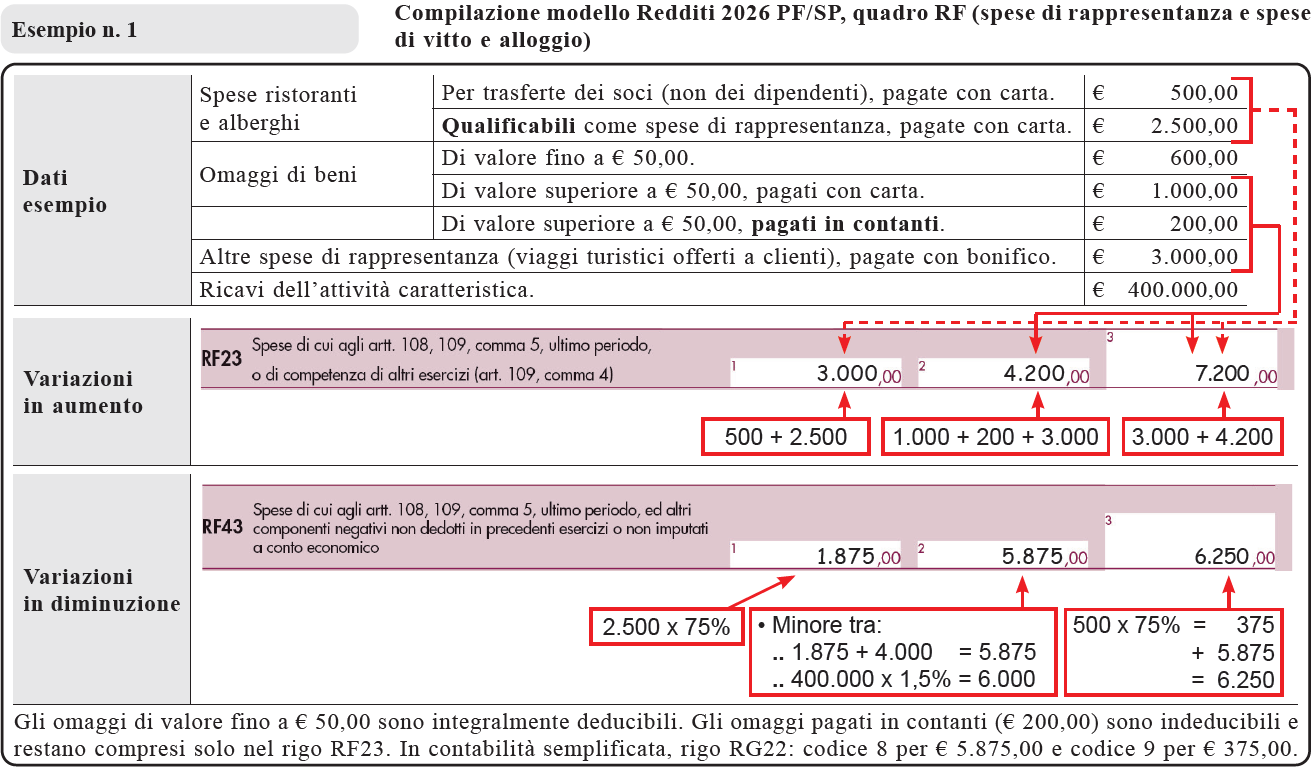
Nel rigo RF23, colonne 1 e 3 si indica l’importo delle spese relative a prestazioni alberghiere e a somministrazioni di alimenti e bevande, diverse da quelle di cui all’art. 95, c. 3 Tuir (spese sostenute per trasferte di dipendenti).
Nel rigo RF23, colonne 2 e 3 si indicano le spese di rappresentanza imputate a conto economico diverse dalle prestazioni alberghiere e da somministrazione di alimenti.
Nel rigo RF23, colonna 3 si indicano anche le spese di competenza di altri esercizi (art. 109, c. 4 Tuir).
Le spese non pagate con strumenti tracciabili restano comprese nel rigo RF23 e non sono recuperate nel rigo RF43.
Variazioni in diminuzione (contabilità ordinaria)
Nel rigo RF43, colonna 1 deve essere indicato il 75% delle spese di rappresentanza relative a prestazioni alberghiere e a somministrazione di alimenti e bevande (art. 109, c. 5 Tuir), diverse da quelle sostenute per trasferte dei dipendenti (art. 95, c. 3 Tuir).
Nel rigo RF43, colonna 2 si indica l’importo delle spese di rappresentanza (art. 108, c. 2 Tuir) deducibili, comprensivo delle spese indicate in colonna 1.
Nel rigo RF43, colonna 3 si indicano, oltre all’importo di colonna 2:
- le spese relative a prestazioni alberghiere e a somministrazione di alimenti e bevande non di rappresentanza, diverse da quelle di cui all’art. 95, c. 3 Tuir (spese sostenute per trasferta dei dipendenti), per la quota deducibile ai sensi dell’art. 109, c. 5 Tuir (se sostenute in Italia, dal 18.06.2025 solo se pagate con strumenti tracciabili: art. 109, c. 5-bis Tuir);
- le quote delle spese contabilizzate in precedenti esercizi e rinviate ai successivi periodi di imposta, nonché le spese e gli oneri specificamente afferenti ricavi e altri proventi, che pur non risultando imputati al conto economico concorrono a formare il reddito dell’esercizio, se dette spese e oneri risultino da elementi certi e precisi (art. 109, c. 4 Tuir).
Contabilità semplificata
Nel quadro RG si indica direttamente l’importo deducibile nel rigo RG22: codice 8 per le spese di rappresentanza (compreso il 75% di quelle per alberghi e ristoranti), codice 9 per il 75% delle spese per alberghi e ristoranti non di rappresentanza. Le spese non tracciate non si indicano.
Imprese di nuova costituzione
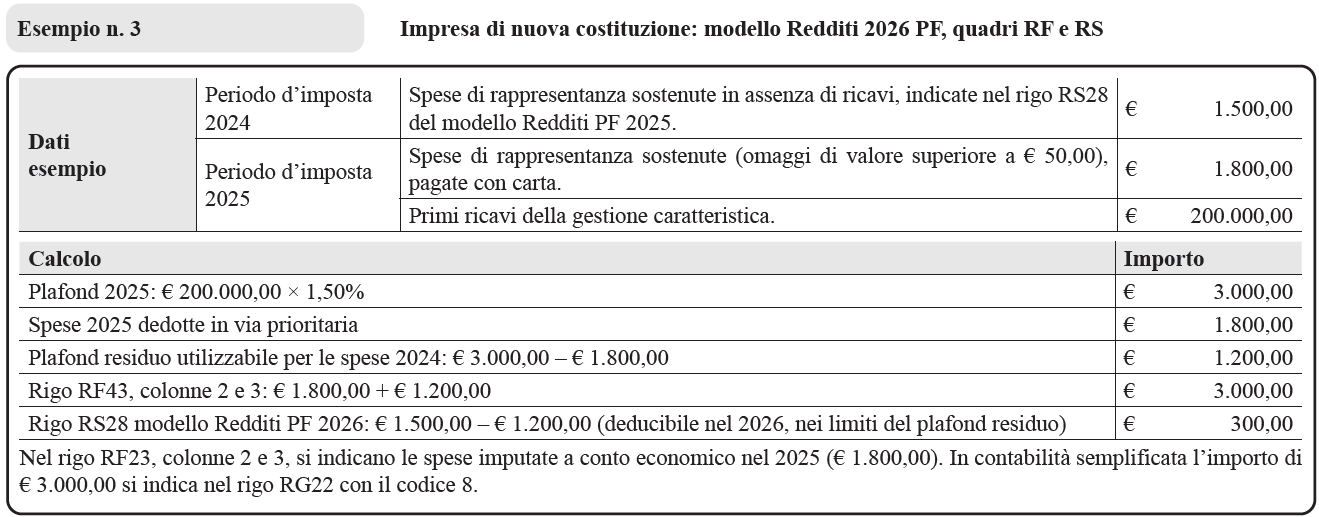
Le spese di rappresentanza sostenute nei periodi d’imposta anteriori a quello in cui sono conseguiti i primi ricavi possono essere portate in deduzione dal reddito di tale ultimo periodo d’imposta e di quello successivo; in tal caso, si riportano nel rigo RF43, colonna 2 anche le spese di rappresentanza sostenute nei periodi d’imposta precedenti non dedotte nei predetti periodi (rigo RS28 del modello Redditi PF 2025 o rigo RS26 del modello Redditi SP 2025), qualora deducibili nel 2025, nei limiti stabiliti; in contabilità semplificata si utilizza il rigo RG22, codice 8.
Nel rigo RS28 (PF) o RS26 (SP) sono indicate le spese di rappresentanza (art. 108, c. 2 Tuir) sostenute indeducibili dal reddito d’impresa 2025 per assenza di ricavi.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing