


Revisione legale
18 Settembre 2026
Nuova versione del principio contabile OIC 5 - Bilanci di liquidazione
Condividi:


Cosa affronteremo in questo articolo:
- Scopo della revisione del principio
- Cambiamento delle finalità del bilancio di liquidazione
- Schemi di bilancio delle società in liquidazione
- Nota integrativa
- Entrata in vigore del nuovo OIC 5
- Funzione del bilancio di liquidazione
- Adeguatezza dell’attivo liquidabile
- Criteri di valutazione
- Trattamento oneri di procedura
- Nota integrativa
- Scarica l’articolo in PDF
Il 16.07.2026 l’Organismo Italiano di Contabilità ha pubblicato la versione definitiva del nuovo OIC 5 “Bilanci di liquidazione”, che sostituisce integralmente il testo previgente, risalente al 2008 e a sua volta adeguato al Codice civile dopo il D.Lgs. 139/2015. Quattro sono i principali cambiamenti riguardanti sia la struttura che il contenuto apportati alla previgente versione del principio:
– l’aggiornamento della struttura si è reso necessario per adeguare lo standard all’evoluzione che hanno avuto i principi contabili nazionali nel corso degli anni. Il principio contabile ora disciplina unicamente i temi tecnico-contabili dei bilanci di liquidazione, in stretta aderenza con la funzione riconosciuta all’OIC dalla L. 11.08.2014, n. 116. Il nuovo testo è sensibilmente più snello di quello previgente (circa 50 pagine contro le 72 della precedente edizione) perché limita il proprio perimetro ai profili tecnico-contabili, eliminando le trattazioni di natura più propriamente giuridico-procedurale presenti nella versione precedente;
– il cambiamento più rilevante è di natura concettuale. Il bilancio di liquidazione perde la funzione prognostica sull’esito finale della procedura liquidatoria e assume una funzione di strumento informativo di rendicontazione prudenziale sul suo andamento nel tempo;
– cambiano inoltre in modo sostanziale i criteri di valutazione, la gestione degli oneri di procedura, gli schemi di bilancio e la disciplina dei momenti chiave della procedura;
– sono stati rivisti gli schemi di bilancio, alla luce della considerazione che per le società in liquidazione perde di significato la distinzione tra attivo circolante e attivo immobilizzato, propria delle aziende che operano nella prospettiva della continuazione dell’attività.
Riferimento normativo: OIC 5
Scopo della revisione del principio
Adeguare lo standard all’evoluzione che hanno avuto i principi contabili nazionali nel corso degli anni.
Circoscrivere la disciplina ai temi tecnico-contabili dei bilanci di liquidazione, eliminando le trattazioni di natura giuridico-procedurale.
Rimuovere le criticità riscontrate dagli operatori nell’applicazione delle disposizioni del previgente OIC 5.
Cambiamento delle finalità del bilancio di liquidazione
Mentre la precedente versione dell’OIC 5 prevedeva come finalità quella di fornire informazioni prognostiche sull’esito della liquidazione, nel nuovo OIC 5 il bilancio di liquidazione costituisce uno strumento informativo di rendicontazione sull’andamento del procedimento liquidatorio.
Schemi di bilancio delle società in liquidazione
Nelle società in liquidazione perde di significato la distinzione tra attivo circolante e attivo immobilizzato, propria delle aziende che operano nella prospettiva della continuazione dell’attività. Pertanto, sono stati rivisti gli schemi di bilancio, prevedendo:
– classificazione delle voci dell’attivo esclusivamente per natura, senza distinzione tra immobilizzato e circolante per le società in liquidazione senza prosecuzione dell’attività;
– schemi di classificazione previsti dai principi contabili ordinari, invece, quando sia prevista la prosecuzione, anche parziale, dell’attività, con aggiunta di alcune specifiche voci all’attivo dello Stato Patrimoniale, in modo da distinguere le attività funzionali alla prosecuzione da quelle già avviate verso la dismissione.
Nota integrativa
Nella nota integrativa devono essere riportate le prospettive della liquidazione, che sono così recuperate, fornendo indicazioni sulla dinamica degli incassi e dei pagamenti attesi e sull’adeguatezza degli incassi a soddisfare appieno le obbligazioni previste dalla liquidazione.
Entrata in vigore del nuovo OIC 5
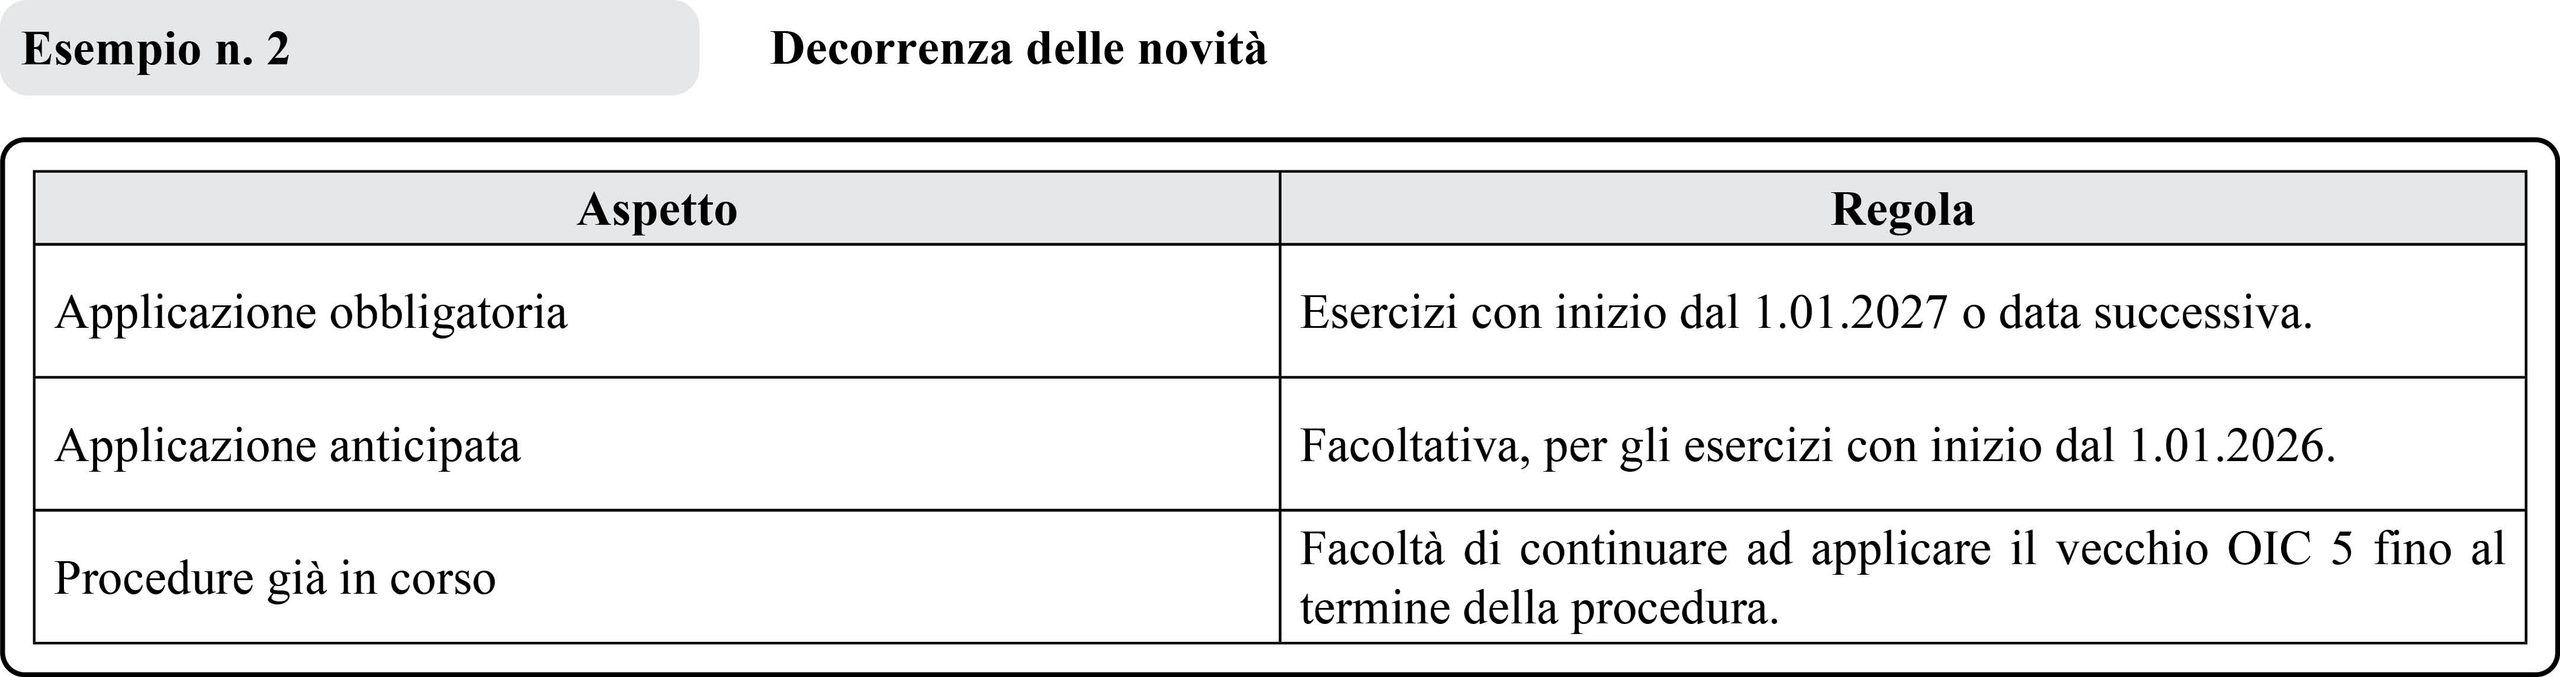
Applicazione obbligatoria per gli esercizi con inizio dal 1.01.2027 o data successiva.
Funzione del bilancio di liquidazione
Versione previgente
Il par. 8 delle motivazioni al principio chiarisce il senso della revisione: nella versione previgente il bilancio di liquidazione era concepito come lo strumento chiamato a fornire un giudizio prognostico sull’esito finale della procedura, cioè sulla capacità dell’attivo di soddisfare integralmente i creditori e di lasciare un residuo per i soci.
Novità
Nel nuovo principio questa funzione previsionale viene meno: il bilancio di liquidazione diventa uno strumento informativo di rendicontazione, che dà conto, periodo per periodo, dell’andamento del procedimento liquidatorio così come si è concretamente svolto, senza pretendere di anticiparne l’esito finale.
Conseguenze
Da questo cambio di prospettiva derivano, a cascata, tutte le scelte tecniche più rilevanti del nuovo testo: criteri di valutazione più prudenziali (perché non è più necessario, né richiesto, stimare un valore atteso finale), superamento del fondo unico per costi ed oneri (la cui stima presupponeva una visione prognostica sull’intera durata della procedura) e introduzione di voci di conto economico dedicate a dare separata evidenza, esercizio per esercizio, ai componenti reddituali tipici della fase liquidatoria.
Adeguatezza dell’attivo liquidabile
Principio previgente
Il principio previgente (al par. 4.1) affermava l’obbligo del liquidatore di attivarsi, tipicamente promuovendo l’istanza di fallimento, quando le attività ricavabili dalla liquidazione risultassero palesemente inferiori alle passività.
Novità
Nel nuovo OIC 5 questo tema è affrontato con un’enfasi molto minore: è ricondotto a una semplice informativa da fornire in nota integrativa (par. 98) circa l’adeguatezza delle attività a soddisfare le obbligazioni sociali, senza più l’affermazione esplicita di un correlato obbligo di attivazione del liquidatore.
Motivazione
Il ridimensionamento sembra riconducibile a due ordini di ragioni convergenti: da un lato, la scelta editoriale di limitare il principio ai soli profili tecnico-contabili; dall’altro, l’evoluzione della giurisprudenza, che negli ultimi anni ha assunto una posizione meno rigida circa gli obblighi del liquidatore in presenza di incapienza patrimoniale.
| Sul piano operativo, l’OIC 5 non può più essere considerato, da solo, un riferimento esaustivo sui doveri del liquidatore in caso di crisi: tali doveri devono essere ricercati nella disciplina generale del Codice della crisi d’impresa e dell’insolvenza e nell’evoluzione giurisprudenziale. |
Criteri di valutazione
Novità
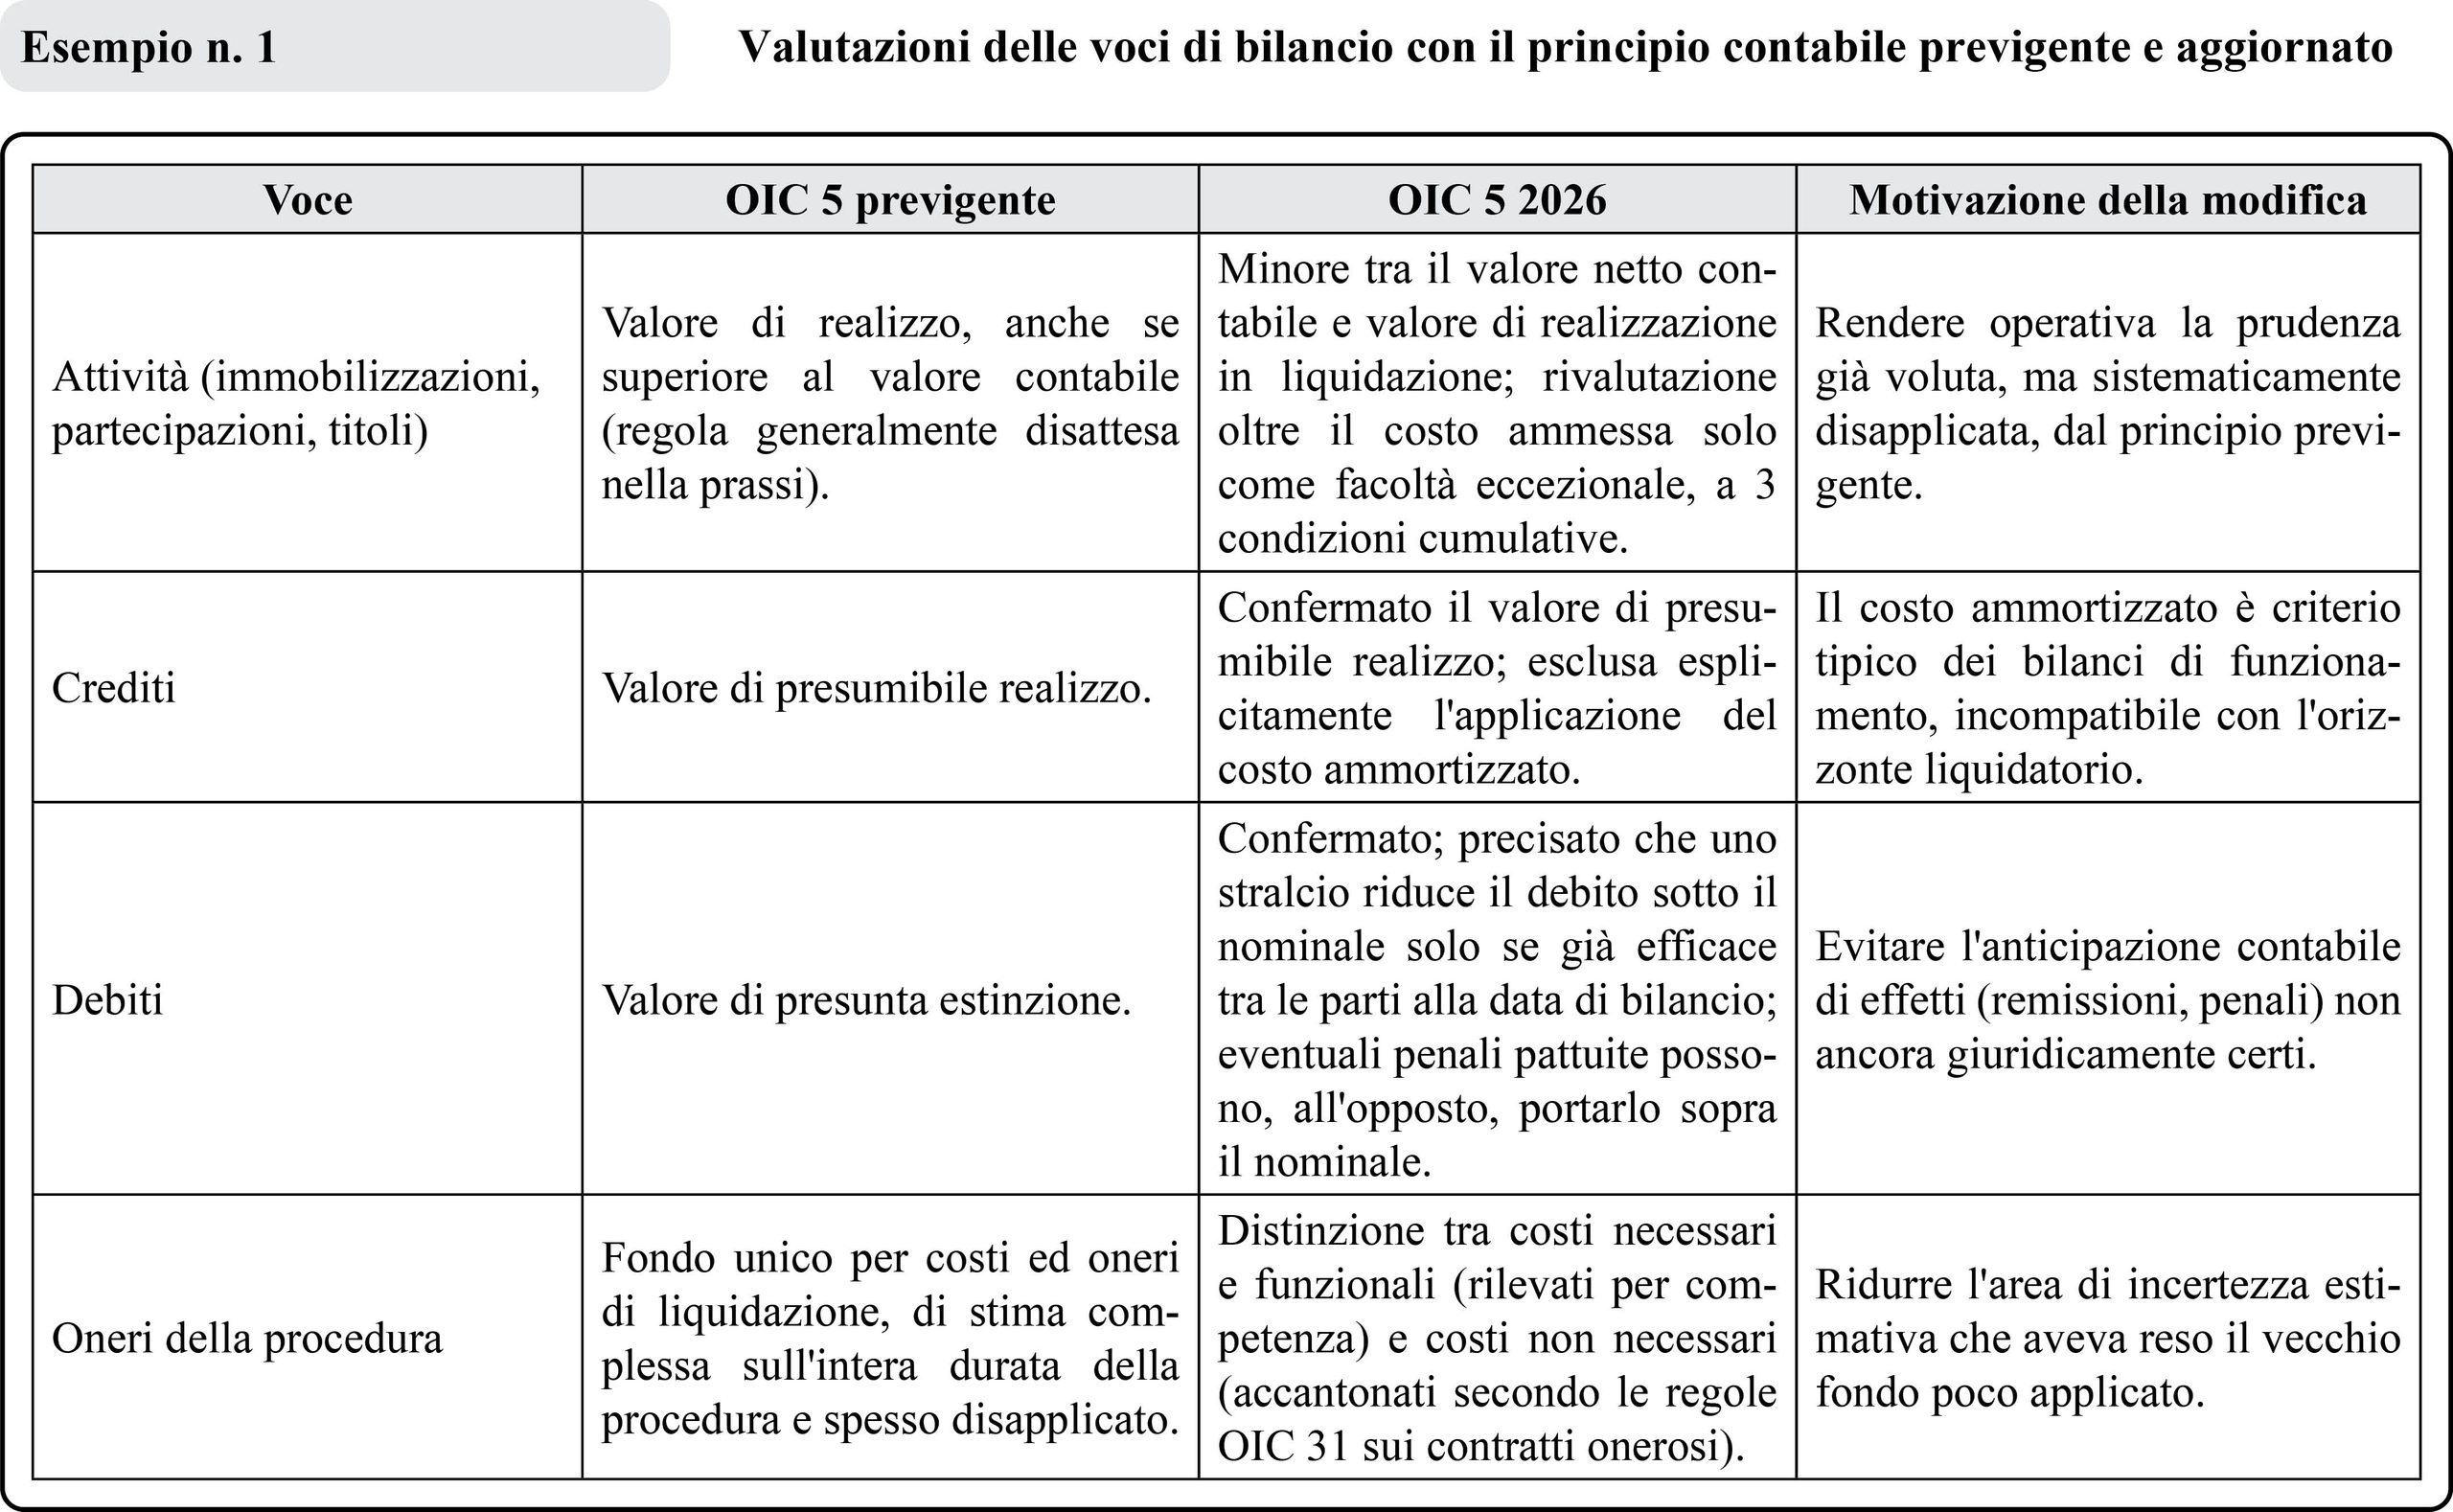
Il criterio generale di valutazione delle attività, nel nuovo principio, è il minore tra il valore netto contabile risultante all’avvio della liquidazione e il valore di realizzazione in liquidazione, inteso come il prezzo stimato di cessione al netto dei costi diretti di vendita e dismissione, tenuto conto delle condizioni concrete in cui opera la procedura (che possono differire sensibilmente dalle condizioni di un mercato ordinario, data l’esigenza di incasso in tempi brevi).
Rivalutazione facoltativa
A differenza del principio previgente che imponeva, in linea generale, la valutazione al valore di realizzo anche quando superiore al costo, regola sistematicamente disattesa nella prassi per ragioni di prudenza e di responsabilità personale dei liquidatori, il nuovo OIC 5 ammette la rivalutazione oltre il costo soltanto come facoltà eccezionale, subordinata alla compresenza di 3 condizioni:
– il bene deve essere immediatamente vendibile;
– il valore di realizzo deve risultare significativamente più elevato rispetto al valore netto contabile;
– la cessione deve essere considerata sostanzialmente certa (ad esempio perché l’acquirente è già stato individuato e le trattative si trovano in fase avanzata, tipicamente formalizzate in un contratto preliminare).
È verosimile prevedere che la verifica del soddisfacimento di tali condizioni crei aree di incertezza applicativa.
Trattamento oneri di procedura
Novità
In merito al passivo, rilevante novità è il superamento del fondo generico destinato a raccogliere, indistintamente, tutti i costi futuri attesi della liquidazione. La società è ora tenuta a verificare, voce per voce, l’esistenza di eventuali contratti onerosi (applicando le regole generali dell’OIC 31 sui fondi rischi e oneri, anziché stimare un accantonamento unico e complessivo sull’intera durata, spesso pluriennale e imprevedibile, della procedura) e rilevare i costi necessari.
Costi non necessari – contratti onerosi
Possono richiedere un accantonamento, secondo le regole sui contratti onerosi, i costi privi di utilità per la procedura liquidatoria: per esempio, i canoni di magazzini o immobili non più utilizzati e non subaffittabili, oppure gli impegni contrattuali di acquisto relativi a beni non più rivendibili o comunque privi di utilità per la liquidazione.
Costi necessari e funzionali
Non sono considerati onerosi, e devono quindi essere rilevati per competenza economica esercizio per esercizio (senza necessità di stima cumulata), i costi necessari al regolare svolgimento della procedura: tipicamente il compenso del liquidatore, le utenze, la locazione della sede legale e il personale indispensabile alla gestione della liquidazione.
Criteri di riparto
Il criterio di riparto tra le due categorie è l’essenzialità del costo rispetto all’ordinato svolgimento della procedura, da valutare con un metro oggettivo. Il vantaggio operativo di questa impostazione, rispetto al vecchio fondo unico, è che l’area di stima incerta è isolata al singolo contratto oneroso effettivamente individuato, anziché contaminare l’intero accantonamento, cioè anche i costi certi e ricorrenti come il compenso del liquidatore, con l’incertezza tipica delle proiezioni pluriennali sull’esito e sulla durata della procedura.
Nota integrativa
Informazioni necessarie
Nella nota integrativa del primo bilancio di liquidazione devono essere fornite illustrazione e giustificazione dei nuovi criteri di valutazione adottati, con evidenza delle variazioni rispetto ai criteri utilizzati dagli amministratori nell’ultimo bilancio ordinario e nel rendiconto di gestione, nonché illustrazione e giustificazione degli stanziamenti effettuati, oggi, tipicamente, per i contratti onerosi individuati.
Prospetto
Nella prassi risulta utile predisporre un prospetto a colonne affiancate che riporti, per ciascuna voce di attività e passività:
– l’importo figurante nel precedente bilancio d’esercizio;
– l’importo figurante nel rendiconto degli amministratori (vero e proprio bilancio infrannuale);
– l’importo iscritto nel primo bilancio di liquidazione a seguito del mutamento nei criteri di valutazione, così da rendere immediatamente individuabili gli effetti delle rettifiche.
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing