


Imposte e tasse
11 Settembre 2026
Deduzione dei costi dell'abitazione usata anche come sede dell'attività
Condividi:


Svolgere parte dell’attività nella propria abitazione è molto frequente per molti imprenditori privi di uffici o strutture dedicate. Si pensi a tutta la fase di preventivazione, fatturazione, autoformazione, redazione progetti, creazione di proposte commerciali, risposta all’e-mail, ecc. In tutti questi casi, l’abitazione viene utilizzata promiscuamente anche per lo svolgimento dell’attività. La principale criticità consiste nello stabilire quali costi possano essere fiscalmente imputati all’attività e quali, invece, rimangano riconducibili alla sfera privata. È proprio su questo punto che continua a circolare una convinzione tanto diffusa quanto errata: quella secondo cui sarebbe possibile dedurre le spese dell’immobile in proporzione alla superficie effettivamente destinata all’attività. Da questa convinzione derivano numerosi dubbi operativi. Se il 70% dell’abitazione è utilizzato come ufficio, sala riunioni e sala d’attesa, è possibile dedurre il 70% delle spese? Cambia qualcosa se viene adibita a studio un’intera porzione dell’immobile? Le utenze seguono la stessa percentuale? L’IMU è deducibile? E soprattutto: la disciplina è la stessa per professionisti e imprese? La risposta è negativa. Il 1° errore consiste proprio nel ritenere che la percentuale di utilizzo dell’immobile determini automaticamente la quota fiscalmente deducibile. In realtà, il legislatore ha previsto discipline differenti a seconda della tipologia di reddito prodotto e, soprattutto, non tutte le spese seguono le medesime regole.
Riferimenti normativi: Art. 54-quinquies D.P.R. 22.12.1986, n. 917 – Art. 64, c. 2 D.P.R. 22.12.1986, n. 917 – Circ. Ag. Entrate 19.12.2012, n. 35/E – Circ. Ag. Entrate 14.05.2014, n. 10/E, paragrafo 8.1 – Risoluzione MEF 7.11.1975, n. 9/50091
Redditi di lavoro autonomo
Per i professionisti, ossia i titolari di reddito di lavoro autonomo ai sensi del Tuir, la disciplina è oggi contenuta nell’art. 54-quinquies Tuir, da non confondere con figure che nel linguaggio comune vengono spesso definite “professionisti”, ma che fiscalmente producono reddito d’impresa, come avviene, ad esempio, per gli agenti di commercio e nella generalità dei casi per gli agenti immobiliari o creditizi.
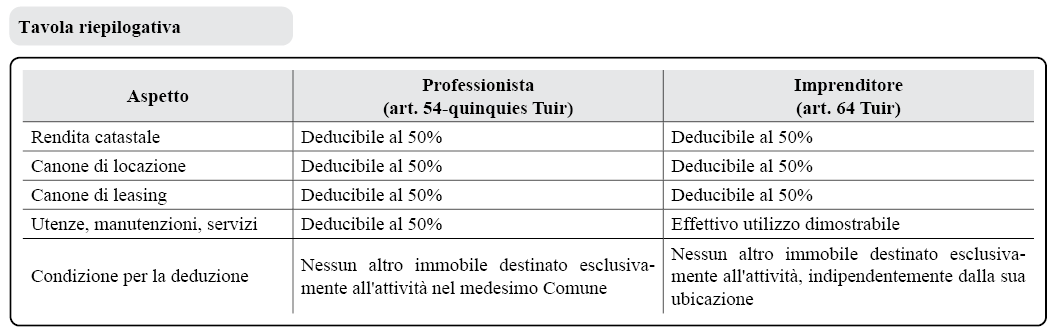
La norma prevede che, per gli immobili utilizzati promiscuamente per l’esercizio dell’attività e per esigenze abitative, è deducibile una somma pari al 50% della rendita catastale o del canone di locazione, anche finanziaria, a condizione che il contribuente non disponga, nel medesimo Comune, di altro immobile adibito esclusivamente all’esercizio dell’arte o della professione.
La disposizione introduce quindi una forfetizzazione della deduzione che prescinde dall’effettiva porzione di immobile destinata all’attività.
Spese di utilizzo, utenze, imposte
Sul punto l’Agenzia delle Entrate è intervenuta con la circolare 19.12.2012, n. 35/E, affermando che la percentuale del 50% prevista dalla norma non può essere derogata e riguarda anche tutte le spese di utilizzo (es.: utenze).
Pertanto, acqua, energia elettrica, gas e le altre utenze riferite all’immobile risultano deducibili nella misura del 50%, indipendentemente dalla superficie concretamente destinata all’attività.
L’IMU, come precisato dall’Agenzia delle Entrate nella circolare 14.05.2014, n. 10/E paragrafo 8.1, non è deducibile.
Deduzione per i redditi d’impresa
Per gli imprenditori, ossia i soggetti che producono reddito d’impresa, la disciplina presenta punti di contatto con quella prevista per il lavoro autonomo, ma anche differenze che meritano particolare attenzione.
Anche l’art. 64, c. 2 Tuir prevede infatti che, per gli immobili utilizzati promiscuamente, sia deducibile una somma pari al 50% della rendita catastale o del canone di locazione, anche finanziaria, purché il contribuente non disponga di altro immobile adibito esclusivamente all’esercizio dell’impresa.
La disposizione richiama un criterio sostanzialmente analogo a quello previsto dall’art. 54-quinquies Tuir per i professionisti, con un’importante differenza:
– professionisti, la deduzione è subordinata al fatto che il contribuente non disponga, nel medesimo comune, di altro immobile destinato esclusivamente all’esercizio dell’arte o della professione;
– imprenditori, non si richiama alcun limite territoriale: è sufficiente che il contribuente non disponga di altro immobile destinato esclusivamente all’esercizio dell’impresa, indipendentemente dalla sua ubicazione.
Questa differenza, apparentemente marginale, può assumere rilevanza pratica in presenza di immobili ubicati in Comuni diversi.
Utenze, manutenzioni, ecc.
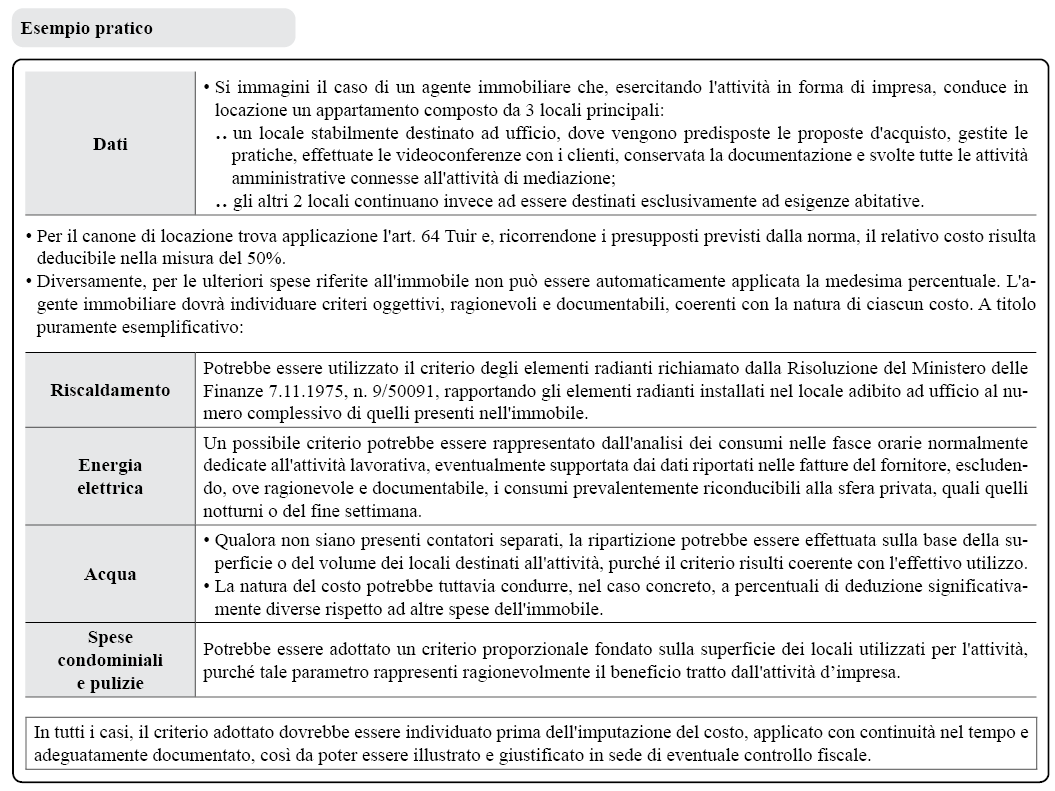
Al di fuori delle spese espressamente disciplinate dall’art. 64 Tuir, le ulteriori spese riferite all’immobile, ad esempio utenze, manutenzioni, spese condominiali, assicurazioni e altri oneri, non sono assoggettate a una percentuale di deduzione prestabilita. È proprio su queste voci che, nella pratica, si riscontrano i maggiori errori interpretativi. Spesso, infatti, si tende ad applicare automaticamente la medesima percentuale prevista per la rendita catastale o per il canone di locazione, ritenendo che tutte le spese dell’immobile seguano necessariamente la stessa disciplina.
La corretta determinazione del reddito richiede invece un’analisi puntuale della disciplina applicabile a ciascun costo, evitando automatismi che, seppur diffusi nella prassi, non trovano un espresso fondamento normativo.
Risoluzione MEF 7.11.1975, n. 9/50091
La risoluzione del Ministero delle Finanze 7.11.1975, n. 9/50091, seppure datata, rappresenta ancora oggi un riferimento interpretativo. Per le spese di riscaldamento relative a immobili utilizzati promiscuamente per l’attività d’impresa e per esigenze abitative, l’Amministrazione Finanziaria ha riconosciuto la deducibilità della sola quota riferibile ai locali destinati all’attività commerciale, da determinarsi sulla base di criteri oggettivi e verificabili.
Nella risoluzione veniva individuato, con riferimento alle spese di riscaldamento, il numero degli elementi radianti installati nei diversi locali quale criterio oggettivo di ripartizione del costo.
Il principio espresso può costituire un utile criterio interpretativo anche per la ripartizione di altre spese comuni dell’immobile, ad esempio energia elettrica, acqua, spese condominiali e di pulizia, utilizzando parametri oggettivi coerenti con la natura del costo, come la superficie o il volume dei locali interessati, purché idonei a rappresentare in modo attendibile l’effettivo utilizzo dell’immobile nell’attività d’impresa.
Errori frequenti
Nella pratica professionale si riscontrano frequentemente alcuni comportamenti che possono esporre il contribuente a contestazioni:
– dedurre una percentuale corrispondente ai metri quadrati destinati all’attività senza alcun supporto normativo o documentale;
– applicare automaticamente alle utenze la stessa percentuale prevista per il canone di locazione;
– modificare ogni anno il criterio di ripartizione in funzione della maggiore convenienza fiscale;
– non conservare alcuna documentazione che giustifichi il criterio adottato;
– ritenere che ogni tipologia di costo debba necessariamente seguire la medesima percentuale di deduzione.
| Un criterio di ripartizione, anche se perfettibile, risulta generalmente più difendibile quando è stato individuato preventivamente, applicato con continuità nel tempo e supportato da elementi oggettivi. |
Documentazione utile da conservare
Per dimostrare il corretto criterio di ripartizione delle spese può risultare utile conservare:
– planimetria con l’indicazione del locale destinato all’attività;
– fotografie dell’ufficio stabilmente utilizzato;
– bollette di cortesia (quelle con le indicazioni dettagliate, non le elettroniche) di luce, acqua e gas;
– prospetti di calcolo della percentuale adottata;
– documentazione condominiale;
– eventuali conteggi relativi agli elementi radianti o ad altri criteri oggettivi utilizzati.
| La predisposizione preventiva di tale documentazione può agevolare il contribuente nell’illustrare le ragioni delle scelte adottate in sede di controllo. |
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing