


Imposte e tasse
12 Ottobre 2026
Modello 770/2026 per utili e proventi equiparati
Condividi:


Cosa affronteremo in questo articolo:
Il modello 770 deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare in via telematica all’Agenzia delle Entrate i dati fiscali relativi alle ritenute operate nell’anno 2024, i relativi versamenti e le eventuali compensazioni effettuate nonché il riepilogo dei crediti, nonché gli altri dati contributivi ed assicurativi richiesti.
Riferimenti normativi: Provv. Ag. Entrate 27.02.2026, n. 72221 – Provv. Ag. Entrate 24.02.2025 – D.P.R. 29.09.1973, n. 600
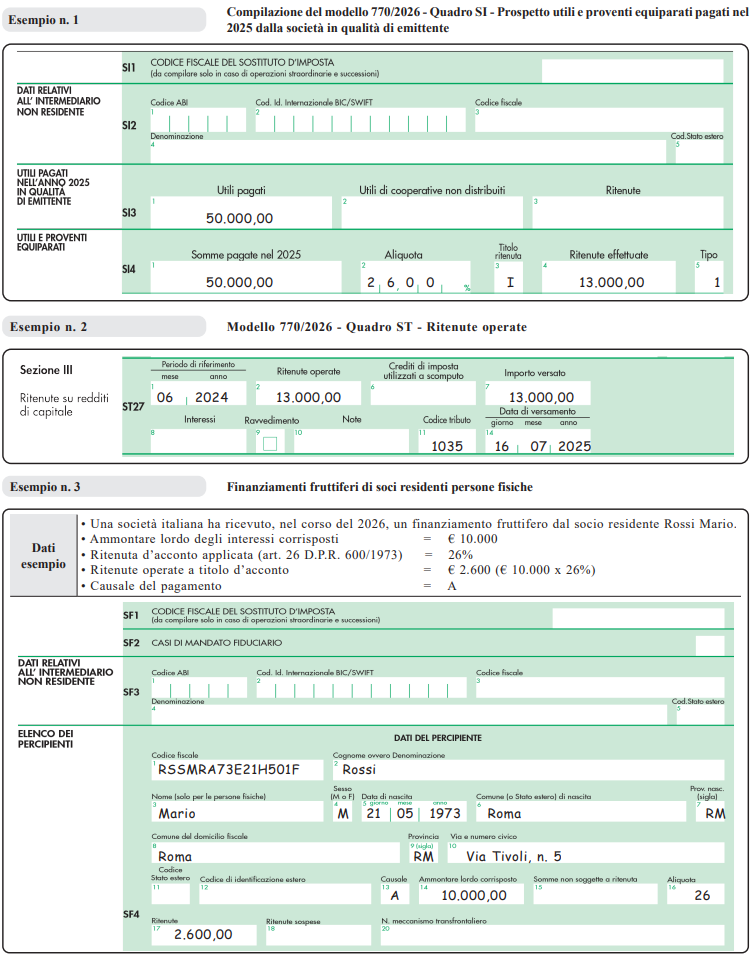
Quadro SI
Il quadro SI deve essere utilizzato per indicare gli utili, pagati nell’anno 2025, derivanti dalla partecipazione in società ed enti soggetti all’imposta sul reddito delle società, nonché per l’indicazione dei dati relativi ai proventi equiparati agli utili.
Gli utili devono essere indicati con esclusivo riferimento alla data di incasso non rilevando la data di delibera.
Nel prospetto “Utili e proventi equiparati”, compresi quelli di fonte estera, devono essere indicati gli utili corrisposti nell’anno 2024 sui quali sono state applicate le ritenute previste dall’art. 27 D.P.R. 600/1973, così come modificato dall’art. 1 L. 27.12.2017, n. 205, che ha uniformato il regime di tassazione degli utili derivanti da partecipazioni qualificate a quello previsto per le partecipazioni non qualificate percepiti da persone fisiche al di fuori dell’esercizio di un’attività di impresa commerciale.
Sugli utili e proventi equiparati corrisposti a enti soggetti a un’imposta sul reddito delle società, negli stati UE e SEE che consentono un adeguato scambio di informazioni (D.M. 4.09.1996) è applicata l’aliquota ridotta di cui all’art. 27, c. 3-ter D.P.R. 600/1973 (pari a 1,2%). L’aliquota della ritenuta è ridotta all’11% sugli utili corrisposti ai fondi pensione istituiti negli Stati UE e SEE inclusi nella white list.
Nel prospetto devono essere indicati anche gli utili corrisposti alle società semplici assoggettati a ritenuta ai sensi dell’art. 27 D.P.R. 600/1973 in applicazione del regime per trasparenza in capo ai soci (art. 32-quater D.L. 124/2019).
Quadro SK
Nel quadro SK devono essere indicati i dati identificativi dei percettori residenti nel territorio dello Stato di utili derivanti dalla partecipazione a soggetti Ires, residenti e non residenti, in qualunque forma corrisposti nell’anno 2025, esclusi quelli assoggettati a ritenuta a titolo d’imposta o ad imposta sostitutiva.
Devono inoltre essere indicati anche i dati relativi ai proventi derivanti da titoli e strumenti finanziari di cui all’art. 44,
c. 2, lett. a), da contratti di associazione in partecipazione e cointeressenza nonché i dati relativi agli interessi riqualificati ai sensi dell’art. 98 Tuir (in vigore fino al 31.12.2007).
Devono, altresì, essere indicati i dati relativi ai soggetti non residenti nel territorio dello Stato che hanno percepito utili assoggettati a ritenuta a titolo d’imposta ovvero ad imposta sostitutiva anche se in misura convenzionale, nonché utili ai quali si applicano le disposizioni di cui agli artt. 27-bis e 27-ter D.P.R. 600/1973.
Altri quadri
Quadro SF
Relativo ai redditi di capitale, ai compensi per avviamento commerciale e ai contributi degli enti pubblici e privati, nonché alla comunicazione dei redditi di capitale non imponibili o imponibili in misura ridotta, imputabili a soggetti non residenti.
Quadro SG
Relativo alle somme derivanti da riscatto di assicurazione sulla vita e capitali corrisposti in dipendenza di contratti di assicurazione sulla vita o di capitalizzazione nonché rendimenti delle prestazioni pensionistiche erogate in forma periodica e delle rendite vitalizie con funzione previdenziale.
Quadro SH
Relativo ai redditi di capitale, ai premi e alle vincite, ai proventi delle accettazioni bancarie, nonché ai proventi derivanti da depositi a garanzia di finanziamenti.
Quadro SL
Relativo ai proventi derivanti dalla partecipazione a OICR (Organismi di investimento collettivo del risparmio) di diritto italiano ed estero, soggetti a ritenuta a titolo di acconto.
Quadro SM
Relativo ai proventi derivanti dalla partecipazione OICR (Organismi di investimento collettivo del risparmio) di diritto italiano ed estero, soggetti a ritenuta a titolo d’imposta.
Quadro SO
Relativo alle comunicazioni che devono essere effettuate ai sensi degli artt. 6, c. 2, e 10, c. 1 D.Lgs. 461/1997, dagli intermediari e dagli altri soggetti che intervengono in operazioni che possono generare plusvalenze a norma dell’art. 67, c. 1, lett. da c) a c-quinquies) Tuir e alla segnalazione da parte delle società fiduciarie dei dati utili alla liquidazione dell’IVIE per i soggetti da essi rappresentati.
Quadro SP
Relativo alle ritenute operate sui titoli atipici.
Quadro SQ
Relativo ai dati dei versamenti dell’imposta sostitutiva applicata sui proventi dei titoli obbligazionari di cui al D.Lgs. 239/1996, nonché di quella applicata sugli utili derivanti dalle azioni e dai titoli similari immessi nel sistema del deposito accentrato gestito dalla Monte titoli S.p.a. di cui all’art. 27-ter D.P.R. 600/1973.
Termini
Entro il 31.10.2026, esclusivamente in via telematica, posticipato al 2.11 per il solo 2026, direttamente o tramite intermediario abilitato.
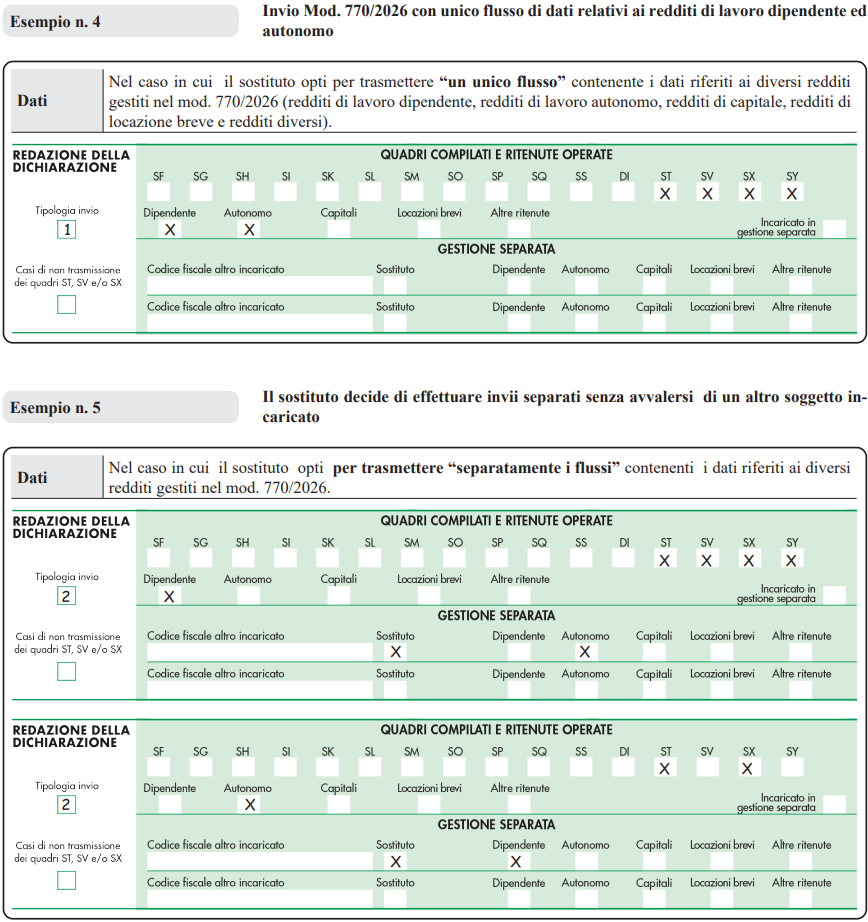
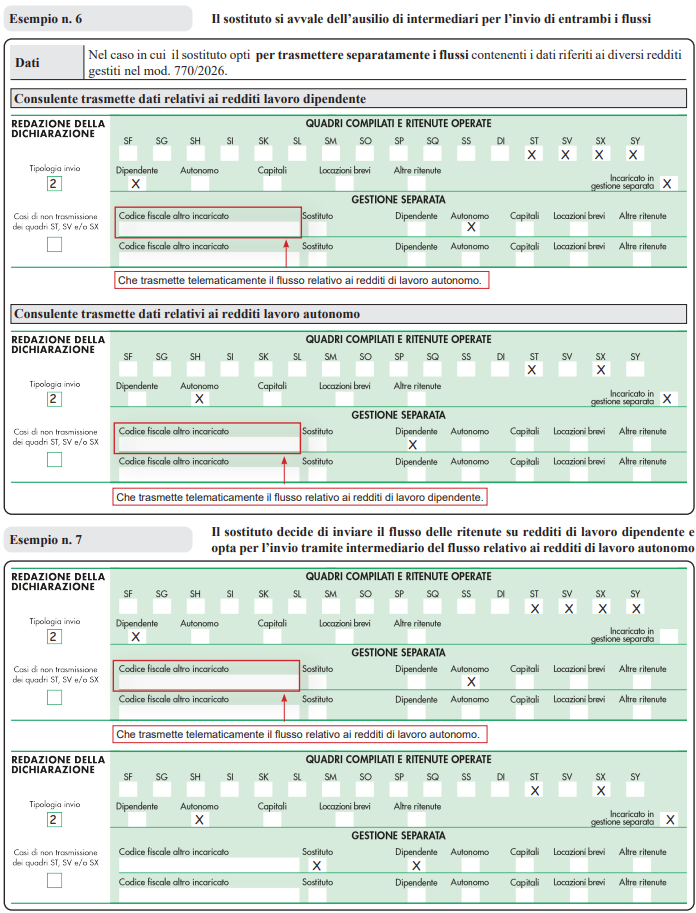
Casi pratici
Scarica l’articolo in PDF
C.F e P.IVA: 01392340202 · Reg.Imp. di Mantova: n. 01392340202 · Capitale sociale € 210.400 i.v. · Codice destinatario: M5UXCR1
© 2026 Tutti i diritti riservati · Centro Studi Castelli Srl · Privacy · Cookie · Credits · Whistleblowing